A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Hoci zo všetkých reklamám na úverové produkty sa nás smeje úroková sadzba, existuje ešte jeden omnoho dôležitejší ukazovateľ, ktorý nám hovorí o výhodnosti daného produktu.
Viete, čo sa skrýva za tajomnou skratkou RPMN a prečo by ste si ju mali všímať viac ako úrokovú sadzbu?
Ročná percentuálna miera nákladov je definovaná v zákone č. 129/2010 Z. z. o spotrebiteľských úveroch. RPMN, ako sa v skratke označuje, predstavuje súhrn všetkých poplatkov a úrokov, ktoré si banka či iná inštitúcia účtuje za to, že nám poskytne pôžičku alebo úver. Určuje celkové náklady na úver prepočítané na jeden kalendárny rok.
Rovnako ako úrok, aj ročná percentuálna miera nákladov sa uvádza v percentách.
Všetky inštitúcie poskytujúce úvery a pôžičky sú povinné uvádzať v zmluve výšku RPMN. V prípade, ak v zmluve nie je uvedená jej výška, úver je považovaný za bezúročný.
Znamená to, že v tomto prípade nie ste povinní platiť žiadne poplatky spojené s poskytnutím úveru.
Do výpočtu RPMN sú zahrnuté všetky náklady spojené s úverom. Spadajú sem:
Vzorec na výpočet RPMN presne upravuje zákon. Pri určovaní miery ročnej percentuálnej miery nákladov sa preto všetky inštitúcie riadia nasledujúcim vzorcom:
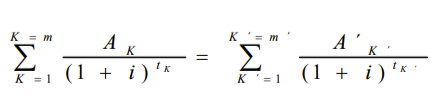
Význam symbolov:
Zákon č. 129/2010 Z. z. o spotrebiteľských úveroch jasne prikazuje finančným inštitúciám zahrnúť do výšky RPMN všetky náklady spojené s úverom.
Nerátajú sa len sankcie za nesplácanie úveru, poplatky za prevod finančných prostriedkov spojených so splácaním úveru a poplatky za nepovinné poistenie úveru.
Keďže RPMN sa prepočítava na rok, čím je dlhšia doba splácania úveru, tým je výška RPMN nižšia.
Ďalej ovplyvňuje výšku RPMN výška poskytnutého úveru aj lehota splatnosti jednotlivých splátok.
Kým percento úroku znázorňuje len cenu požičaných peňazí, RPMN zahŕňa všetky reálne náklady. Zistiť, koľko bude pôžička skutočne stáť a koľko za ňu zaplatíme navyše, je preto možné len pri výpočte s RPMN.
Čím je hodnota RPMN nižšia, tým je úver či pôžička lacnejší.
Predstavte si, že máte na výber z nasledujúcich dvoch pôžičiek:
| Parametre | Pôžička 1 | Pôžička 2 |
|---|---|---|
Výška pôžičky | 3000 € | 3000 € |
Doba splatnosti | 84 mesiacov | 84 mesiacov |
Mesačná splátka | 50 € | 50 € |
Ročný úrok | 9,9% | 8,9% |
RPMN | 10,36% | 11,05% |
Celkovo zaplatíme | 4170 € | 4192 € |
Ktorú z uvedených pôžičiek by ste si vybrali? Tú s nižším úrokom?
Áno, na prvý pohľad sa môže zdať byť výhodnejšia, ale zdanie klame.
Keď sa pozrieme na ročnú percentuálnu mieru nákladov, tá je vyššia pri pôžičke s nižším úrokom. Znamená to, že táto pôžička je spojená s vyššími poplatkami a ďalšími nákladmi a aj napriek nižšiemu úroku za ňu nakoniec zaplatíme viac.
Kým za prvú pôžičku celkovo zaplatíme 4170 €, druhá pôžička nás vyjde 4192 €. Rozdiel predstavuje 22 €. To možno nie je až tak veľa, no predstavte si, že by ste si namiesto 3000 €, požičali 10 000.
| Parametre | Pôžička 1 | Pôžička 2 |
|---|---|---|
Výška pôžičky | 10 000 € | 10 000 € |
Doba splatnosti | 84 mesiacov | 84 mesiacov |
Ročný úrok | 7,99% | 9,4% |
RPMN | 10,46% | 10,17% |
Celkovo zaplatíme | 13 938,96 € | 13 786,12 € |
Ak by sme sa opäť riadili len úrokom, výhodnejšia sa nám bude zdať prvá pôžička.
No keď sa pozrieme na celkové preplatenie zistíme, že za prvú pôžičku zaplatíme 13 938,96 € a za druhú pôžičku 13 786,12 €.
Pôžička s nižším RPMN tak vychádza približne o 150 € lacnejšie. A to už je rozdiel, ktorý môže byť pre rodinný rozpočet naozaj zaujímavý.
Ako sme už spomínali, výšku RPMN ovplyvňujú aj doba splácania úveru či doba splatnosti splátok.
Porovnať si výhodnosť úverov a pôžičiek na základe RPMN je preto možné len pri produktoch s rovnakými parametrami (výška úveru, doba splatnosti).
V tomto prípade môžeme jednoznačne povedať, že výhodnejší bude ten produkt, ktorý má nižšiu RPMN.
Problém nastáva v prípade, ak pôžičky, ktoré si potrebujeme porovnať, nemajú rovnaké vstupné údaje:
| Parametre | Pôžička 1 | Pôžička 2 |
|---|---|---|
Výška pôžičky | 10 000 € | 10 000 € |
Doba splatnosti | 60 mesiacov | 96 mesiacov |
Ročný úrok | 9,4% | 7,99% |
RPMN | 10,29% | 10,21% |
Celkovo zaplatíme | 12 671,80 € | 14 448 € |
Druhá pôžička má nižšie RPMN. Zaplatíme teda za ňu menej? Nie.
Pôžičky majú rozdielnu dobu splácania. Druhú pôžičku budeme splácať až o 2 roky dlhšie. Logicky preto musíme za ňu zaplatiť viac.
Kým pri prvej pôžičke celkovo zaplatíme 12 671,80 €, pri druhej pôžičke až 14 448 €.
V prípade pôžičiek s rozdielnymi parametrami sa pri porovnávaní namiesto RPMN riaďte sumou, ktorú je potrebné celkovo za pôžičku zaplatiť.
V našom prípade budeme porovnávať 12 671,80 € a 14 448 €. Logicky bude výhodnejšia prvá pôžička, pri ktorej zaplatíme o takmer 1800 € menej.
Ale to len v prípade, ak nebude kratšia doba splácania pre nás znamenať mesačnú splátku, ktorá bude nezvládnuteľná záťaž pre rodinný rozpočet.
V takejto situácii bude výhodnejšie rozložiť si splácanie na dlhšie a uprednostniť možnosť s dlhšou dobou splatnosti aj napriek vyššiemu preplateniu.
Úroková sadzba vyjadruje len cenu požičaných peňazí. RPMN oproti tomu zahŕňa aj všetky ďalšie náklady spojené s úverom.
Predstavte si to jednoducho. Úroková sadzba je len jeden dielik skladačky. RPMN je celá poskladaná skladačka, ktorá Vám ukáže skutočnú cenu pôžičky.
Banka Vám môže ponúknuť úver s nízkou úrokovou sadzbou, no k tomu si naúčtovať vysoké poplatky za spracovanie, vedenie účtu alebo povinné poistenie. Úrok bude vyzerať lákavo, ale RPMN odhalí skutočné náklady.
Právne preto pri výbere pôžičky vždy porovnávajte RPMN a nie len úrokovú sadzbu. Rozdiel medzi týmito dvoma ukazovateľmi Vám prezradí, koľko si banka účtuje na poplatkoch navyše.
Informáciu o výške RPMN nájdete na niekoľkých miestach:
Ak Vám veriteľ odmieta poskytnúť informáciu o RPMN, je to varovný signál. Seriózne finančné inštitúcie túto hodnotu uvádzajú transparentne.
RPMN znamená ročná percentuálna miera nákladov. Je to ukazovateľ, ktorý vyjadruje celkové náklady na úver alebo pôžičku prepočítané na jeden kalendárny rok. Zahŕňa úrokovú sadzbu aj všetky poplatky spojené s úverom.
Úroková sadzba vyjadruje len cenu požičaných peňazí, kým RPMN zahŕňa aj všetky poplatky. Úver s nižšou úrokovou sadzbou môže byť v konečnom dôsledku drahší, ak má vysoké poplatky. RPMN Vám preto ukáže skutočnú cenu pôžičky.
Áno. Podľa zákona č. 129/2010 Z. z. o spotrebiteľských úveroch sú všetci veritelia povinní uvádzať výšku RPMN v úverovej zmluve. Ak v zmluve RPMN chýba, úver sa považuje za bezúročný.
Vzorec na výpočet RPMN je definovaný zákonom a zohľadňuje výšku úveru, jednotlivé splátky, všetky poplatky a lehoty splatnosti. Na overenie správnosti výpočtu môžete použiť kalkulačku RPMN na stránke Národnej banky Slovenska.
Nie vždy. RPMN spoľahlivo porovnáva len úvery s rovnakými parametrami, teda rovnakou výškou a rovnakou dobou splatnosti. Ak sa tieto parametre líšia, je lepšie porovnávať celkovú sumu, ktorú za úver zaplatíte.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený. Váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
23 možností
Zadarmo · Bez vplyvu na úverovú históriu
Pozrieť moju sadzbuPorovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
23 možností
6 min čítaniaPôžičky
4 min čítaniaPôžičky
7 min čítaniaPôžičky
6 min čítaniaPôžičky
5 min čítaniaPôžičky
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.