Aj keď sa snažíme udržiavať dáta aktuálne, nemôžeme zaručiť úplnú presnosť na dennej báze
Štatistiky produktov
Kompletný prehľad všetkých údajov o produktoch v tomto porovnaní, ktorý vám pomôže urobiť správne rozhodnutie.
Úroková sadzba
0 % - 1,5 % (0,75 %)
Zložený úrok
0 (0 %)
Minimálna ušetrená suma
0 € - 0 € (0 €)
Minimálny vek
18 - 18 (18)
Automatické predĺženie
0 (0 %)
Poistenie vkladu
100 000 € - 100 000 € (100 000 €)
Elektronická identitu
2 (100 %)
Štatistiky vychádzajú z 2 produktov typu Sporiace účty v našej databáze.
SpoločnosťNajnižšiaNajvyššia
Tatra banka0 %0 %
ČSOB1,5 %1,5 %
Úrokové sadzby
Pozrite sa, ako sa sadzby porovnávajú medzi všetkými poskytovateľmi. Stĺpce zobrazujú rozpätie medzi najnižšími a najvyššími sadzbami ponúkanými jednotlivými spoločnosťami.
Výber Financera
Najlepšie hodnotené
Tatra banka
Bezúčelový úver od 6,49 % p.a. s RPMN od 7,39 %. Poplatok za úver 2 % (max 300 EUR). Vedenie účtu od 3 EUR, možnosť zadarmo cez Program odmeňovania. Poplatky patria medzi vyššie na trhu.
Služba DIALOG Live dostupná 24/7 cez chat, telefón a video. Široká sieť pobočiek po celom Slovensku. Klienti hodnotí servis pozitívne, hoci občas napínajú dlhšie čekacie doby.
Splatnosť úveru 1 až 8 rokov. Predčasné splatenie do 10 000 EUR bez poplatku. Možnosť zníženia úroku o 1 % ročne za poctivé splácanie. Zmena úverovej zmluvy za 40 EUR.
Priemerné hodnotenie od klientov na Financer.sk je 2,4 z 5. Užívatelia oceňujú aplikáciu a internet banking, no kritizujú poplatky a niekedy neprehladný proces získania úveru.
Sporiaci účet je jednou z najobľúbenejších foriem zhodnocovania peňazí väčšiny z nás. Viac ako 70 % Slovákov má sporiaci účet, vkladnú knižku alebo termínované vklady v komerčných bankách.
Dlhodobo sú medzi nami obľúbené sporiace účty, na ktoré si v priemere mesačne odkládame okolo 100 EUR. Takmer tretina z nás si na svoje sporiace účty každý mesiac len prihadzuje peniaze, pričom približne 65 % z nás ich aj vyberá.
Viaceré ukazovatele potvrdzujú, že Slováci investujú svoje peniaze radšej konzervatívnejšie a sporenie v komerčných bankách uprednostňujú pred investíciami do akcií a dlhopisov, ktoré v sebe nesú vyššiu mieru rizika.
Úrokové sadzby na sporiacich účtoch sa v posledných rokoch výrazne zmenili. Zatiaľ čo niektoré banky ponúkajú úrodky blízke nule, iné dokážu poskytnúť až 5 % p.a. pri splnení určitých podmienok. Dôležité je porovnať ponuky a vybrať si sporiaci účet, ktorý Vám prinesie najlepšie zhodnotenie.
Dnes rozlišujeme tri základné druhy sporiacich účtov. Sú nimi vkladné knižky, klasické sporiace účty a termínované vklady. Vysvetlíme si, aké sú rozdiely medzi týmito formami a aké výhody či nevýhody z nich plynú.
Čo je vkladná knižka?
Vkladná knižka síce dnes patrí medzi zastaralejšie bankové produkty, no stále sa teší obľube najmä ako sporiaci účet pre deti. Má formu cenného papiera, ktorým banka potvrdí, že od vás prijala vklad, či už v hotovosti na ktorejkoľvek pobočke banky alebo bezhotovostným prevodom na vopred stanovený účet.
Rozlišujeme dva základné druhy. Prvým je vkladná knižka bez viazanosti. Výhodou je, že vloženými peniazmi môžete disponovať kedykoľvek a nemusíte čakať na uplynutie výpovednej lehoty. Nevýhodou je nižší úrok ako daň za to, že s peniazmi môžete hýbať.
Druhou alternatívou je vkladná knižka s výpovednou lehotou. V súčasnosti banky ponúkajú vkladné knižky s výpovednou lehotou na 1, 3, 6, 12 alebo 24 mesiacov. Dostanete pri nich vyšší úrok, no ak chcete peniaze vybrať predčasne, zaplatíte zmluvnú pokutu.
Otvorenie a zrušenie vkladnej knižky
Založenie vkladnej knižky je jednoduché. Stačí mať minimálne 18 rokov a vkladnú knižku si môžete otvoriť buď priamo na pobočke vybranej banky alebo online.
V oboch prípadoch budete potrebovať občiansky preukaz. Ak sa rozhodnete pre založenie vkladnej knižky online, zmluva vám príde domov poštou a vy ju musíte vrátiť podpísanú banke späť.
Zrušenie vkladnej knižky odporúčame urobiť vždy písomne prostredníctvom príslušných bankových formulárov alebo listom s údajmi uvedenými v zmluve. Výpovedná lehota sú zvyčajne 3 mesiace.
Pri starších vkladných knižkách odporúčame ešte pred samotným zrušením vkladnej knižky prehodnotiť zmluvné podmienky, aby ste predišli prípadným poplatkom. Prvotný vklad bude následné vyplatený prevodom na váš bežný účet alebo vyplatený v hotovosti na pobočke konkrétnej banky.
Výhody a nevýhody vkladnej knižky
Stabilný bankový produkt
Ochrana vkladu do výšky 100 000 €
Nízke úroky
Existencia modernejších a výhodnejších spôsobov sporenia
Čo je sporiaci účet?
Ak chceme charakterizovať sporiaci účet, musíme povedať, že je to bankový produkt nachádzajúci sa presne v strede medzi klasickým bankovým účtom a termínovaným vkladom.
Jeho otvorenie, vedenie a takisto všetky transakcie s ním spojené bývajú bezplatné a odporúčame ho tým, ktorí si chcú peniaze sporiť, ale zároveň nimi aj hneď disponovať.
Úroky na klasických sporiacich účtoch nie sú vysoké, neodporúčame na nich držať vysoké finančné obnosy. Rovnako ako vkladná knižka, aj klasický sporiaci účet podlieha ochrane v zmysle Zákona o ochrane vkladov.
Využite naše porovnanie a vyberte si ten najvýhodnejší sporiaci účet.
Výhody a nevýhody sporiaceho účtu
Možnosť disponovať peniazmi kedykoľvek
Vyššie úrokové sadzby ako vkladná knižka
Bezplatné vklady a výbery
Nižšie úroky ako termínované vklady a iné spôsoby investovania
Úroky sa môžu meniť v závislosti od rozhodnutí ECB
Čo je termínovaný vklad?
Predstavuje strednodobú alternatívu sporenia v trvaní 1 až 5 rokov s vopred dohodnutou úrokovou sadzbou. Tá býva najvyššia spomedzi všetkých tu uvedených sporiacich možností.
Vaše peniaze uložené na termínovanom vklade podliehajú ochrane do výšky 100 000 EUR. Platí, že čím dlhšie necháte peniaze ležať na termínovanom vklade, tým vyšší úrok dostanete, ale nemôžete nimi počas celej doby sporenia disponovať.
Nevýhodou je, že váš maximálny vklad je vzhľadom na vyššie úroky relatívne nízky. Dajte si pozor na to, aby sa po uplynutí lehoty nestalo, že vám bude termínovaný vklad automaticky obnovený a radšej sa vždy dopredu informujte.
Výhody a nevýhody termínovaného vkladu
Žiadne výkyvy úrokových sadzieb
Vyššie úrokové sadzby ako na klasickom sporiacom účte
Ochrana vkladu do výšky 100 000 €
Maximálne vklady sú nízke
Peniazmi nemôžete počas doby sporenia disponovať
Ako funguje sporiaci účet?
Podobne ako pri vkladnej knižke, aj tu je proces otvorenia sporiacich účtov jednoduchý. Musíte mať viac ako 18 rokov, žiadne ďalšie dokumenty okrem občianskeho preukazu zvyčajne nie sú potrebné.
Svoj sporiaci účet si môžete otvoriť buď priamo na pobočke vašej banky alebo online z pohodlia domova. Ak sa neviete rozhodnúť, ktorý sporiaci účet alebo termínovaný vklad je pre vás ten najvýhodnejší, využite naše porovnanie.
Ak sa rozhodnete zrušiť svoj sporiaci účet, odporúčame tak urobiť buď priamo na pobočke banky, alebo písomne využitím bankového formulára.
Sporiaci účet môže byť uzatvorený bez udania dôvodu. Nezabudnite, že váš termínovaný vklad môže byť automaticky predĺžený o ďalší rok, ak o jeho zrušenie nepožiadate vopred.
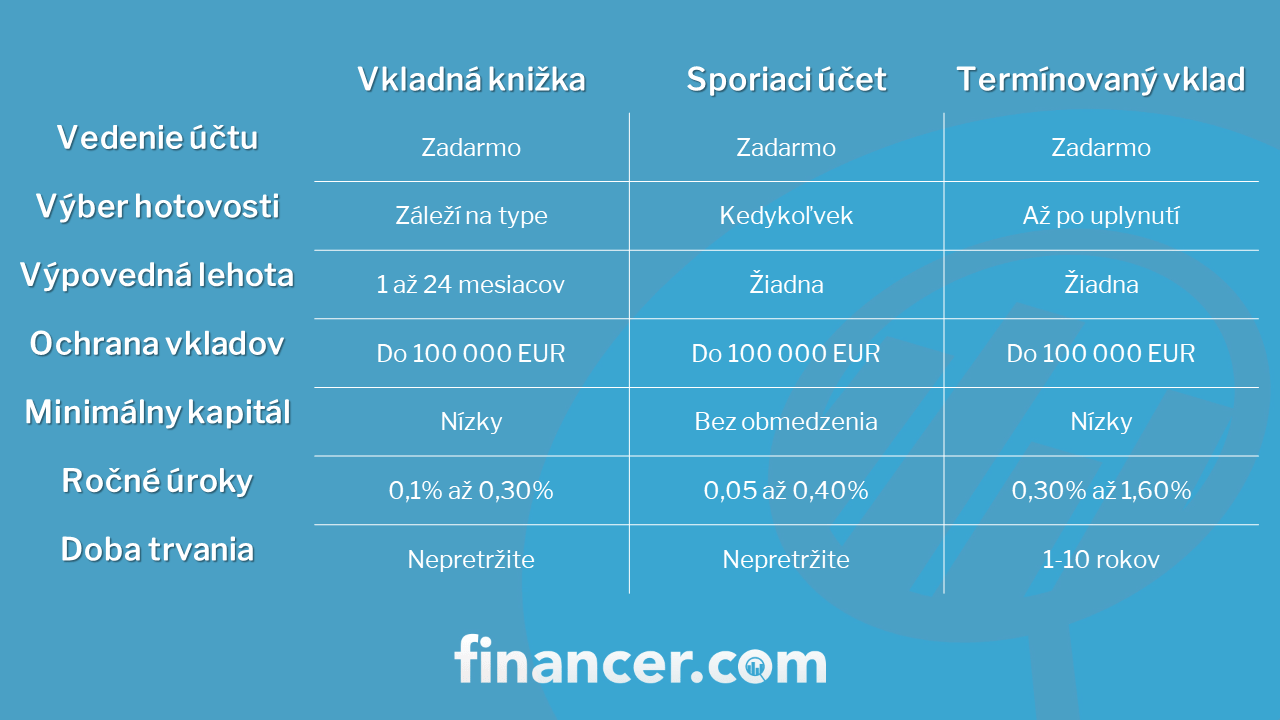
Sporiace účty porovnanie
Pripravili sme pre vás prehľadné grafické spracovanie základných rozdielov medzi troma alternatívami v sporení.
Sporiaci účet pre deti
Nie je nič nezvyčajné, že deti majú svoj vlastný sporiaci účet. Väčšinou rodičia takto svojim ratolestiam šetria na budúcnosť alebo lepšie vzdelanie. Pri sporení pre deti nejde len o výber správneho bankového produktu. Ešte pred tým, než vôbec začnete sporiť, mali by ste zvážiť tieto veci:
Či vás sporenie pre deti príliš nezaťaží a môžete si ho dovoliť
Uvedomte si, ako dlho a aké čiastky chcete vašim deťom šetriť
Vyberte si takú banku, s ktorou máte dobré skúsenosti a dôverujete jej
Súčasné možnosti dávajú rodičom na výber z klasickej vkladnej knižky pre deti alebo sporiaceho účtu. Sporiace účty zvyknú banky priamo deliť podľa účelu sporenia. Buď sú špeciálne zamerané na zabezpečenie budúceho vzdelania alebo na zabezpečenie istejšej budúcnosti.
Ako rodičia by sme ale okrem šetrenia nemali zabúdať ani na vzdelávanie našich detí v oblasti finančnej gramotnosti.
Ako vyzerá dobrý sporiaci účet?
Vysoký úrok automaticky neznamená, že ide o najvýhodnejší sporiaci účet. Ten najlepší sporiaci účet by mal spĺňať niekoľko nevyhnutných požiadaviek.
Vklady a výbery dostupné kedykoľvek bezplatne
Zriadenie a vedenie účtu zadarmo
Dostatočná ochrana nasporených peňazí
Možnosť vkladať aj nízke sumy (napr. 10 EUR)
Garantovaný úrok počas celej doby sporenia
Prístup k účtu prostredníctvom internetu, mobilu alebo karty
Lepšie zhodnotenie peňazí
Ďalšie výnosnejšie možnosti zhodnocovania Vašich peňazí sú len v produktoch, ktoré so sebou prinášajú vyššie riziko straty.
Sporiaci účet samotný nemusí stačiť na ochranu pred infláciou, no s ním dokážete pohodlne našetriť finančnú rezervu, vďaka ktorej potom môžete pravidelne investovať.
Pravidelne investície nasporenom peňazí majú dobrý dôvod. Prichádzajú však na rad až potom, keď na sporiacom účte našetríte dostatočnú rezervu pre prípad núdze. Vyberte si teda ten najvýhodnejší sporiaci účet a začnite pravidelne šetriť ešte dnes.
Často kladené otázky o sporiacich účtoch
Ako funguje sporiaci účet?
Sporiaci účet je bankový produkt, ktorý slúži na bezpečné zhodnocovanie peňazí. Funguje podobne ako bežný účet, no ponúka vyšší úrok. Peniaze naň môžete vkladať kedykoľvek a väčšina bánk umožňuje aj okamžitý výber. Vedenie účtu je zvyčajne bezplatné a vklady sú chránené Fondom na ochranu vkladov do výšky 100 000 €.
Ktorý sporiaci účet je najvýhodnejší?
Najvýhodnejší sporiaci účet závisí od Vašich potrieb. Ak hľadáte najvyšší úrok, porovnajte ponuky s viazanosťou, kde sadzby dosahujú až 5 % p.a. Ak potrebujete mať peniaze okamžite k dispozícii, vyberte si účet bez výpovednej lehoty, kde sa úroky pohybujú okolo 0,5 % až 2,25 % p.a.
Je sporiaci účet bezpečný?
Áno. Vklady na sporiacich účtoch v slovenských bankách sú chránené Fondom na ochranu vkladov do výšky 100 000 € na jedného klienta v jednej banke. To znamená, že ak by banka skrachovala, Vaše peniaze do tejto výšky sú garantované.
Aký je rozdiel medzi sporiacim účtom a termínovaným vkladom?
Sporiaci účet umožňuje flexibilné vklady a výbery kedykoľvek, no ponúka nižší úrok. Termínovaný vklad má pevne stanovenú dobu uloženia (1 až 5 rokov) a vyšší úrok, ale peniaze počas tejto doby nemôžete vybrať bez sankcie. Oba produkty sú chránené Fondom na ochranu vkladov.
Zdaňujú sa úroky zo sporiaceho účtu?
Áno, úroky zo sporiacich účtov podliehajú na Slovensku zrážkovej dani vo výške 19 %. Daň zráža priamo banka, takže Vy dostanete už čistý úrok po zdanení. Tento príjem nemusíte uvádzať v daňovom priznaní.
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.