A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Urobte si prehľad vo financiách
Zapíšte si všetky mesačné príjmy a výdavky. Rozdeľte výdavky na fixné (bývanie, energie, poistenie, splátky) a variabilné (jedlo, oblečenie, zábava). Sledujte výdavky aspoň jeden mesiac, ideálne tri. Pomôcť Vám môžu aplikácie na správu rozpočtu.
Stanovte si cieľovú sumu
Na základe Vašich mesačných výdavkov si vypočítajte cieľ. Začnite s 3-násobkom mesačných výdavkov. Ak sú Vaše výdavky 800 € mesačne, cieľ je 2 400 €. Neskôr môžete zvýšiť na 6-násobok.
Založte si oddelený sporiaci účet
Otvorte si sporiaci účet v inej banke, než máte bežný účet. Na Slovensku je väčšina sporiacich účtov bez poplatkov a bez výpovednej lehoty. Vaše vklady sú chránené Fondom ochrany vkladov do výšky 100 000 €.
Nastavte si automatický trvalý príkaz
Hneď po výplate si automaticky presuňte stanovenú čiastku na sporiaci účet. Odporúča sa odkladať minimálne 10 % z čistého príjmu. Ak momentálne nemôžete toľko, začnite s 50 € mesačne a postupne zvyšujte.
Na tieto peniaze nesiahajte
Finančná rezerva slúži výhradne na krízové situácie. Nie na výpredaje, dovolenky ani nové gadgety. Ako povedal finančný expert David Bach: "Dôvodom, prečo mnoho ľudí nemá nasporené peniaze na krízu, je ten, že sa neustále cítia byť v kríze. Lenže skutočná kríza ohrozuje človeka na živote, nie na pohodlí."
Tretina Slovákov nemá žiadne úspory a ďalšia tretina má nasporené len minimum. Pritom nečakané výdavky prichádzajú bez varovania. Pokazené auto, výpadok príjmu alebo nutná oprava v byte dokážu z rodinného rozpočtu urobiť nočnú moru.
Finančná rezerva je práve to, čo Vás pred takýmito situáciami ochráni. Nejde o žiadnu zložitú stratégiu. Stačí si pravidelne odkladať časť príjmu na oddelený účet a vedieť, kedy na tieto peniaze siahnuť.
V tomto článku si ukážeme, aká veľká by mala byť Vaša finančná rezerva, kam ju uložiť a ako ju vybudovať krok za krokom.
Finančná rezerva je voľne prístupný obnos peňazí, na ktorý siahnete výlučne v prípade krízy alebo naozaj nečakaných výdavkov. Nie je to dovolenka, nová elektronika ani prestavba kuchyne.
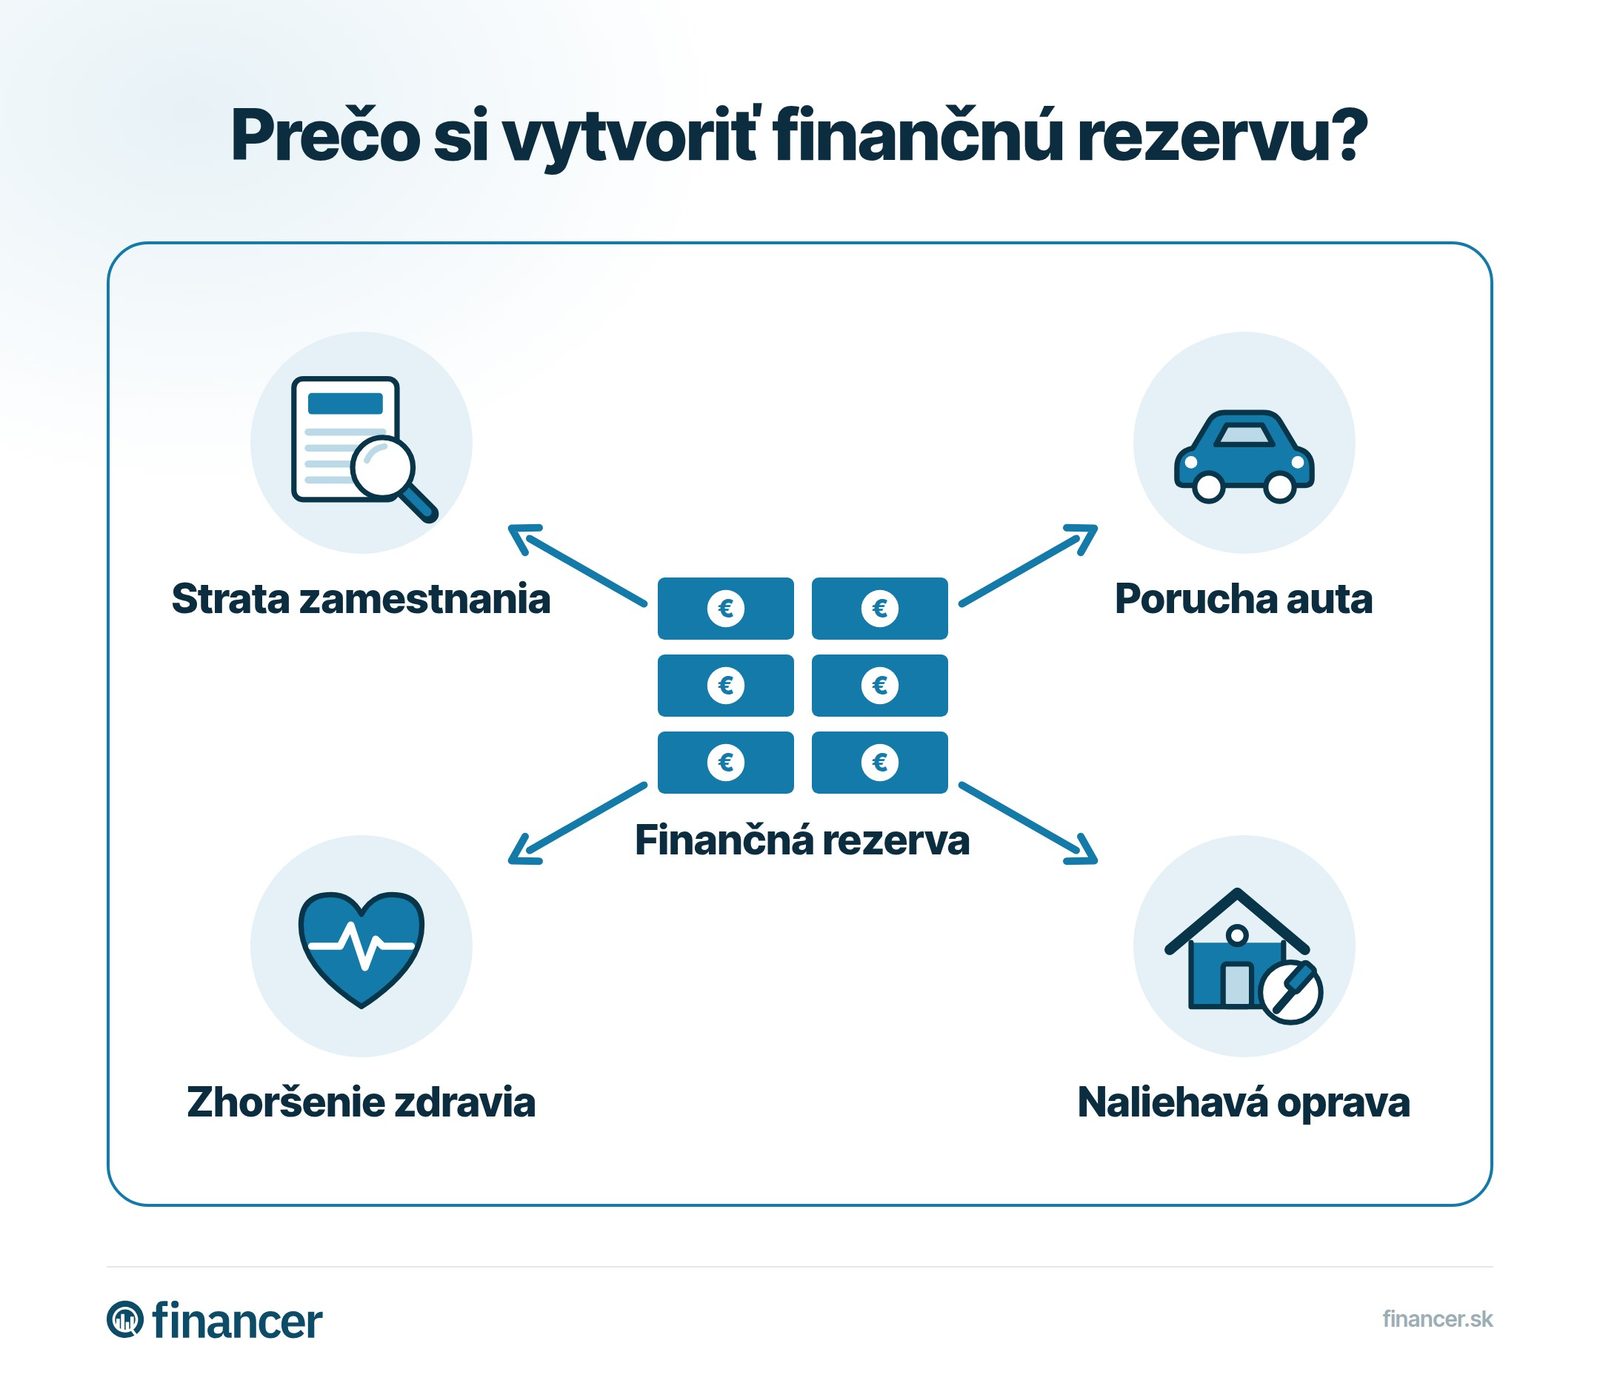
Sú to peniaze na pokrytie situácií, ktoré Vás reálne ohrozujú. Napríklad strata zamestnania, vážnejšia choroba, haváriová oprava strechy alebo pokazená chladnička v lete.
Finančná rezerva má dve úrovne. Likvidná rezerva pokrýva bežné nečakané výdavky. Sú to peniaze na sporiacom účte, ku ktorým sa dostanete do 24 hodín. Odporúča sa mať v nej sumu na pokrytie 3 až 6 mesiacov výdavkov.
Dlhodobá rezerva slúži na väčšie životné udalosti, napríklad kúpu bytu, nové auto alebo preklenutie dlhšieho obdobia bez príjmu. Po nej siahnete až vtedy, keď likvidná rezerva nestačí.
Väčšina odborníkov sa zhoduje na 3 až 6-násobku Vašich mesačných výdavkov. Otázka, aká veľká finančná rezerva je dostatočná, závisí od Vašej konkrétnej situácie. Pre slovenské domácnosti to v praxi vyzerá takto:
Priemerná čistá mzda na Slovensku dosahuje približne 1 220 €. Ak sú Vaše mesačné výdavky okolo 900 €, minimálna finančná rezerva by mala byť 2 700 € (3 mesiace). Ideálna finančná rezerva domácnosti je okolo 5 400 € (6 mesiacov).
Ako si však správne určiť výšku práve pre Vašu situáciu?
Závisí od niekoľkých faktorov:
Pre začiatok si stanovte realistický cieľ. Ak nemáte zatiaľ nič nasporené, začnite s cieľom 1 000 €. Je to suma, ktorá pokryje väčšinu bežných nečakaných výdavkov.
Finančná rezerva musí byť bezpečná a rýchlo dostupná. Neinvestujte ju do akcií, fondov ani kryptomien, pretože pri poklese trhu by ste mohli prísť o časť peňazí práve vtedy, keď ich najviac potrebujete.
Najlepšie miesto pre finančnú rezervu je oddelený sporiaci účet v inej banke, než máte bežný účet. Dôvod je jednoduchý. Keď nevidíte tieto peniaze vedľa svojho bežného zostatku, menej budete v pokušení na ne siahnuť.
Aktuálne úrokové sadzby na sporiacich účtoch na Slovensku sa pohybujú od 0,5 % do 1,6 % ročne. Niektoré banky ponúkajú výhodnejšie podmienky pri aktívnom účte. Úroky síce nepokryjú infláciu (tá bola na konci roka 2025 na úrovni 4,1 %), no finančná rezerva nie je o výnosoch. Je o bezpečnosti a dostupnosti.
Alternatívou je termínovaný vklad na kratšiu dobu (3 alebo 6 mesiacov), kde môžete získať o niečo vyšší úrok. Časť rezervy si môžete nechať aj v hotovosti doma pre prípad, že by ste sa k účtu nedostali.
Základný princíp je jednoduchý: míňajte menej, než zarábate, a rozdiel si pravidelne odkladajte. V praxi to ale vyžaduje konkrétny plán.
Pravidelné sporenie na rezervu si vyžaduje plán. Tu je overený postup:
Získajte prehľad o všetkých dostupných sporiacich účtoch na trhu. Porovnajte úrokové sadzby a vyberte si tú najvýhodnejšiu ponuku pre vaše úspory.
Nájsť najlepší účetAk sa Vám zdá, že na šetrenie nemáte priestor, pozrite sa na overené tipy, ako šetriť peniaze efektívne.
Prezrite si výpisy z účtu za posledné tri mesiace. Väčšina ľudí nájde zbytočné predplatné služby, príliš časté stravovanie v reštauráciách alebo impulzívne nákupy. Aj 30 € mesačne navyše znamená 360 € ročne.
Prechádzka po byte odhalí prekvapivo veľa vecí, ktoré len zaberajú miesto. Bazár, Vinted alebo Facebook Marketplace sú rýchly spôsob, ako získať peniaze na prvý vklad do Vašej finančnej rezervy.
Niekedy je jednoduchšie zarobiť viac, než šetriť na každom kroku. Brigáda, freelancing alebo zdieľanie nákladov s kolegami na cestu do práce sú praktické cesty. Viac inšpirácie nájdete v našom článku o tom, ako si zarobiť peniaze.
Pri online nákupoch môžete časť peňazí dostať späť. Na Slovensku funguje napríklad Tipli, ktorý vracia percento z nákupov v stovkách e-shopov.
Keď dosiahnete cieľovú sumu, neznamená to, že prestanete šetriť. Stačí si udržiavať rezervu na rovnakej úrovni a zvyšok príjmov môžete nasmerovať inam.
Zvážte investovanie do fondov alebo sporenie a investovanie na dlhodobé ciele, napríklad dôchodok alebo bývanie.
Dôležité je jedno pravidlo: nikdy nesiahajte na dlhodobé aktíva (dôchodkové sporenie, investície) kvôli bežným výdavkom. Na to máte finančnú rezervu. Ak ju vyčerpáte, najprv ju doplňte a až potom sa vráťte k investovaniu.
Osem z desiatich Slovákov vstúpilo do roku 2026 s obavami o vyššie životné náklady. Ceny potravín rastú, energie zdražujú a platy za nimi nestíhajú. V takejto dobe je finančná rezerva ešte dôležitejšia.
Bez nej máte výrazne vyššie riziko zadlženia. A zbaviť sa dlhov je vždy náročnejšie, než im predísť. Stačí jedna nečakaná udalosť a bez finančného vankúša sa ocitnete v situácii, kde Vám zostáva len siahnutie po rýchlej pôžičke s vysokým RPMN.
S nasporenými peniazmi sa rozhodujete slobodne. Môžete si dovoliť odmietnuť nevýhodné podmienky, počkať na lepšiu ponuku alebo jednoducho pokojne spať. Pocitu, že Vás finančne nič neprekvapí, sa nič nevyrovná.
Odporúča sa mať nasporenú sumu vo výške 3 až 6 mesačných výdavkov. Pre jednotlivca s výdavkami 900 € mesačne to znamená 2 700 až 5 400 €. Pre rodinu s deťmi by mala byť vyššia.
Najvhodnejšie je oddelený sporiaci účet bez výpovednej lehoty. Časť môžete mať v hotovosti a časť na termínovanom vklade. Neinvestujte rezervu do akcií ani fondov.
Začnite s akoukoľvek sumou, napríklad 20 až 50 € mesačne. Nastavte si trvalý príkaz hneď po výplate. Postupne sumu zvyšujte, keď nájdete spôsoby, ako znížiť výdavky alebo zvýšiť príjmy.
Výhradne v prípade skutočnej krízy, napríklad strata zamestnania, vážna choroba, haváriová oprava v byte alebo auto. Nie na dovolenky, výpredaje ani impulzívne nákupy.
Áno, aj keď inflácia znižuje kúpnu silu Vašich úspor. Finančná rezerva nie je investícia, je to poistka. Bez nej by ste museli v núdzi siahať po pôžičke s vysokým RPMN, čo Vás vyjde oveľa drahšie.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený: váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Nájsť najlepšie úročenie
až do 1,5 % RPSN
3 možností
Možnosti chránené Fondom ochrany vkladov
Pozrieť najlepšie sadzbyNájsť najlepšie úročenie
až do 1,5 % RPSN
3 možností
11 min čítaniaOsobné financie
8 min čítaniaOsobné financie
5 min čítaniaOsobné financie
7 min čítaniaOsobné financie
10 min čítaniaOsobné financie
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.