Aj keď sa snažíme udržiavať dáta aktuálne, nemôžeme zaručiť úplnú presnosť na dennej báze
Štatistiky produktov
Kompletný prehľad všetkých údajov o produktoch v tomto porovnaní, ktorý vám pomôže urobiť správne rozhodnutie.
Prvé bývanie
1 (100 %)
Druhé bývanie
1 (100 %)
Investičná nehnuteľnosť
1 (100 %)
Refinancovanie hypotéky
1 (100 %)
Pôžička so zlou úverovou históriou
0 (0 %)
Zľava za bankový účet
1 (100 %)
Bezúročné obdobie
0 (0 %)
Maximálna financovaná suma
0 (0 %)
Štatistiky vychádzajú z 1 produktov typu Hypotéky v našej databáze.
SpoločnosťNajnižšiaNajvyššia
mBank3,65 %3,65 %
Úrokové sadzby
Pozrite sa, ako sa sadzby porovnávajú medzi všetkými poskytovateľmi. Stĺpce zobrazujú rozpätie medzi najnižšími a najvyššími sadzbami ponúkanými jednotlivými spoločnosťami.
Výber Financera
Najlepšie hodnotené
mBank
mBank ponúka pôžičky s úrokom od 5,89 % a hypotéky od 3,39 % (3-ročná fixácia). Bežný účet, pôžičky a väčšina služieb je bez poplatkov. Výbery z bankomatov od 70 € zadarmo.
Zákaznický servis je dostupný cez mLinku (0850 60 60 50), chat a e-mail. Poboučky slúžia ako informačné centrá. Klienti občas hlásia pomalšiu odozvu na linke.
Transparentné podmienky s prehľadným sadzobníkom. Predčasné splatenie pôžičky bez poplatkov, mimoriadne splátky hypotéky do 30 % istiny zadarmo. Možnosť odkladu splátok až na 3 mesiace.
Zákazníci chvália mBank za pohodlné online bankovníctvo, bezplatný účet a prehľadnú aplikáciu. Sťažnosti sa týkajú obmedzenej dostupnosti pobočiek a bezpečnostných procesov pri blokácii účtu.
Získajte exkluzívne podmienky od najlepších finančných spoločností
Kupujete byt alebo dom a potrebujete hypotéku? Porovnali sme aktuálne ponuky všetkých bánk na Slovensku, aby ste vedeli, kde získate najnižší úrok a najlepšie podmienky.
Úrokové sadzby sa v roku 2026 pohybujú od približne 3 % ročne a banky opäť súťažia o klientov. Či už ide o Vašu prvú hypotéku, refinancovanie alebo hypotéku pre mladých, v našom porovnávači nájdete ponuky prispôsobené Vašej situácii.
Aká je najlepšia hypotéka práve pre Vás? Cez kalkulačku a porovnávač Financer.sk si rýchlo porovnáte úroky, mesačné splátky aj poplatky naprieč všetkými bankami.
Čo je hypotéka?
Hypotéka (hypotekárny úver) je dlhodobý úver určený na financovanie nehnuteľnosti. Banka Vám požičia peniaze a ako zábezpeku si vezme záložné právo na kupovanú nehnuteľnosť. Ak prestanete splácať, banka má právo nehnuteľnosť predať a pokryť tak svoj záväzok.
Oproti spotrebnému úveru má hypotéka výrazne nižší úrok, pretože je zabezpečená nehnuteľnosťou. Na druhej strane ide o záväzok na 20 až 30 rokov, takže je dôležité vybrať si správne.
Hypotéku môžete použiť na kúpu bytu, domu, pozemku, na výstavbu, rekonštrukciu alebo refinancovanie existujúceho úveru.
Základné parametre hypotéky
Doba splatnosti až 30 rokov (niektoré banky až 40)
Úrokové sadzby od cca 3 % ročne (stav marec 2026)
Fixácia úroku na 1 až 10 rokov
Financovanie do 80 % hodnoty nehnuteľnosti (LTV), výnimočne 90 %
Nehnuteľnosť slúži ako zábezpeka
Možnosť anuitného, degresívneho alebo progresívneho splácania
Aktuálne úrokové sadzby hypoték na Slovensku
V marci 2026 sa úrokové sadzby hypoték na Slovensku pohybujú od približne 3,00 % do 4,19 % ročne pri trojročnej fixácii. Najnižšie úroky ponúka Prima banka (3,00 %) a Fio banka (3,08 %). Medzi ďalšie výhodné ponuky patrí 365.bank (3,25 %) a UniCredit Bank (3,29 %).
Pri päťročnej fixácii sú sadzby mierne vyššie. mBank napríklad ponúka 3,89 % a Tatra banka 3,69 %. Slovenská sporiteľňa znížila sadzby na 3,19 % pri trojročnej fixácii.
Poplatky za poskytnutie hypotéky sa pohybujú od 0 € (Fio banka, UniCredit, mBank, VÚB, Tatra banka) až po 400 € (Slovenská sporiteľňa). Nezabudnite, že najnižší úrok nemusí automaticky znamenať najlacnejšiu hypotéku. Poplatky a ďalšie podmienky dokážu celkovú cenu výrazne ovplyvniť.
LTV a fixácia úroku
LTV (Loan to Value) vyjadruje pomer medzi výškou úveru a hodnotou nehnuteľnosti. Na Slovensku platí, že banky štandardne financujú do 80 % hodnoty nehnuteľnosti. Zvyšných 20 % musíte doložiť z vlastných zdrojov.
Niektoré banky poskytujú financovanie až do 90 % LTV, no tieto výnimky sú regulované Národnou bankou Slovenska. Banky môžu poskytnúť iba 20 % z celkového objemu úverov v rozmedzí 80-90 % LTV, takže na tieto výnimky sa vzťahujú prísnejšie podmienky.
Fixácia úroku určuje, ako dlho Vám banka garantuje rovnaký úrok. Najčastejšie fixácie sú na 3 a 5 rokov. Kratšie fixácie (1-3 roky) majú zvyčajne nižší úrok, ale po ich skončení sa úrok prehodnocuje podľa aktuálnych podmienok na trhu.
Pri súčasnom trende klesajúcich sadzieb sa môže oplatiť kratšia fixácia, pretože pri refixácii pravdepodobne získate ešte nižší úrok.
Ako dofinancovať chýbajúcu časť
Keďže banka Vám nepožičia viac ako 80-90 % hodnoty nehnuteľnosti, potrebujete zvyšok financovať z iných zdrojov. Tu sú najčastejšie možnosti:
Založenie druhej nehnuteľnosti (napríklad rodičovský dom alebo byt)
Príspevok od rodiny alebo darovanie
Podmienky na získanie hypotéky
Schválenie hypotéky je individuálna záležitosť, no vo všeobecnosti musíte spĺňať tieto podmienky:
Vek od 18 rokov (na konci splácania max. 65-70 rokov)
Slovenské občianstvo alebo trvalý pobyt v SR
Dostatočný a preukázateľný príjem (ideálne TPP na dobu neurčitú)
Čistá úverová história (žiadne záznamy v registroch dlžníkov)
Dostatočná bonita (príjmy musia pokryť splátku aj po odpočítaní výdavkov)
Súhlas so založením nehnuteľnosti záložným právom
Čo banka posudzuje pred schválením
Banka si Vás pred schválením hypotéky dôkladne preverí. Tu sú hlavné oblasti, na ktoré sa pozerá.
Výška príjmov
Vaše príjmy sú najdôležitejší faktor. Určia, akú maximálnu splátku si môžete dovoliť a koľko Vám banka požičia. Ako zamestnanec budete potrebovať potvrdenie o príjme a výplatné pásky. Ideálne je mať zmluvu na dobu neurčitú.
Ako SZČO predložíte daňové priznanie za posledné dva roky a potvrdenia o platbách do zdravotnej a sociálnej poisťovne.
Vaše výdavky a záväzky
Banka kontroluje aj existujúce úvery, poistenia a ďalšie pravidelné platby. Ak máte vysoké mesačné záväzky, znižuje to sumu, ktorú Vám banka ochotne požičia. Platí jednoduché pravidlo: nie je dôležité, koľko zarábate, ale koľko Vám na konci mesiaca zostane.
Vek žiadateľa
Banky zvyčajne požadujú, aby ste na konci splácania hypotéky nemali viac ako 65-70 rokov. Od veku 41 rokov sa maximálna výška úveru postupne znižuje podľa pravidiel NBS.
Úverová história
Banka preverí Váš záznam v úverovom registri (SBCB). Negatívne záznamy o neuhradených záväzkoch môžu viesť k zamietnutiu žiadosti alebo horšej úrokovej sadzbe.
Nehnuteľnosť
Banka si nechá oceniť nehnuteľnosť znaleckým posudkom a preverí vlastnícke vzťahy v katastri nehnuteľností. Pri výstavbe budete potrebovať aj stavebné povolenie a rozpočet.
Proces schvaľovania hypotéky krok za krokom
Vybavenie hypotéky trvá zvyčajne 4 až 8 týždňov. Tu je prehľad celého procesu.
1. Podanie žiadosti
S hypotekárnym poradcom alebo bankárom vyplníte žiadosť. Dohodnete sa na výške hypotéky, dobe fixácie, úrokovej sadzbe a účele úveru. Pripravte si občiansky preukaz a druhý doklad totožnosti.
2. Prescoring
Banka vykoná prvé posúdenie Vašej žiadosti. Na základe vyplneného formulára o príjmoch a výdavkoch preverí registre dlžníkov. Ak máte negatívne záznamy, banka buď ponúkne vyššiu sadzbu, alebo žiadosť zamietne.
3. Doloženie dokumentov
Ak prejdete prescoring, budete dokladovať všetky potrebné dokumenty. Každá banka vyžaduje niečo iné, no určite budete potrebovať doklady o príjmoch, výdavkoch, majetkových pomeroch a dokumentáciu k nehnuteľnosti.
4. Scoring a schválenie
Bankoví analytici vyhodnotia Vašu žiadosť na základe predložených dokumentov. Ak všetko prejde, pripravia sa zmluvy.
5. Podpis zmluvy a čerpanie
Po podpise všetkých zmlúv splníte ešte podmienky na čerpanie:
Potvrdenie o zaplatení vlastných zdrojov
Poistenie nehnuteľnosti (vinkulované v prospech banky)
Zápis záložného práva do katastra nehnuteľností
Aktuálny výpis z listu vlastníctva
Poplatky spojené s hypotékou
Okrem samotného úroku počítajte aj s nasledujúcimi nákladmi:
Poplatok za poskytnutie úveru (0 € až 400 € podľa banky)
Znalecký posudok nehnuteľnosti (200 € až 400 €)
Poistenie nehnuteľnosti (povinné, ročne cca 100-300 €)
Zápis záložného práva do katastra (66 €)
Životné poistenie (niektoré banky ho vyžadujú pre lepší úrok)
Spôsoby splácania hypotéky
Existujú tri základné spôsoby splácania hypotéky. Každý má iné rozloženie splátok v čase.
Anuitný spôsob
Najbežnejší na Slovensku. Platíte stále rovnakú mesačnú splátku, no na začiatku ide väčšia časť na úroky a ku koncu splácate hlavne istinu. Výhodou je predvídateľnosť, vždy viete, koľko budete platiť.
Degresívny spôsob
Zo začiatku platíte vyššie splátky, ktoré postupne klesajú. Celkovo zaplatíte menej na úrokoch ako pri anuitnom spôsobe. Hodí sa, ak máte teraz vyšší príjem a chcete šetriť na úrokoch z dlhodobého hľadiska.
Progresívny spôsob
Splátky na začiatku sú nízke a postupne rastú. Vhodné pre mladých ľudí na začiatku kariéry, ktorí očakávajú rast príjmov. Celkovo ale na úrokoch zaplatíte viac.
Vývoj cien nehnuteľností
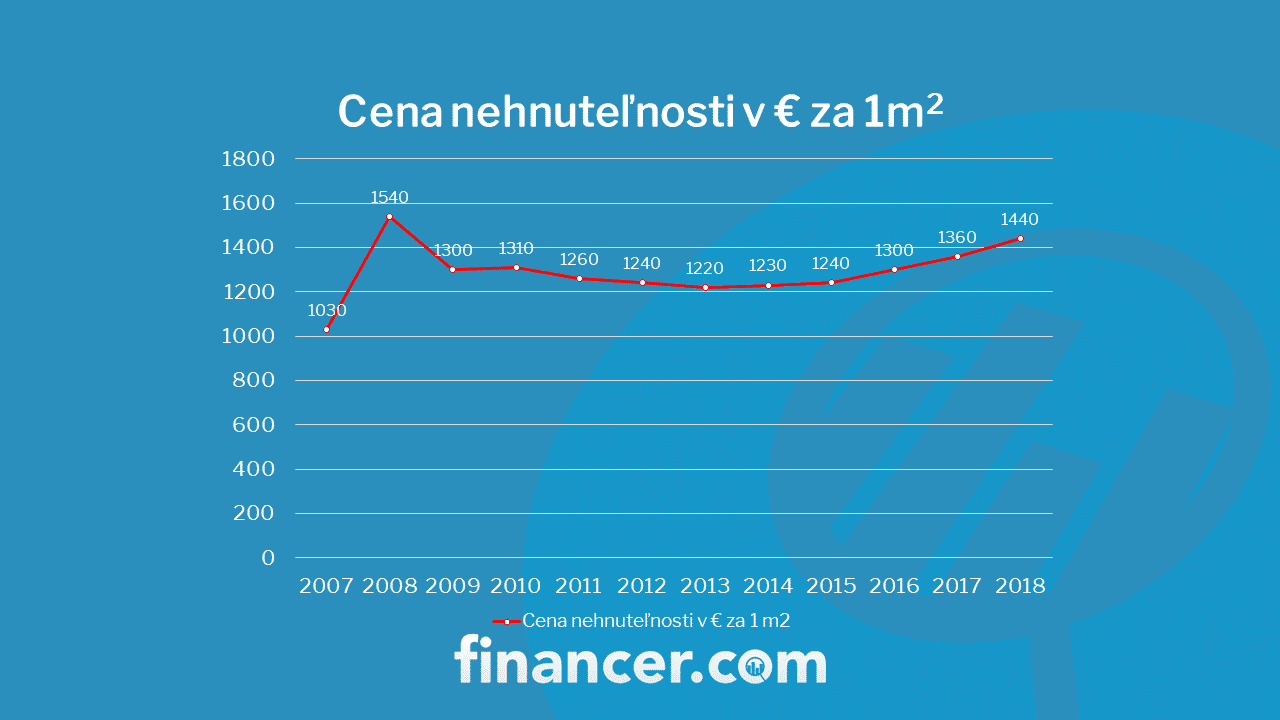
Ceny nehnuteľností na Slovensku dlhodobo rastú. Podľa údajov NBS dosiahla priemerná cena nehnuteľností v treťom štvrťroku 2025 rekordných 2 814 € za m², čo bol medziročný nárast o 11,7 %. V Bratislave sú ceny výrazne vyššie, sekundárny trh sa pohybuje okolo 4 400 €/m² a novostavby okolo 5 300 €/m².
Pre rok 2026 odborníci očakávajú ďalší rast cien, no miernejší, približne do 5 %. Nižšie úrokové sadzby hypoték zvyšujú dopyt po nehnuteľnostiach, čo tlačí ceny nahor.
Ak zvažujete kúpu nehnuteľnosti, nečakanie sa môže oplatiť. S klesajúcimi úrokmi sa zvýši konkurencia medzi kupujúcimi, čo môže ceny ešte zdvihnúť.
Hypotéka alebo prenájom?
Večná dilema, na ktorú neexistuje jedna správna odpoveď. Záleží na Vašej finančnej situácii a plánoch.
Pri prenájme nemusíte riešiť úspory na vlastné zdroje, opravy ani záväzok na desiatky rokov. Na druhej strane platíte za niečo, čo nebude nikdy Vaše. Výšku nájmu nemôžete ovplyvniť a prenajímateľ Vám môže dať výpoveď.
Pri hypotéke bývate vo vlastnom a splátky sú investíciou do Vášho majetku. Ceny nehnuteľností dlhodobo rastú, takže byt si časom môže zachovať alebo zvýšiť hodnotu. Mesačná splátka hypotéky pritom môže byť porovnateľná s nájomným v niektorých lokalitách.
Skontrolujte RPMN, nie len úrok. RPMN zahŕňa všetky náklady úveru vrátane poplatkov. Hypotéka s nižším úrokom, ale vysokými poplatkami, môže byť drahšia ako tá s vyšším úrokom a nulovými poplatkami.
Zvážte dĺžku fixácie. Pri súčasnom trende klesajúcich sadzieb sa môže oplatiť kratšia fixácia (1-3 roky). Po jej skončení pravdepodobne získate ešte lepšiu sadzbu. Dlhšia fixácia (5-10 rokov) Vám dáva istotu stabilnej splátky.
Overte možnosti mimoriadnych splátok. Niektoré banky umožňujú mimoriadne splátky bez poplatku, iné si účtujú sankciu. Zistite si podmienky vopred, môže Vám to ušetriť tisíce eur na úrokoch.
Hypotéka pre mladých umožňuje daňový bonus na zaplatené úroky. Ak spĺňate podmienky (vek do 35 rokov, prvé vlastné bývanie), môžete si časť zaplatených úrokov odpočítať v daňovom priznaní.
Refinancovanie hypotéky. Ak máte hypotéku s vyšším úrokom, pri refixácii nemusíte zostať v rovnakej banke. Porovnajte ponuky a zvážte prechod k banke s lepšou sadzbou. Refinancovanie úveru Vám môže ušetriť tisíce eur.
Na čo si dať pozor
Zistite, či je zvýhodnená úroková sadzba podmienená tým, že si v banke vediete bežný účet, kontokorent alebo poistenie. Tieto produkty môžu hypotéku predražiť, ak ich reálne nepotrebujete.
Pozor na krížový predaj. Niektoré banky podmieňujú lepší úrok kúpou životného poistenia alebo iných produktov. Vždy si spočítajte, či sa Vám to oplatí.
Pred podpisom zmluvy si prečítajte podmienky predčasného splatenia. Podľa zákona môžete pri refixácii splatiť hypotéku bez poplatku, no počas fixácie sa sankcia môže pohybovať od 0 % do 5 % z predčasne splatenej sumy.
Výhody a nevýhody hypotéky
Výhody hypotéky
Nízke úrokové sadzby v porovnaní s inými úvermi
Možnosť financovať nehnuteľnosť bez celej kúpnej ceny
Splátky sú investíciou do vlastného majetku
Dlhá doba splatnosti znamená nižšie mesačné splátky
Rôzne spôsoby splácania podľa Vašej situácie
Nevýhody hypotéky
Záväzok na 20-30 rokov
Potrebujete vlastné zdroje (minimálne 10-20 % z ceny nehnuteľnosti)
Úrokové sadzby hypoték na Slovensku sa v roku 2026 pohybujú od približne 3,00 % do 4,19 % ročne pri trojročnej fixácii. Najnižšie sadzby ponúkajú Prima banka a Fio banka. Konkrétna sadzba závisí od banky, dĺžky fixácie, Vašej bonity a výšky úveru.
Koľko vlastných zdrojov potrebujem na hypotéku?
Banky na Slovensku štandardne financujú do 80 % hodnoty nehnuteľnosti, čo znamená, že potrebujete minimálne 20 % z vlastných zdrojov. Niektoré banky poskytujú výnimočne až 90 % LTV, no na tieto výnimky sa vzťahujú prísnejšie podmienky a nie sú dostupné pre každého.
Akú fixáciu úroku si vybrať?
Pri súčasnom trende klesajúcich sadzieb sa môže oplatiť kratšia fixácia (1-3 roky), pretože pri refixácii pravdepodobne získate ešte lepší úrok. Dlhšia fixácia (5-10 rokov) Vám dáva istotu stabilnej splátky. Záleží na Vašej tolerancii rizika a finančnej situácii.
Môžem hypotéku splatiť predčasne?
Áno, ale podmienky sa líšia podľa banky a načasovania. Pri refixácii (koniec fixačného obdobia) môžete hypotéku splatiť alebo refinancovať bez poplatku. Počas fixácie si banka môže účtovať sankciu od 0 % do 5 % z predčasne splatenej sumy.
Čo je RPMN a prečo je dôležité?
RPMN (ročná percentuálna miera nákladov) vyjadruje celkové náklady úveru vrátane úroku, poplatkov za poskytnutie, poistenia a ďalších nákladov. Na rozdiel od samotnej úrokovej sadzby RPMN ukazuje skutočnú cenu hypotéky, preto je najlepším ukazovateľom na porovnanie ponúk.
Ako dlho trvá schválenie hypotéky?
Celý proces od podania žiadosti po čerpanie úveru trvá zvyčajne 4 až 8 týždňov. Závisí to od rýchlosti doloženia dokumentov, zložitosti prípadu a vyťaženosti banky. Prescoring (prvé posúdenie) môže byť hotový do niekoľkých dní.
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.