A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Ak ste sa niekedy ocitli v pozícii žiadateľa o pôžičku, určite banku zaujímal váš úverový register. Pokiaľ vaše záznamy v tomto registri boli z väčšej časti pozitívne, pôžičku ste dostali. Ak nie, udial sa pravý opak a žiadosť o pôžičku vám neschválili.
Neraz sa stalo, že práve úverový register spôsobil neschválenie pôžičky. Tento register totiž pozná vaše finančné návyky, vie o vašich termínoch splátok a predošlých finančných záväzkoch starých aj niekoľko rokov úplne všetko.
Na prvý pohľad to vyzerá tak, že úverový register je pre svoje záznamy postrachom mnohých ľudí, no zdanie môže klamať. Vie aj pomôcť a okrem vašich negatívnych finančných záznamov sa v ňom ukrývajú aj všetky splátky a záväzky uhradené včas.
Vysvetlíme vám, čo vlastne úverový register znamená, čo všetko v ňom nájdeme, aké rôzne druhy úverových registrov poznáme a aj to, ako sa z neho dostať a zbytočne si nevytvárať negatívne záznamy.
Úverový register predstavuje zoznam všetkých finančných zäväzkov pre fyzické a právnické osoby. Slúžia na rýchlu výmenu informácií medzi poskytovateľmi finančných produktov ako sú banky, nebankové spoločnosti, leasingové spoločnosti a energetické spoločnosti.
Jeho cieľom je posúdiť schopnosť konkrétneho človeka splácať úver alebo iný finančný produkt nahliadnutím do jeho finančnej histórie.
Ak ste niekedy nezvládali splácať Vašu pôžičku alebo ste jednoducho zabudli na jednu splátku, či neskoro platíte Vaše účty za telefón, určite ste sa ocitli v úverovom registri. Dôležité je vedieť, že negatívny záznam môže vzniknúť už pri omeškaní so splátkou o jediný deň.
Registre však nezbierajú len negatívne záznamy. Evidujú aj všetky riadne a včas uhradené splátky, čo Vám môže pomôcť pri žiadosti o nový úver. Pozitívna úverová história je pre banky dôkazom Vašej spolšahlivosti.
Možno to vyzerá, že celý čas hovoríme o jednom centrálnom registri, no na Slovensku je ich v súčasnosti fungujúcich oveľa viac. Toto je ich kompletný prehľad:
Čo sa týka týchto registrov, je potrebné podotknúť, že voľne nie je prístupný žiaden centrálny úverový register online. Nahliadnuť do neho môžete požiadaním o výpis z úverového registra, o ktorý môžete požiadať viacerými spôsobmi. Viac sa dozviete ďalej v našom článku.
Poznáme aj iné registre, ktoré nie sú zamerané na monitorovanie našej finančnej disciplíny, ale zbierajú informácie o našich dlhoch voči Sociálnej poisťovni a Zdravotnej poisťovni, ale aj dlhy na daniach.
| Register Zdravotnej poisťovne | Register Sociálnej poisťovne | Register dlžníkov na daniach | |
|---|---|---|---|
Ste v registri, ak máte | dlh väčší ako 100 € | akúkoľvek výšku dlhu | dlh väčší ako 170 € |
Aktualizácia | raz za mesiac | raz za týždeň | raz za mesiac |
Prevádzkovateľ | VŠZP | Sociálna poisťovna | Finančná správa |
Okamžité vymazanie po uhradení dlhu | áno | áno | áno |
Okrem týchto troch registrov sa na Slovensku používa aj register účtovných závierok zameraný primárne na podnikateľov a živnostníkov.
V rámci tohto registra môžete vyhľadávať dostupné účtovné závierky zostavené k 31. decembru 2013 a neskôr. Jeho cieľom je zjednodušenie podnikateľského prostredia a zníženie samotnej administratívnej náročnosti podnikania.
V úverovom registri nájdete viacero informácií, medzi nimi sú napríklad:
Ak ste zistili, že máte negatívny záznam v registri, ktorý môže vážne ohroziť vašu žiadosť o pôžičku, existuje viacero spôsobov, ako sa dostať z registra dlžníkov.
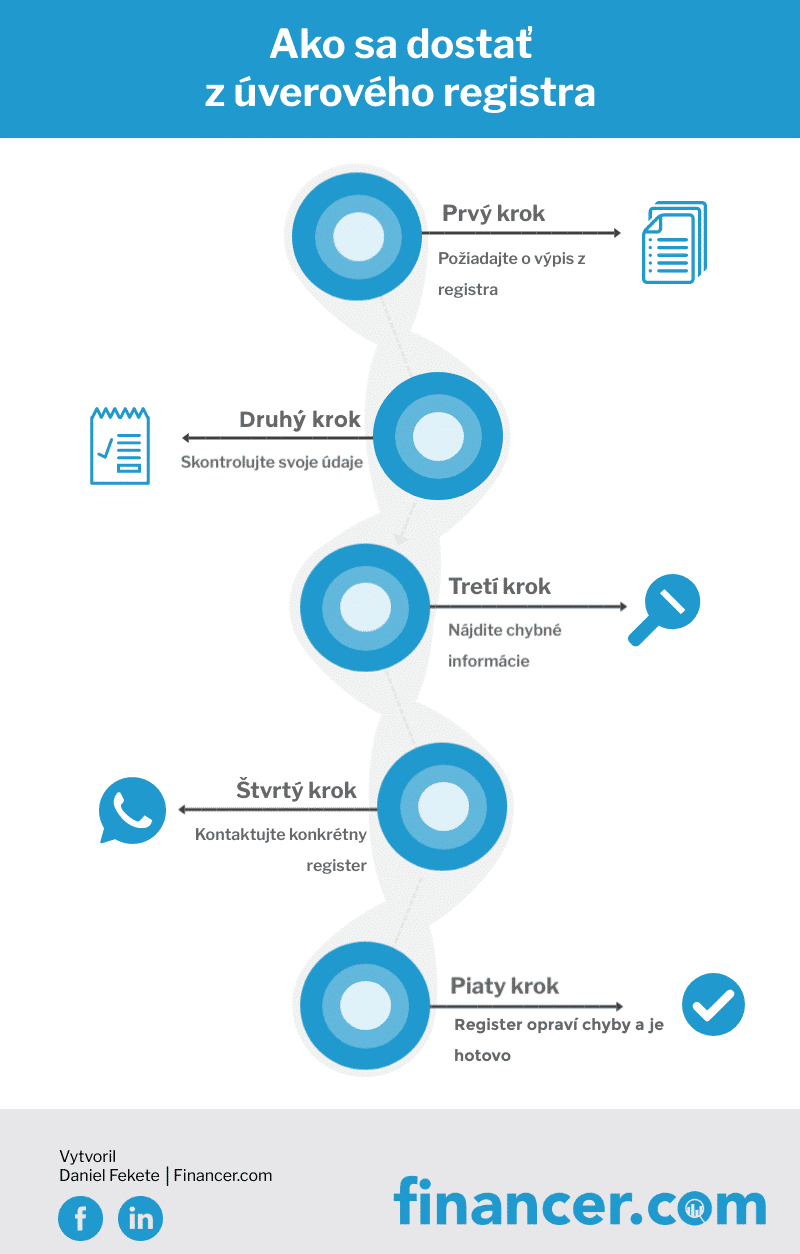
Skúste najprv využiť vyššie uvedené kroky. So žiadosťou o pôžičku chvíľu počkať a následne o ňu požiadať s čistým štítom už bez záznamu v úverovom registri.
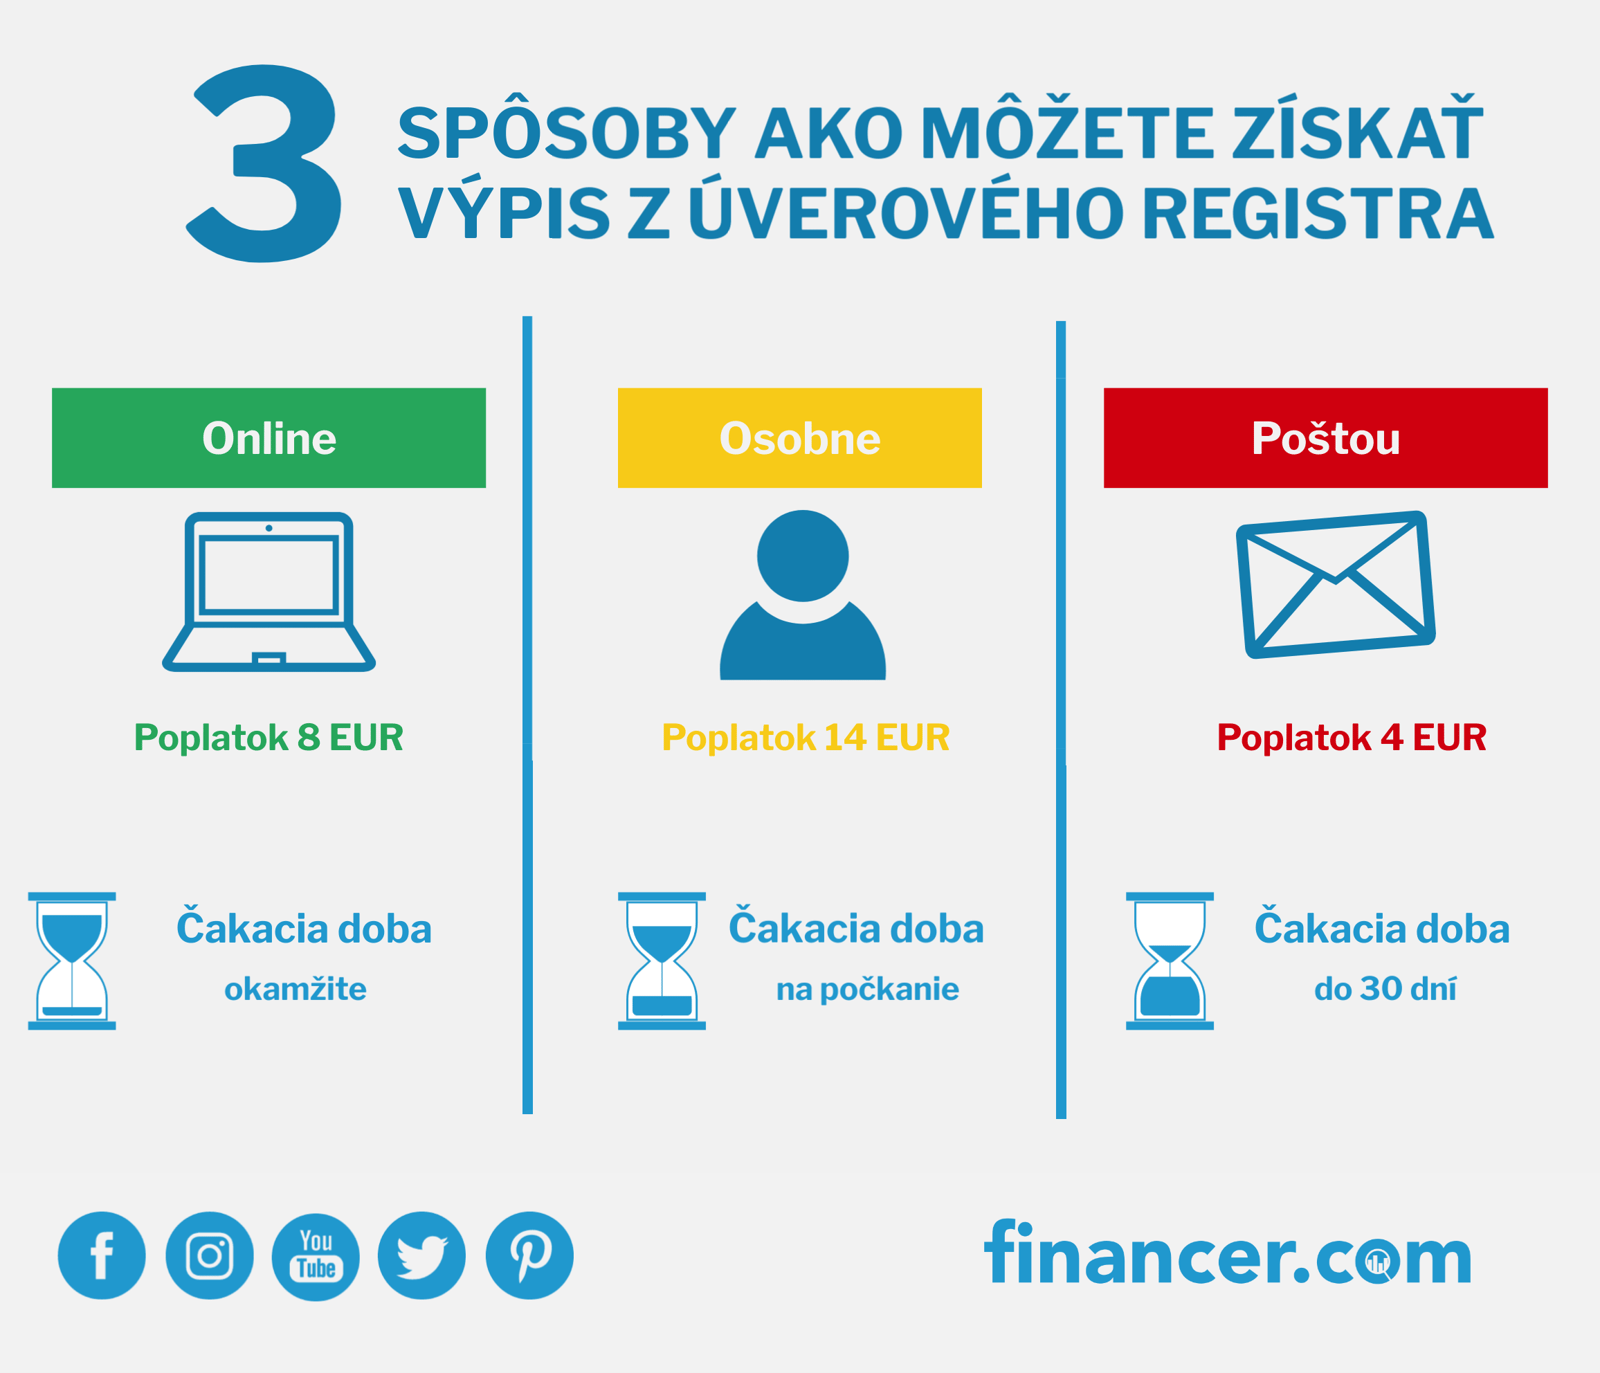
Požiadať o výpis z úverového registra môžete viacerými spôsobmi, či už online, osobne alebo poštou. Záleží len na Vás, koľko ste ochotný čakať a zaplatiť.
Spoločný výpis z registrov SRBI a NRKI si môžete objednať cez portál moje-financie.sk. Aktuálne ceny sú nasledovné:
Ak potrebujete expresný výpis poštou do 5 pracovných dní, zaplatíte 14 € plus poštovné. Štandardné doručenie poštou do 30 dní stojí 4 € plus poštovné.
Klientske centrum SBCB sa nachádza na adrese Mlynské nivy 14, Twin City blok C, 821 09 Bratislava. Otváracie hodiny sú v pondelok a stredu od 8:30 do 12:00 a od 14:00 do 17:00, v piatok od 8:30 do 12:00.
To, že nemáte peniaze na zaplatenie svojej najbližšej splátky je rozhodne nepríjemné. No ešte viac nepríjemné je, ak to pred bankou zamlčíte a dúfate, že dlh zmizne sám od seba.
Takto sa to ale nevyrieši. Komunikujte so svojím veriteľom zakaždým, keď viete, že sa môžete v otázke splátky ocitnúť v problémoch. Niekedy možno stačí správne komunikovať, vysvetliť situáciu a spolu s bankou dokážete nájsť najvýhodnejšie riešenie.
Dobrým rozložením splátok na dlhšie obdobie a ich zozbieraním do jednej väčšej s lepšími podmienkami dokážete skutočne ušetriť a zredukovať tak svoje starosti. Nemusíte mať plnú hlavu dátumov vašich najbližších splátok a platiť štyrikrát mesačne.
Pokonsolidáciistačí jeden dátum, jedna splátka a ušetrené peniaze. Aj takto sa v dlhodobom horizonte dokážete vyhnúť úverovému registru.
Aj keď to znie ako riešenie v krajnej núdzi, stáva sa bežne využívanou možnosťou, ako "stratiť" časť svojich dlhov. Len minulý rok u nás vyhlásilo osobný bankrot takmer 5500 ľudí. Osobný bankrot v súčasnosti predstavuje jediné riešenie, ako splatiť dlhy tak, že ich časť vám bude odpustená, no vôbec nie je jednoduchý.
Ukončenie procesu osobného bankrotu môže bez problémov trvať aj viac ako 3 roky, vyžaduje pevnú disciplínu a striktné dodržiavanie stanovených pravidiel.
Jedným zo spôsobov, ako už viac nevytvárať dlhy, je znížiť svoje nároky a komfort. Úverový register sa pre vás aj touto cestou môže stať iba formalitou.
Ak je to nutné a dlhy vám prerastajú cez hlavu, uvažujte nad menším bytom, lacnejším autom, alebo predajom nepotrebných vecí. Je lepšie to urobiť skôr, ako by to mala neskôr urobiť neželaná exekúcia, nemyslíte?
Základné pravidlo, ktoré musíte dodržiavať. Istotne sa medzi nami nájdu takí, ktorí si požiadajú o viacero pôžičiek a stane sa, že viaceré z nich budú schválené. Začnú však čerpať iba jednu z nich a na ostatné žiadosti zabudnú.
Podaná a následne schválená žiadosť o pôžičku, ktorú nečerpáte zostáva v úverovom registri a býva vyhodnocovaná ako negatívny záznam.
Ak sa vám podarilo uspieť u viacerých bánk, ale rozhodli ste sa čerpať iba jednu pôžičku, požiadajte o storno ostatných schválených žiadostí. Väčšina z nás na tento krok veľmi ľahko zabúda.
Alfa a omega toho,ako sa vyhnúť záznamom v úverovom registri. Ak už máte existujúce finančné záväzky, zo všetkých síl sa snažte splácať ich riadne a včas.
Pokiaľ banka vidí, že patríte do skupiny zodpovedných a vždy riadne platiacich klientov, nemá dôvod zaznamenávať negatívne záznamy v registri. Ak ich už predsa len máte, stále máte možnosť požiadať o pôžičku bez registra.
Svoj register si ale môžete samostatne skontrolovať. Ak máte podozrenie, že sa v ňom nachádzajú chyby a pri kontrole ich nájdete, prevádzkovateľ registra je povinný po komunikovaní s príslušnou bankou vám ich odstrániť. Stačí dodržať tento postup.
Čo povedať na záver? Sú registre v dnešnej dobe užitočné, alebo nie? Veď omeškanie so splácaním sa môže z vážnych dôvodov "podariť" každému. Vyrobiť si kvôli jednému záznamu v budúcnosti problémy je dosť nespravodlivé.
Treba však dodať, že určitá kontrola na našom trhu existovať musí a v podstate sa týmto krokom nedostanú k peniazom ľudia, ktorí by takmer s istotou mali problémy so splácaním. V tomto prípade ide o pomyselnú brzdu, keďže úverový register je úplným zrkadlom vašej finančnej kondície.
Jeho pravidelná kontrola vám ukáže, čo robíte zle a pomôže vám lepšie rozumieť vašim osobným financiám.
V bankovom registri sa nachádzate, aj keď žiadnu dlžobu voči banke alebo nebankovej spoločnosti nemáte.Nachádza sa tam totiž každá fyzická osoba, ktorá má s niektorou členskou bankou uzavretú zmluvu k úverovému produktu, akou je spotrebiteľský úver, hypotéka, stavebné sporenie, kreditná karta, kontokorentný úver alebo bežný účet s povoleným prečerpaním.Platí ale, že zmluvu nemusíte mať uzavretú priamo. Stačí, ak ste o niektorý z vyššie spomenutých produktov niekedy požiadali. Túto skutočnosť si mnoho ľudí neuvedomuje a v prípade, že súčasne požiadali o viacero úverov, ktoré im boli schválené, no rozhodnú sa čerpať iba jeden z nich, nastane problém.Banka totiž takéto zamrznuté žiadosti často vyhodnocuje ako negatívne a vy získate negatívny záznam v registri, ani netušíte ako. V podobnom prípade odporúčame požiadať banku o jednoduché storno žiadosti. Vyhnete sa tak zbytočným záznamom, ktoré vám môžu v budúcnosti skomplikovať život.
Aj keby sa to tak mohlo zdať, úverový register nie je na Slovensku iba jeden. Je ich hneď niekoľko a každý z nich má iného prevádzkovateľa. Najvyužívanejší a slovenskými bankami najvyhľadávanejší je Spoločný register bankových informácií (SRBI).Jeho prevádzkovateľom je spoločnosť Slovak Banking Credit Bureau, ktorá bola založená troma poprednými slovenskými bankami, konkrétne Slovenskou Sporiteľňou, VÚB bankou a Tatra Bankou.
Dnes je pri množstve žiadostí o pôžičku už nevyhnutné a samozrejmé, že banka sa snaží zistiť všetky dostupné a detailné informácie o žiadateľovi. Snaží sa tak vyhnúť možným budúcim nepríjemnostiam. Pre zaistenie úplnosti týchto informácií sa využívajú práve registre dlžníkov, ktoré sú pravidelne aktualizované a vždy tak dokážu prinášať čerstvé informácie.Nezameriavajú sa iba na zbieranie negatívnych záznamov, no zhromažďujú aj informácie o klientoch platiacich svoje pôžičky a finančné záväzky včas. Práve títo dôveryhodnejší zákazníci majú oveľa väčšiu šancu a pravdepodobnosť, že so žiadosťou uspejú a úver získajú.Pre tých ľudí, ktorých záznamy v registri sú väčšinou negatívne slúži úverový register pomyselnú ochrannú ruku ochraňujúcu ich pred zvyšovaním svojej zadlženosti, preúverovania a prehlbovania problémov s plnením finančných záväzkov, ktoré neraz končia exekúciami a osobnými bankrotmi.Pre banky predstavuje úverový register zároveň efektívny nástroj na získanie konkrétnych a vždy aktuálnych údajov, ktoré pomáhajú pri rozhodovaní a znižovaní celkového rizika.
Všetky údaje, ktoré sú uložené v registroch, môžete požiadať priamo u ich prevádzkovateľa. Tie vám budú poskytnuté v podobe takzvanej úverovej správy. Dá sa získať buď osobne, ale poštou, no jej vystavenie je spravidla spoplatnené.Úverovú správu z registrov SRBI a NRKI môžete dnes dostať aj online. Ako na to sa dozviete v našom článku.
V tomto prípade záleží na konkrétnej banke. Každá z nich využíva svoje vlastné metódy a postupy. Platí však, že postupujú veľmi obozretne a vaše záznamy posudzujú veľmi prísne a podrobne. V úverovej správe sa nachádzajú záznamy, aj keď ste v omeškaní so splátkou hoci len 1 deň.V praxi to znamená, že už dve-tri takéto jednodňové a na prvý pohľad bezvýznamné omeškania môžu veľmi vážne ohroziť poskytnutie vami požadovanej pôžičky, alebo úveru.Aj takéto omeškanie môže mať niekoľkoročný negatívny dopad na klienta.K finančným záväzkom sa ráta aj nepovolené prečerpanie na bežnom účte, ktoré vám môže vzniknúť napríklad tak, že na konci mesiaca máte vyčerpaný celý limit povoleného prečerpania (napríklad 200 EUR) a banka vám strhne poplatok za vedenie bežného účtu v sume 5,50 EUR. Takto sa dostanete do nepovoleného prečerpania, ktoré je považované za veľmi negatívne správanie, kedy ste neboli schopní ustrážiť si svoje financie.
Ak nájdete v úverovej správe informáciu alebo údaje, o ktorých ste presvedčení, že sú nepresné, alebo chybné, obráťte sa na klientske centrum daného registra. V spolupráci s bankou, ktorej sa dané údaje týkajú, zabezpečí nápravu.V takomto prípade máte nárok na preverenie všetkých údajov, ktoré o vás register spracováva a uchováva. V prípade, že sa nezrovnalosti ukážu ako opodstatnené a pravdivé, registre v spolupráci s danou bankou alebo príslušnou finančnou inštitúciou vykonajú nápravu v súlade s podmienkami vybavovania reklamácií a o jej výsledku vás budú písomne informovať.
Žiaden voľne prístupný úverový register online neexistuje. Nahliadnuť do vášho úverového registra môžete iba tak, že požiadate o výpis z úverového registra, to môžete urobiť troma spôsobmi:
Online Osobne Poštou
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený. Váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
23 možností
Zadarmo · Bez vplyvu na úverovú históriu
Pozrieť moju sadzbuPorovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
23 možností
7 min čítaniaPôžičky
8 min čítaniaPôžičky
6 min čítaniaPôžičky
5 min čítaniaPôžičky
7 min čítaniaPôžičky
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.