Toto je výpočet vykonaný spoločnosťou Financer a neodráža skutočné náklady od Poštová banka. Individuálne posúdenie úveru vykoná spoločnosť.Vypočítava sa
Toto je výpočet vykonaný spoločnosťou Financer a neodráža skutočné náklady od Home Credit. Individuálne posúdenie úveru vykoná spoločnosť.Vypočítava sa
Aj keď sa snažíme udržiavať dáta aktuálne, nemôžeme zaručiť úplnú presnosť na dennej báze
Filtre
Výška pôžičky
Štatistiky produktov
Kompletný prehľad všetkých údajov o produktoch v tomto porovnaní, ktorý vám pomôže urobiť správne rozhodnutie.
Výška pôžičky
50 € - 48 000 € (10 053,95 €)
Doba pôžičky
1 týždeň - 97 mesiacov (37 mesiacov)
Ročná úroková sadzba
0 % - 39 % (12,04 %)
Minimálny vek
18 - 21 (18,16)
Minimálny príjem
0 € - 500 € (26,32 €)
Tuzemský bankový účet
6 (31,6 %)
Tuzemské telefónne číslo
3 (15,8 %)
Občianstvo
10 (52,6 %)
Elektronická identitu
1 (5,3 %)
Pôžička so zlou úverovou históriou
13 (68,4 %)
Výplata do 24 hodín
14 (73,7 %)
Víkendová výplata
8 (42,1 %)
Predĺženia pôžičky
14 (73,7 %)
Predčasné splatenie
18 (94,7 %)
Úverový maklér
7 (36,8 %)
Prvá pôžička bez úroku
3 (15,8 %)
Možný spoludlžník
3 (15,8 %)
Obdobie na odstúpenie
16 (84,2 %)
Vysoká miera schválenia
4 (21,1 %)
Štatistiky vychádzajú z 19 produktov typu Pôžičky v našej databáze.
SpoločnosťNajnižšiaNajvyššia
Žltý melón5,9 %19,9 %
Nuxo0 %0 %
Hyperpôžička4,9 %20 %
PORT System0,8 %2 %
mBank5,89 %9,9 %
mBank2,02 %4,07 %
Poštová banka5,9 %18,4 %
MoneyTu7,43 %26,14 %
VÚB banka6,49 %9,4 %
Home Credit8,9 %32,4 %
Kolektívne pôžičky12 %24 %
Raiffeisen banka0 %0 %
Raiffeisen banka5,9 %18,9 %
Slovenská sporiteľňa4,99 %9,99 %
Tatra banka6,49 %9,9 %
Finzo14 %35 %
365.bank6 %6,01 %
Maják33 %39 %
Ahoj pôžička18,46 %23,49 %
Úrokové sadzby
Pozrite sa, ako sa sadzby porovnávajú medzi všetkými poskytovateľmi. Stĺpce zobrazujú rozpätie medzi najnižšími a najvyššími sadzbami ponúkanými jednotlivými spoločnosťami.
Výber Financera
Najlepšie hodnotené
Nuxo
Nuxo neúčtuje úrok, ale sprostredkovateľský poplatok 22–26,50 % z požičanej sumy. Pri 500 € tak reálne dostanete 366,75 €. Cena je vysoká, ide však o jeden jasný poplatok bez ďalších položiek.
Podpora je dostupná telefonicky v pracovné dni od 8:00 do 17:00. Používatelia opakovane chvália ľudský prístup a ústretovosť personálu, priemerné hodnotenie je 5 z 5.
Najvyššia miera schválenia spomedzi porovnávaných poskytovateľov. Požičia aj so záznamom v registri dlžníkov, bez dokladovania účelu, peniaze prídu v deň podania. Limit 500 € a splatnosť do 30 dní sú obmedzením.
Žiadosť je jednoduchá a peniaze prídu ešte v deň podania. Väčšina žiadostí je schválená, čo je pri krátkodobých pôžičkách výnimočné. Zvážte však vysoký poplatok a 30-dňovú splatnosť.
Táto forma požičiavania si od ľudí je na Slovensku čoraz populárnejšou a to najmä z toho dôvodu, že pôžičky od ľudí pre ľudí môžu získať aj takí žiadatelia, ktorýmbanka žiadosť o úver zamietla.
P2P pôžičky sa pri hodnotení bonity klientov zameriavajú zvyčajne na iné kritériá ako klasické banky a pravdepodobnosť získania pôžičky je tak omnoho vyššia.
Ako fungujú kolektívne pôžičky?
Fungovanie kolektívnych pôžičiek je vo svojom princípe jednoduché.
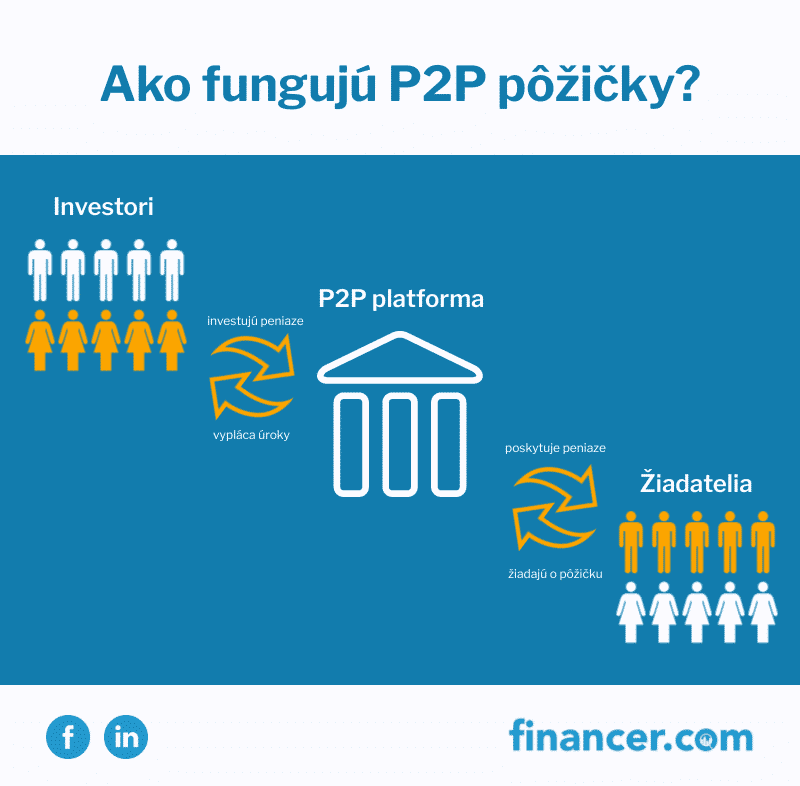
Pre lepšie pochopenie sme pre vás pripravili prehľadnú grafiku:
Vysvetlenie fungovania P2P pôžičiek
Aby mohol takýto typ pôžičiek fungovať, je potrebná platforma, ktorá spája investorov z radov bežných ľudí s tými, ktorí si potrebujú požičať peniaze.
Samotné požičiavanie a investovanie prebieha online, mimo finančné inštitúcie ako banky, alebo nebankové spoločnosti.
K správnemu fungovaniu sú tak potrební iba sprostredkovateľ, ktorý prevádzkuje online platformu, ľudia so záujmom o investovanie a samozrejme žiadatelia o pôžičku.
P2P pôžička od ľudí alebo úver v banke?
Ktorý finančný produkt je výhodnejší?
V prvom rade je potrebné si uvedomiť, že P2P pôžičky nie sú žiadnym spôsobom regulované, zatiaľ čo klasické bankové spotrebné úvery regulované sú.
To samozrejme nahráva aj otázke ochrany koncového spotrebiteľa, ktorý pri kolektívnom spôsobe požičiavania nie je chránený zákonne.
Vzhľadom na to, že P2P platformy nemajú povinnosť poskytovať informácie o reálne poskytnutých výškach úrokových sadzieb, presné čísla môžeme iba predpokladať.
Inzerujú úroky už od 4,4 % ročne, čo skutočne vyzerá v porovnaní s bankou na lepšie podmienky. Niektoré zdroje však uvádzajú, že priemerne dostane lepšie podmienky ako v banke iba 1,4 % žiadateľov, to znamená približne 1 človek zo 70.
Zvyčajne sa úrokové sadzby pri kolektívnom požičiavaní pohybujú v rozmedzí 9 až 9,8 % ročne.
Nesmieme zabudnúť prirátať prípadné aukčné a sprostredkovateľské poplatky, ktoré môžu ročnú percentuálnu mieru nákladov (RPMN) zvýšiť na priemerne 12 až 20 %.
Menej prísne podmienkyAj bez dokladovania príjmuAj bez registra
Prísne podmienkyNutnosť dokladovať príjem
Ako požiadať o pôžičku od ľudí?
Vyberte si platformu z nášho porovnania
Presmerujeme vás priamo na jej kontaktný formulár
Vyplňte ho a predložte potrebné dokumenty
Vaša žiadosť bude tak definitívne prijatá, alebo zamietnutá
Po prijatí sa navrhujú rámcové podmienky zo strany investorov.
Investori majú určitý čas (najčastejšie 14 dní) na financovanie požiadavky.
Ďalej obdržíte klasickú zmluvu o úvere.
Zmluvu podpisujete online alebo ju pošlete späť na adresu P2P platformy.
Peniaze dorazia na váš účet v priebehu niekoľkých dní.
Porovnanie poplatkov
Samotná registrácia a žiadosť o pôžičku je u väčšiny platforiem bezplatná. Ako dlžníci ale samozrejme musíte pravidelne na mesačnej báze splácať dohodnutý úrok a dodržiavať dátum splatnosti.
Prinášame vám prehľad poplatkov spojených s kolektívnymi pôžičkami.
Súčasné platformy pre sprostredkovanie pôžičiek od ľudí fungujú dvojako.
Prvý model je taký, v ktorom platforma určí žiadateľovi o pôžičku bonitu na základe podkladov, ktoré žiadateľ zadáva pri žiadosti o pôžičku. Každá z platforiem uprednostňuje pri hodnotení klientov iné kritériá.
Na základe bonity je potom určená kategória. Tej zodpovedá úroková miera, za ktorú si môže žiadateľ požičať a akceptovať ju, inak nedostane pôžičku.
Investor si následne vyberá, do ktorej z kategórií vloží svoje peniaze. Platí, že čím je kategória z pohľadu splatnosti rizikovejšia, tým vyššie zhodnotenie svojich peňazí investor dosiahne a naopak. Čím menšie riziko, tým menšie zhodnotenie.
Sprostredkovateľ následne peniaze od investora rovnomerne rozdelí medzi viacerých dlžníkov, čím diverzifikuje jeho investičné portfólio a výrazne zníži mieru rizika nesplácania pôžičky, ktorá by bola vyššia, ak by investor vložil svoje peniaze iba do pôžičky pre jedného žiadateľa.
Tí žiadatelia, ktorí úver dostane, ho začnú splácať v pravidelných mesačných splátkach rovnako, ako keby dostali úver v banke.
Druhý model funguje ako aukcia. Žiadateľ o pôžičku jednoducho zadá v systéme svoju požiadavku. Investori na druhej strane túto požiadavku zaregistrujú, preskúmajú bližšie informácie o žiadateľovi a ak ich presvedčí, investujú menšie čiastky peňazí.
Následne prichádza na rad ponuka dlžníkom.
Tí si vyberú, ktoré z ponúk sú ochotní akceptovať, je im pridelená pôžička a začínajú pravidelne splácať.
P2P pôžičky - skúsenosti
Ako sme už spomínali, segment kolektívnych pôžičiek od ľudí nie je na Slovensku v porovnaní s ostatnými krajinami taký využívaný, no dostáva sa čoraz viac do popredia. Mnohí ľudia hľadajú pôžičku od ľudí ihneď, no realita je trochu iná.
Opýtali sme sa našich zákazníkov, ktorí túto alternatívnu formu požičiavania a investovania vyskúšali a dostali sme zopár opakujúcich sa odpovedí.
Medzi najväčšie výhody býva radená skutočnosť, že pri požičiavaní je obchádzaná banka a ľudia si požičiavajú priamo cez platformu medzi sebou, čím zaniká jeden zbytočný článok a ľudia sa tak vedia dostať k potrebným peniazom za lepšie úroky.
Za nevýhodu ľudia označovali predovšetkým dlhé trvanie schvaľovacieho procesu. To platí najmä pri aukčnom modeli platformy, pretože určitý čas trvá, kím vám investori vyzbierajú vami požadovanú čiastku.
Záver
P2P pôžičky sú skvelou voľbou, najmä pre samostatne zárobkovo činné osoby a podnikateľov ktorých banka zamietla. Ak je Vaša žiadosť schválená na platformách P2P, Váš projekt bude financovaný mnohými investormi.
Existuje predpoklad, že sociálny aspekt kolektívnych pôžičiek pomáha k lepšej splatnosti dlhov vtedy, ak sa na nich zúčastňuje viacero, od seba nezávislých, investorov. Riziko, že dlžník nesplatí dlh súkromným osobám síce stále musíme brať do úvahy, no je menšie ako pri úveroch z banky.
Dúfame, že sme Vám poskytli dobrý prehľad. Ak máte záujem požiadať o P2P pôžičku, použite naše porovnanie P2P platforiem v súčasnosti pôsobiacich na Slovensku. Ak Vás zaujíma aj investičná stránka P2P, pozrite si náš sprievodca P2P investovaním.
Často kladené otázky
Čo je to pôžička od ľudí?
Pôžička od ľudí, často nazývaná aj P2P (peer-to-peer) pôžička, je forma požičiavania, kedy si peniaze medzi sebou požičiavajú priamo ľudia bez prítomnosti banky. Celý proces prebieha cez online platformu, ktorá spája investorov s ľuďmi, ktorí si potrebujú požičať. Na Slovensku pôsobí niekoľko takýchto platforiem, napríklad Žltý melón, Finzo alebo Maják.
Mám 100% istotu, že dostanem pôžičku?
Nie. Kvôli dosiahnutiu vysokej kvality žiadateľov sú všetky žiadosti podrobne kontrolované priamo sprostredkovateľom. Iba približne 25 % žiadostí je v konečnom dôsledku schválených a úspešných.
Aké sú úrokové sadzby pri pôžičkách od ľudí?
Po úverovej kontrole žiadateľa sa navrhuje úroková sadzba. Platformy poskytujúce P2P pôžičky klasifikujú každú žiadosť do samostatnej hodnotiacej triedy, podobne ako v banke. V závislosti od rizika, ktoré predstavujete pre potenciálnych investorov, sa úroková sadzba pohybuje medzi 4,4 % až 50 % ročne. Priemerné úroky sú však v rozmedzí 9 až 10 % ročne. K tomu je potrebné pripočítať sprostredkovateľské poplatky, ktoré celkovú RPMN zvyšujú na 12 až 20 %.
Kedy požiadať o pôžičku od ľudí?
P2P pôžičku odporúčame zvážiť vtedy, ak sú Vaše šance na získanie úveru v banke nízke, napríklad kvôli negatívnym záznamom v úverovom registri alebo neschopnosti dokladovať svoj príjem. Niektoré platformy ponúkajú aj pôžičku bez registra alebo bez dokladovania príjmu.
Na čo si dať pri aukčných pôžičkách pozor?
V prípade pôžičiek od ľudí, rovnako ako pri bežných bankových úveroch, venujte pozornosť samotným podmienkam úveru. Zistite si čo najviac informácií o celkových nákladoch (poplatky sprostredkovateľovi, úroky), termínoch, či špeciálnych predčasných splátkach. Nezabudnite, že P2P pôžičky nepodliehajú regulácii Národnej banky Slovenska, čo znamená, že ako spotrebiteľ nemáte rovnakú zákonnú ochranu ako pri bankových úveroch.
Ako dlho trvá schválenie P2P pôžičky?
Doba schvaľovania závisí od modelu platformy. Pri aukčnom modeli (napríklad Žltý melón) môže trvať aj 2 týždne, kým investori vyzbierajú požadovanú čiastku. Pri platformách s priamym financovaním (napríklad NUXO alebo PORT System) je schválenie rýchlejšie, zvyčajne do niekoľkých dní. Na porovnanie, bankový úver sa schvaľuje za 1 až 2 pracovné dni.
Sú P2P pôžičky bezpečné?
P2P pôžičky nie sú regulované Národnou bankou Slovenska a nepodliehajú Zákonu o spotrebiteľských úveroch. To znamená, že ako dlžník nemáte rovnakú úroveň ochrany ako pri bankovom úvere. Pred podpisom zmluvy si vždy overte podmienky platformy, celkové náklady na pôžičku a dôsledky oneskorených splátok. Vyberte si platformu s transparentnými podmienkami a overte si recenzie ostatných používateľov.
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.