A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Pozor! Požičanie peňazí stojí peniaze.
Platobná neschopnosť
Musíte byť platobne neschopný a musí sa voči vám viesť exekučné alebo iné konanie.
Oddlžovacia spoločnosť
Ak sa rozhodnete pre oddĺženie, odporúčame obrátiť sa najskôr na nejakú oddlžovaciu spoločnosť.
Doklady
Musíte si pripraviť všetky doklady, ktoré v súvislosti so svojimi dlhmi máte.
Posúdenie
Oddlžovacia spoločnosť posúdi, či spĺňate podmienky na vyhlásenie konkurzu.
Odoslanie návrhu
Ak áno, oddlžovacia spoločnosť za vás odošle váš návrh na osobný bankrot na Centrum právnej pomoci.
Podanie na súd
CPP tento návrh elektronicky podá na súd a bude vás na ňom zastupovať.
Rozhodnutie
Príslušný súd návrh posúdi a rozhodne, či povolí váš osobný bankrot, alebo nie.
Osobný bankrot je na Slovensku čoraz častejšie vyhľadávaným pojmom. Po legislatívnej úprave z roku 2017 sa stal oveľa dostupnejšou možnosťou ako sa zbaviť svojich dlhov aj pre širokú verejnosť.
Počet ľudí, ktorí využívajú osobný bankrot, každoročne rastú. Podľa údajov Centra právnej pomoci ide o tisícky prípadov ročne, pričom od roku 2017 proces oddlženia využili desaťtisíce Slovákov.
Bližšie sa pozrieme na to, čo vlastne osobný bankrot znamená, kto oň môže požiadať a aké podmienky musí spĺňať. Okrem toho si priblížime rozdiely medzi alternatívou splátkového kalendára a konkurzu.
Podrobne vysvetlíme celý proces osobného bankrotu krok za krokom, upozorníme na najbežnejšie chyby a na záver ponúkneme viaceré možnosti, akými sa možno zbaviť svojich dlhov alebo vyčistiť svoj úverový register.
Osobný bankrot, hoci znie veľmi negatívne a väčšina z nás si pod ním predstaví absolútne finančné dno, je len hovorový pojem označujúci zákonom upravený a riadený proces, počas ktorého sa akákoľvek fyzická osoba (aj podnikateľ aj nepodnikateľ) môže zbaviť svojich dlhov.
V právnom poriadku Slovenskej republiky sa používa pojem oddĺženie, teda zbavenie sa dlhov. Neznamená však, že ľudia využívajúci inštitút osobného bankrotu prídu o všetky svoje peniaze a budú na mizine.
Právo požiadať o vyhlásenie osobného bankrotu má každá fyzická osoba, či už vo forme bežného občana alebo podnikateľa (alebo živnostníka). Návrh na vyhlásenie konkurzu alebo návrh na určenie splátkového kalendára ale má možnosť podať len vtedy, ak je už voči nej vedené exekučné konanie.
Dôležité: Podľa zákona vás pri oddlžení môže zastupovať výlučne Centrum právnej pomoci (CPP) alebo ním určený advokát. Žiadna iná spoločnosť ani osoba nemá oprávnenie podať návrh vo vašom mene. Spoplatnené oddlžovacie spoločnosti vám môžu pomôcť s prípravou podkladov, ale samotný návrh musí ísť cez CPP.
Zákon rozlišuje celkovo 12 situácií, pri ktorých vzniká dôvodné podozrenie z nepoctivého zámeru vyhlásenia osobného bankrotu. Sú to tieto:
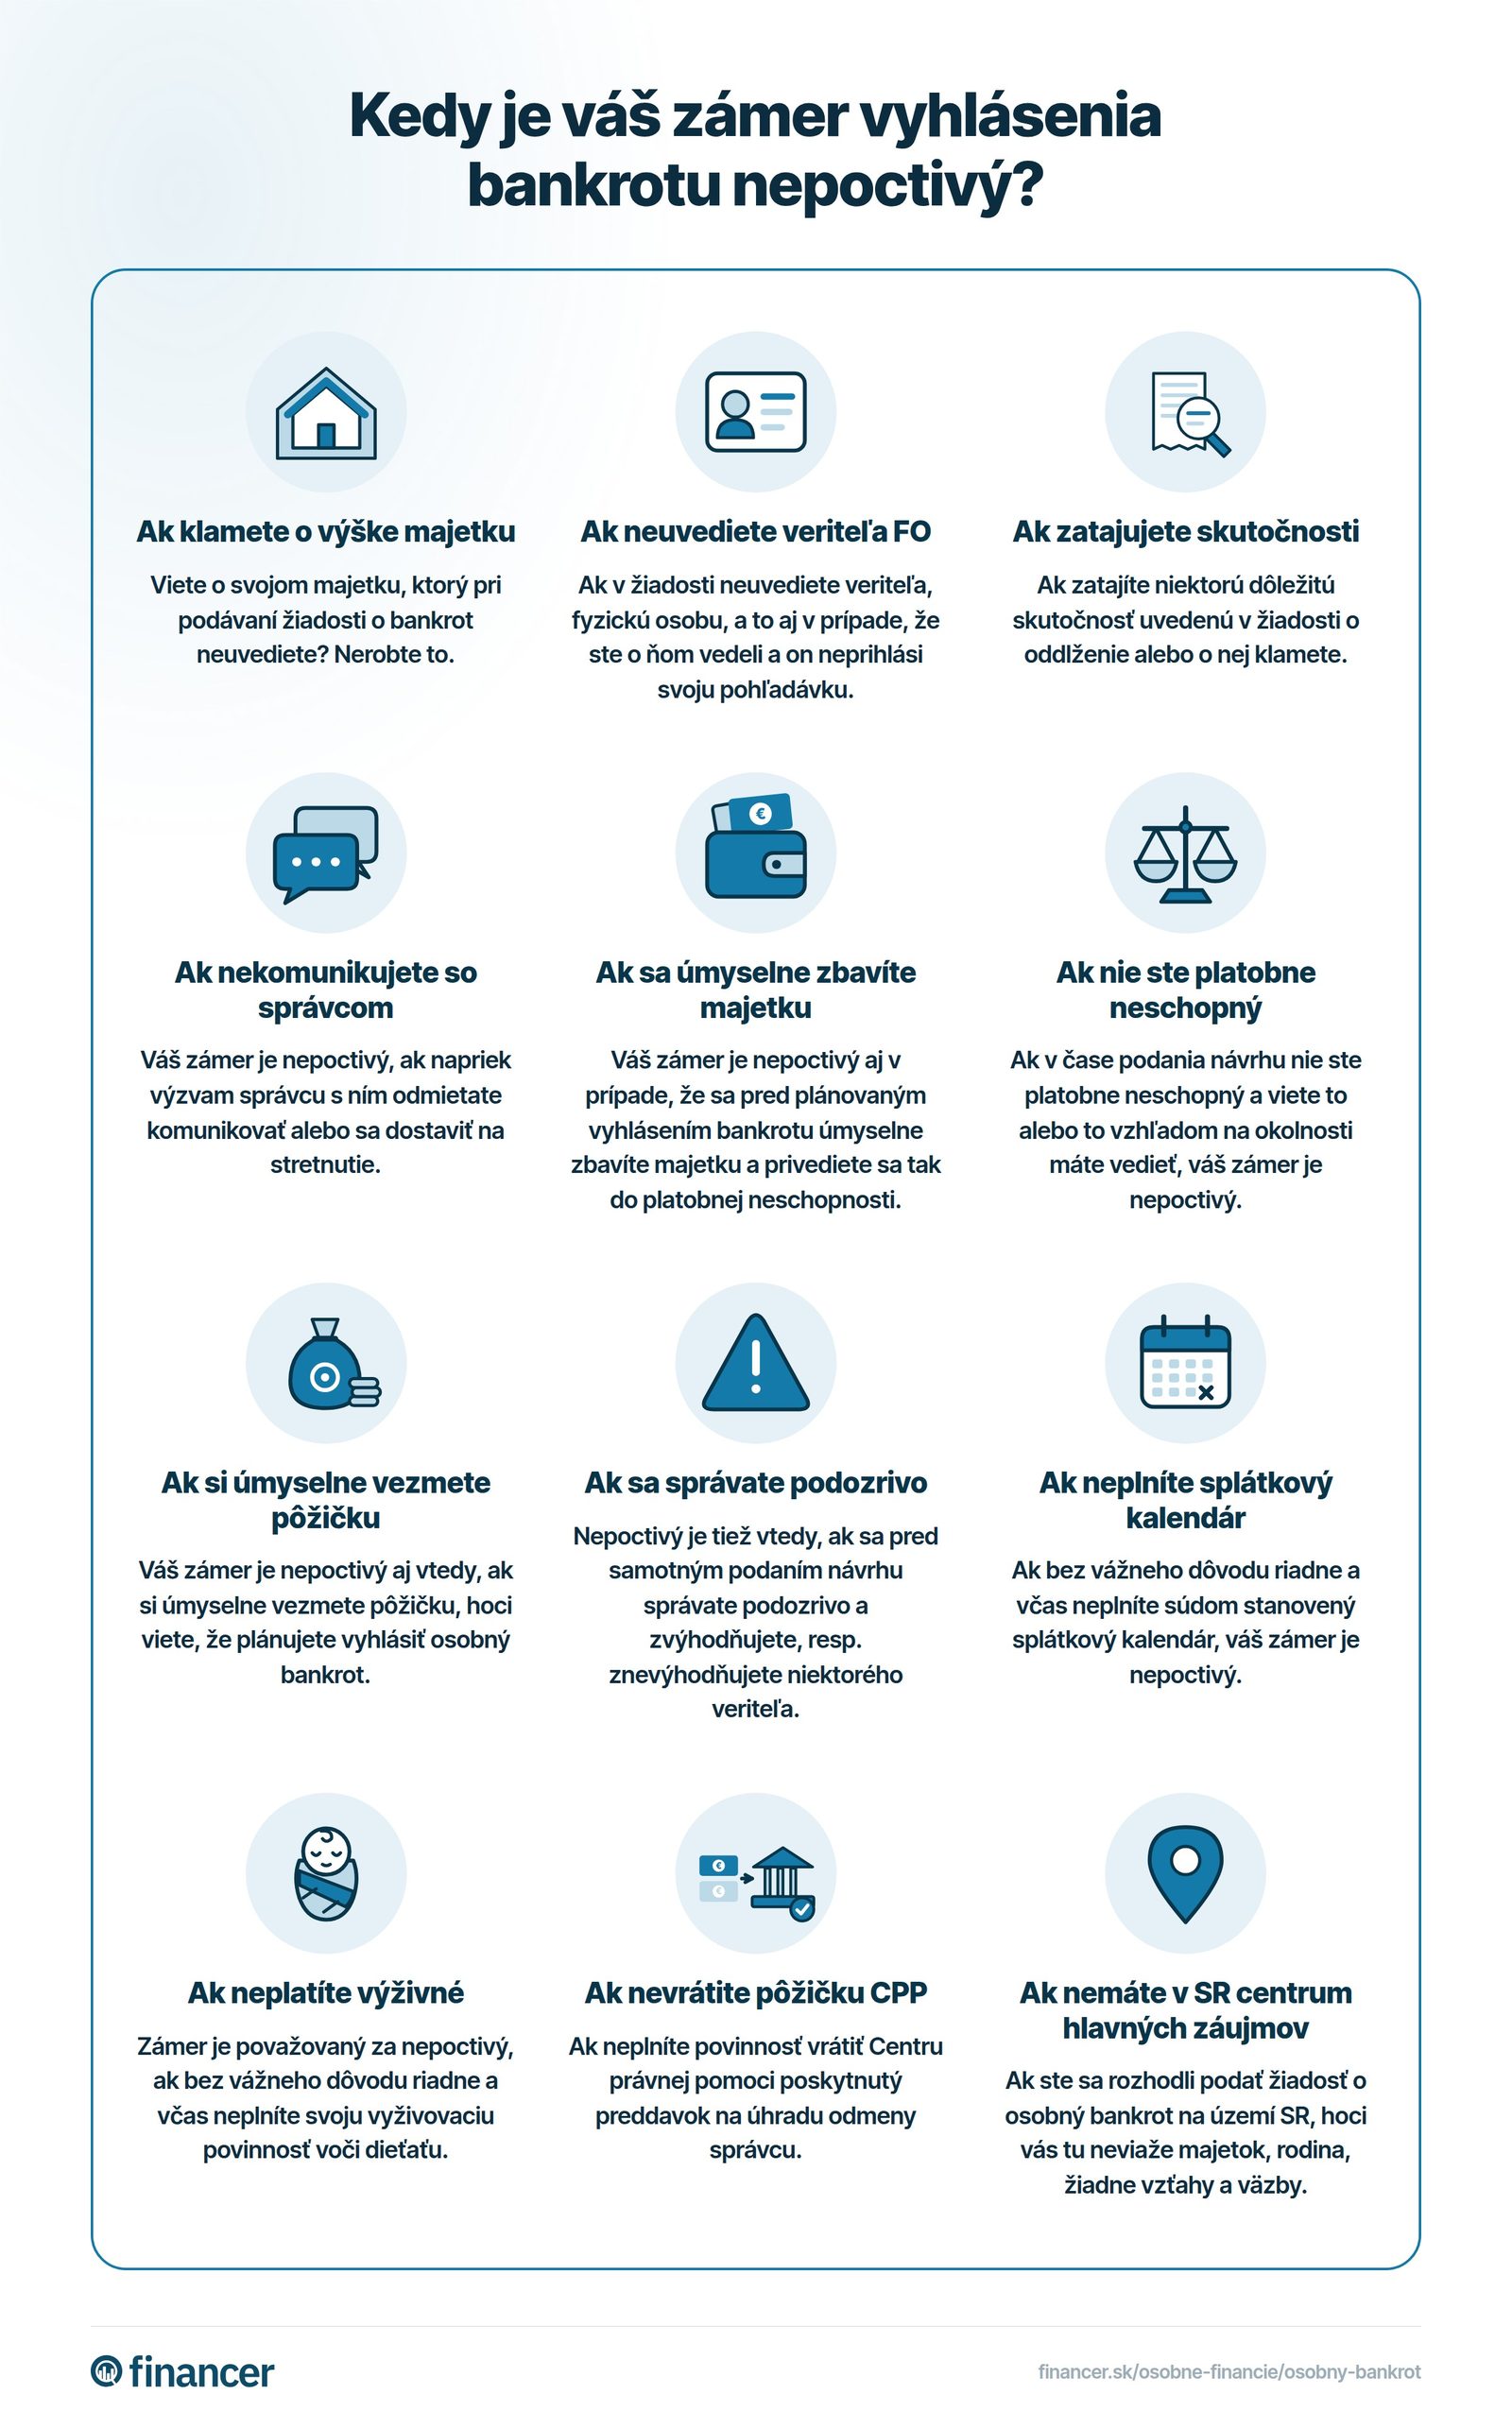
Aj keď hlavnou úlohou osobného bankrotu je zbaviť žiadateľa dlhov, nie je to celkom pravda. Zákon totiž pozná hneď niekoľko druhov finančných záväzkov, na ktoré sa osobný bankrot nevzťahuje.
Pozrite si, ako vyzerá vyhlásenie osobného bankrotu krok za krokom.
Zbaviť sa dlhov prostredníctvom vyhlásenia osobného bankrotu môžete dvoma spôsobmi. Buď požiadate o konkurz alebo splátkový kalendár. Vysvetlíme si základné rozdiely medzi nimi a uvedieme, ktorá alternatíva je výhodnejšia vzhľadom na vašu situáciu pred podaním žiadosti o osobný bankrot.
Ak si vyberiete ako formu zbavenia sa dlhov konkurz, nemusíte spĺňať žiadne ďalšie špeciálne požiadavky. Nemusíte disponovať určitým príjmom a ani majetkom, no aj napriek tomu môžete požiadať o oddlženie formou konkurzu.
Ak však majetok máte, musíte rátať s tým, že tento majetok sa formou konkurzu speňaží na úhradu vašich dlhov.
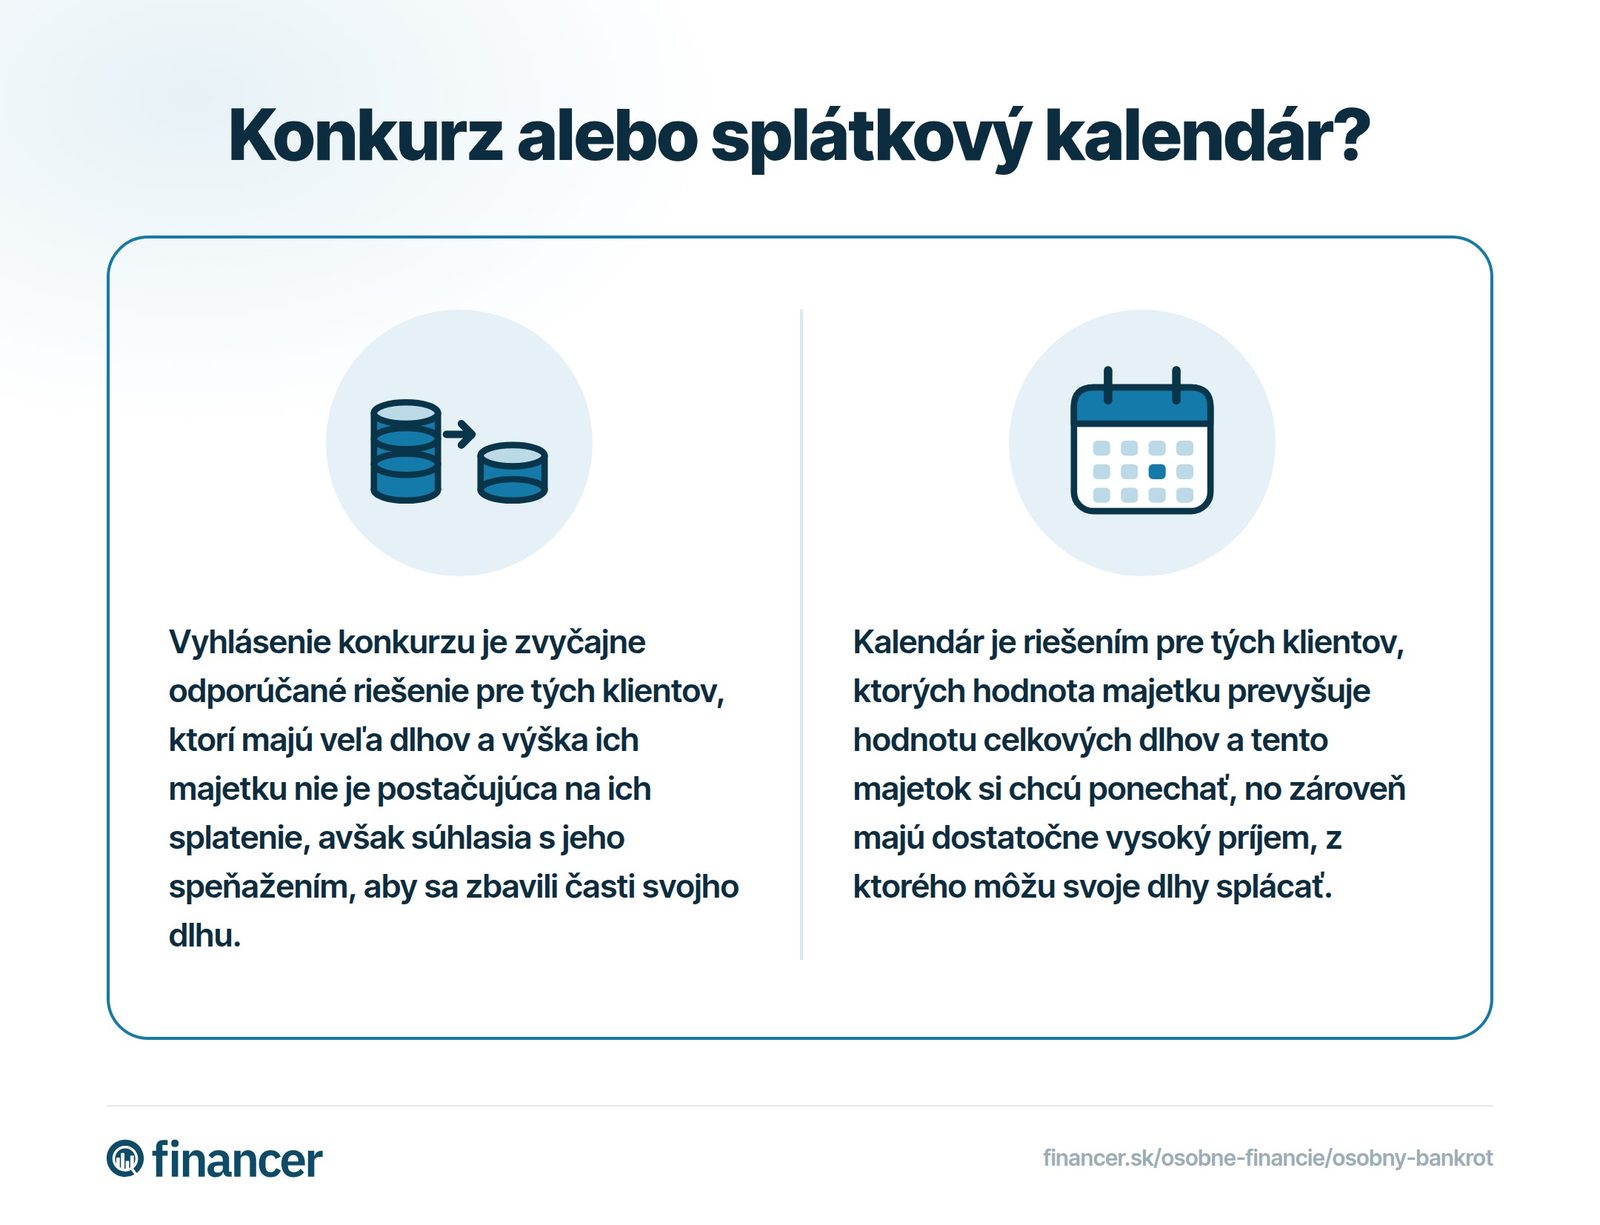
Alternatíva konkurzu je vhodná predovšetkým pre tých, ktorí majú veľa dlhov a ich majetok nepostačuje na ich splatenie, no súhlasia s jeho speňažením v prospech zbavenia sa určitej časti dlhu.
Na rozdiel od konkurzu, pri splátkovom kalendári musíte spĺňať niekoľko všeobecných podmienok. V prvom rade musíte mať pravidelný príjem a dlhy v takom objeme, ktorý neprevyšuje celkovú hodnotu vášho majetku.
Okrem toho musíte byť schopní uhradiť preddavok na odmenu správcu vo výške 500 €. Tento preddavok sa platí spolu s podaním návrhu na súd.
Pamätajte si, že v porovnaní s konkurzom sa pri splátkovom kalendári nezastavujú vaše už prebiehajúce exekúcie alebo súdne konania vedené voči vašej osobe.
Alternatíva splátkového kalendára je tak vhodná najmä pre ľudí, ktorých hodnota majetku prevyšuje hodnotu dlhov a tento majetok si chcú zachovať, no zároveň majú dostatočne vysoký príjem, z ktorého môžu svoje dlhy 5 rokov splácať.
Ak plánujete vyhlásiť osobný bankrot, musíte pri tom zachovať určitý postup. Prvým krokom je obrátenie sa na Centrum právnej pomoci (CPP).
CPP vás bude zastupovať počas celého procesu oddlženia. Od júla 2025 platí poplatok za predbežnú konzultáciu 6 € a poplatok za spracovanie žiadosti 50 €.
CPP (alebo ním určený advokát) priloží nasledujúce doklady na súd:
Po predložení všetkých vyššie spomenutých dokumentov je súd povinný do 15 dní od doručenia návrhu rozhodnúť. Buď rozhodne tak, že váš návrh odmietne, alebo pristúpi k vyhláseniu konkurzu, respektíve splátkového kalendára.
Ak rozhodne vo váš prospech, svojím rozhodnutím vám poskytuje ochranu pred veriteľmi. Súčasťou rozhodnutia je konštatovanie, že sa zbavujete dlhov, ustanovenie správcu a výzva pre veriteľov, aby prihlásili svoje pohľadávky. Tak prakticky dochádza k vášmu oddlženiu.
Podľa starej úpravy bola súčasťou procesu osobného bankrotu aj nepopulárne trojročné skúšobné obdobie, počas ktorého ste museli čakať na oddlženie. Podľa novej úpravy táto lehota už neexistuje, čo značne celý proces odbremenilo a zrýchlilo.
V prípade že disponujete príjmom, ostáva vám celý a nemalo by sa z neho už nič strhávať. To znamená, že môžete viesť úplne normálny život.
Prakticky celý proces oddlženia až po jeho úplné ukončenie je v rukách súdom určeného správcu, ktorý je oprávnený nakladať s vaším majetkom.
Aj vy máte samozrejme právo nakladať so svojím majetkom a to obvyklým spôsobom rešpektujúc pri tom ustanovenia zákona, ktorý vám ukladá povinnosť chrániť ho pred poškodením, jeho stratou alebo zničením.
Osobný bankrot nie je bez následkov. Pred rozhodnutím zvážte tieto nevýhody:
Strata majetku pri konkurze. Ak si zvolíte oddlženie formou konkurzu, váš majetok sa speňaží na úhradu dlhov. Chránené obydlie má limit 10 000 €.
Zápis v Obchodnom vestníku. Informácia o vašom osobnom bankrote je verejne dostupná v Obchodnom vestníku a v registri úpadcov. Ktokoľvek si ju môže vyhľadať.
Obmedzený prístup k úverom. Po oddlžení budete mať sťažený prístup k novým pôžičkám a úverom. Banky a nebankové spoločnosti pristupujú k osobám po bankrote opatrnejšie.
Zánik bezpodielového spoluvlastníctva manželov. Vyhlásením konkurzu automaticky zaniká BSM, čo má dopad aj na vášho manžela alebo manželku.
Možnosť napadnutia. Veritelia môžu napadnúť vaše oddlženie do 6 rokov, ak preukážu nepoctivý zámer.
10-ročný zákaz opätovného oddlženia. Ak ste už boli oddlžení, ďalší osobný bankrot môžete podať najskôr po 10 rokoch.
Podľa starej úpravy platnej do roku 2017 by ste aj po súdnom rozhodnutí museli čakať na začiatok osobného bankrotu ďalšie tri roky v skúšobnej dobe. Po novelizácii zákona to už neplatí.
Orientačné časové rámce:
Rýchlosť závisí predovšetkým od vás ako dlžníka a od vašej súčinnosti. Pokiaľ poskytnete CPP všetky potrebné dokumenty včas, samotná žiadosť môže byť vypracovaná do niekoľkých týždňov.
Rozumieme, byť dlžníkom nie je vôbec príjemné. Ak sú dlhy privyšoké, môžu viesť práve k vyhláseniu osobného bankrotu. Existujú však tri pomerne jednoduché kroky, pomocou ktorých sa môžete postarať o vašu lepšiu budúcnosť.
Prečítajte si našich 10 tipov, ako sa efektívne zbaviť dlhov a nevynechajte tiež náš článok o tom, ako zostaviť rodinný rozpočet.
Úverový register predstavuje miesto, kde sa odzrkadľuje vaša finančná disciplína. Stačí, že ste sa vo svojom živote omeškali čo i len s jednou splátkou za pôžičku alebo telefón, nájdete sa tam. Stále ho však môžete skontrolovať, respektíve požiadať o výpis z úverového registra.
Ak budete pozorní a nájdete vo výpise chybu, máte nárok požiadať prevádzkovateľa príslušného registra o jej odstránenie. Možno maličkosť, no v očiach ostatných inštitúcií budete s minimálnym počtom záznamov v registri pôsobiť oveľa dôveryhodnejšie.
Ako jednoducho sa to povie, však? Pokiaľ sa už nachádzate v kolotoči dlhov, vaše možnosti na pôžičku a ďalšie dlhy sa rapídne znižujú. Pokúste sa odolať rýchlym pôžičkám za nízke poplatky, či pôžičke bez nahliadnutia do registra.
Vhodným riešením ako znížiť svoje dlhové zaťaženie môže byť aj refinancovanie starých úverov, respektíve ich konsolidácia. V praxi to bude vyzerať tak, že vaše staršie úvery a finančné záväzky s vysokými úrokovými sadzbami budú nahradené jediným, výhodnejším úverom s dlhšou dobou splatnosti a nižším úrokom.
Z niekoľkých neprehľadných splátok sa tak stáva jediná, ktorou skutočne dokážete ušetriť a postupne zmazať svoje staré dlhy. Ak rozmýšľate nad refinancovaním, pozrite si aktuálne ponuky na slovenskom trhu.
Osobný bankrot funguje v podmienkach Slovenskej republiky už viac ako 10 rokov a je nutné poznamenať, že sa osvedčil. Počet ľudí, ktorí ho využijú, stále medziročne rastie a to aj napriek viacerým obmedzeniam, ktoré sa s inštitútom osobného bankrotu spájajú.
Ak potrebujete pomoc, odporúčame obrátiť sa priamo na Centrum právnej pomoci, ktoré vás zastupuje bezplatne. Využiť môžete aj oddlžovacie spoločnosti ako Bonato, ktoré vám pomôžu s prípravou podkladov.
Podmienky pre schválenie osobného bankrotu zo strany súdu sa od roku 2017 jednoznačne zlepšili a očakávame tak, že význam osobného bankrotu v ďalších rokoch ešte porastie.
Osobný bankrot (oddlženie) je zákonom upravený a kontrolovaný proces, počas ktorého sa akákoľvek fyzická osoba môže zbaviť svojich dlhov. Na Slovensku je upravený zákonom č. 7/2005 Z. z. o konkurze a reštrukturalizácii. Oddlženie je možné dvoma spôsobmi: konkurzom alebo splátkovým kalendárom.
O vyhlásenie osobného bankrotu môže požiadať každá fyzická osoba, či už podnikateľ alebo nepodnikateľ. Musí však spĺňať tieto podmienky: musí byť voči nej vedené exekučné konanie, musí byť platobne neschopná (aspoň dva záväzky viac ako 180 dní po splatnosti), musí preukázať poctivý zámer a nesmie byť odsúdená za úmyselný majetkový trestný čin.
Návrh na oddlženie môže podať výlučne Centrum právnej pomoci (CPP) alebo ním určený advokát. Žiadna iná spoločnosť ani osoba nemá oprávnenie podať návrh vo vašom mene. Kontaktovať CPP môžete na telefónnom čísle 0650 105 100 alebo cez ich webstránku www.centrumpravnejpomoci.sk.
Najskôr musíte byť platobne neschopný a musí sa voči vám viesť exekučné konanie. Obráťte sa na Centrum právnej pomoci, pripravte si všetky doklady o dlhoch. CPP posúdi, či spĺňate podmienky, a ak áno, podá návrh na príslušný súd. Súd rozhodne do 15 dní od doručenia návrhu.
Príprava podkladov a podanie žiadosti trvá zvyčajne 1 až 3 mesiace. Súd rozhodne do 15 dní od doručenia návrhu. Samotný konkurz (likvidovanie majetku) trvá 6 až 12 mesiacov. Ak zvolíte splátkový kalendár, dlhy splácate 5 rokov. Trojročná skúšobná doba, ktorá platila pred rokom 2017, už neexistuje.
Medzi hlavné nevýhody patrí: strata majetku pri konkurze (chránené obydlie do 10 000 €), verejný zápis v Obchodnom vestníku a registri úpadcov, sťažený prístup k úverom po oddlžení, zánik bezpodielového spoluvlastníctva manželov a 10-ročný zákaz opätovného oddlženia. Veritelia môžu oddlženie napadnúť do 6 rokov.
Musíte byť fyzická osoba (podnikateľ aj nepodnikateľ), musí sa voči vám viesť exekučné konanie, musíte byť platobne neschopný aspoň 180 dní s minimálne dvoma záväzkami a musíte preukázať poctivý zámer. Nesmie ísť o osobu odsúdenú za úmyselný majetkový trestný čin a nesmie byť oddlžená v posledných 10 rokoch.
Od júla 2025 sa platí poplatok za predbežnú konzultáciu 6 € a za spracovanie žiadosti 50 €. Ak zvolíte splátkový kalendár, musíte uhradiť preddavok na odmenu správcu vo výške 500 €. CPP poskytuje aj pôžičku vo výške 500 € na úhradu tohto preddavku. Zastupovanie cez CPP je bezplatné.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený: váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
Zadarmo · Bez vplyvu na úverovú históriu
Zistiť svoju sadzbuPorovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
5 min čítaniaOsobné financie
9 min čítaniaOsobné financie
10 min čítaniaOsobné financie
8 min čítaniaOsobné financie
9 min čítaniaOsobné financie
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.