A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Rodinný rozpočet je základom zdravých financií každej domácnosti. Ak máte pocit, že Vám peniaze pretekajú pomedzi prsty a na konci mesiaca neostáva nič, je najvyšší čas s tým niečo urobiť.
V tomto návode Vám ukážeme, ako si správne zostaviť rodinný rozpočet, aké nástroje na to využiť a predstavíme osvedčené pravidlo 50/30/20, ktoré používajú aj slovenskí finanční poradcovia.
Rodinný rozpočet je plán finančného hospodárenia Vašej domácnosti. Zahŕňa všetky príjmy, ktoré do domácnosti prichádzajú, a všetky výdavky, ktoré z nej odchádzajú.
Prečo je dôležitý? Podľa údajov Štatistického úradu SR tvoria výdavky na bývanie, energie a potraviny spolu približne 60 % celkových výdavkov priemernej slovenskej domácnosti. Bez prehľadu v týchto číslach je takmer nemožné šetriť.
Vytvorenie a dlhodobé vedenie rodinného rozpočtu Vám pomôže:
Na zaznamenávanie príjmov a výdavkov existuje niekoľko osvedčených spôsobov. Výber závisí od toho, čo Vám vyhovuje.
Najpohodlnejší spôsob. Stačí zadať výdavok priamo v obchode a aplikácia všetko roztriedí za Vás. Medzi najobľúbenejšie patria:
Viac aplikácií nájdete v našom porovnaní aplikácií na správu financií.
Ak uprednostňujete klasický prístup, rodinný rozpočet tabuľka v Exceli alebo Google Sheets je stále skvelá voľba. Vytvorte si jednoduchú tabuľku s dvoma stĺpcami (príjmy a výdavky) a na konci mesiaca porovnajte súčty. Google Sheets majú výhodu, že ich môžete zdieľať s partnerom a upravovať z telefónu.
Rovnaký princíp funguje aj ako osobný rozpočet vzor pre jednotlivca, len s jednoduchšou štruktúrou.
Niektorí ľudia preferujú klasický zápisník. Funguje to rovnako dobre, len si budete musieť súčty robiť ručne.
Na to, aby ste dokázali viesť rodinný rozpočet, potrebujete jedinú vec. Disciplínu. Na konci každého dňa si zapíšte všetky výdavky. Nemusí to trvať dlhšie ako dve minúty.
Možno sa Vám to počas prvých týždňov bude zdať ako otrava. Časom však zistíte, že tieto záznamy majú zmysel a začnete lepšie rozumieť tomu, kam Vaše peniaze skutočne odchádzajú.
Stačí, ak si s partnerom raz mesačne vyhradíte pol hodinu a spoločne prejdete príjmy a výdavky za uplynulý mesiac. Zároveň naplánujete, čo Vás čaká v tom nasledujúcom.
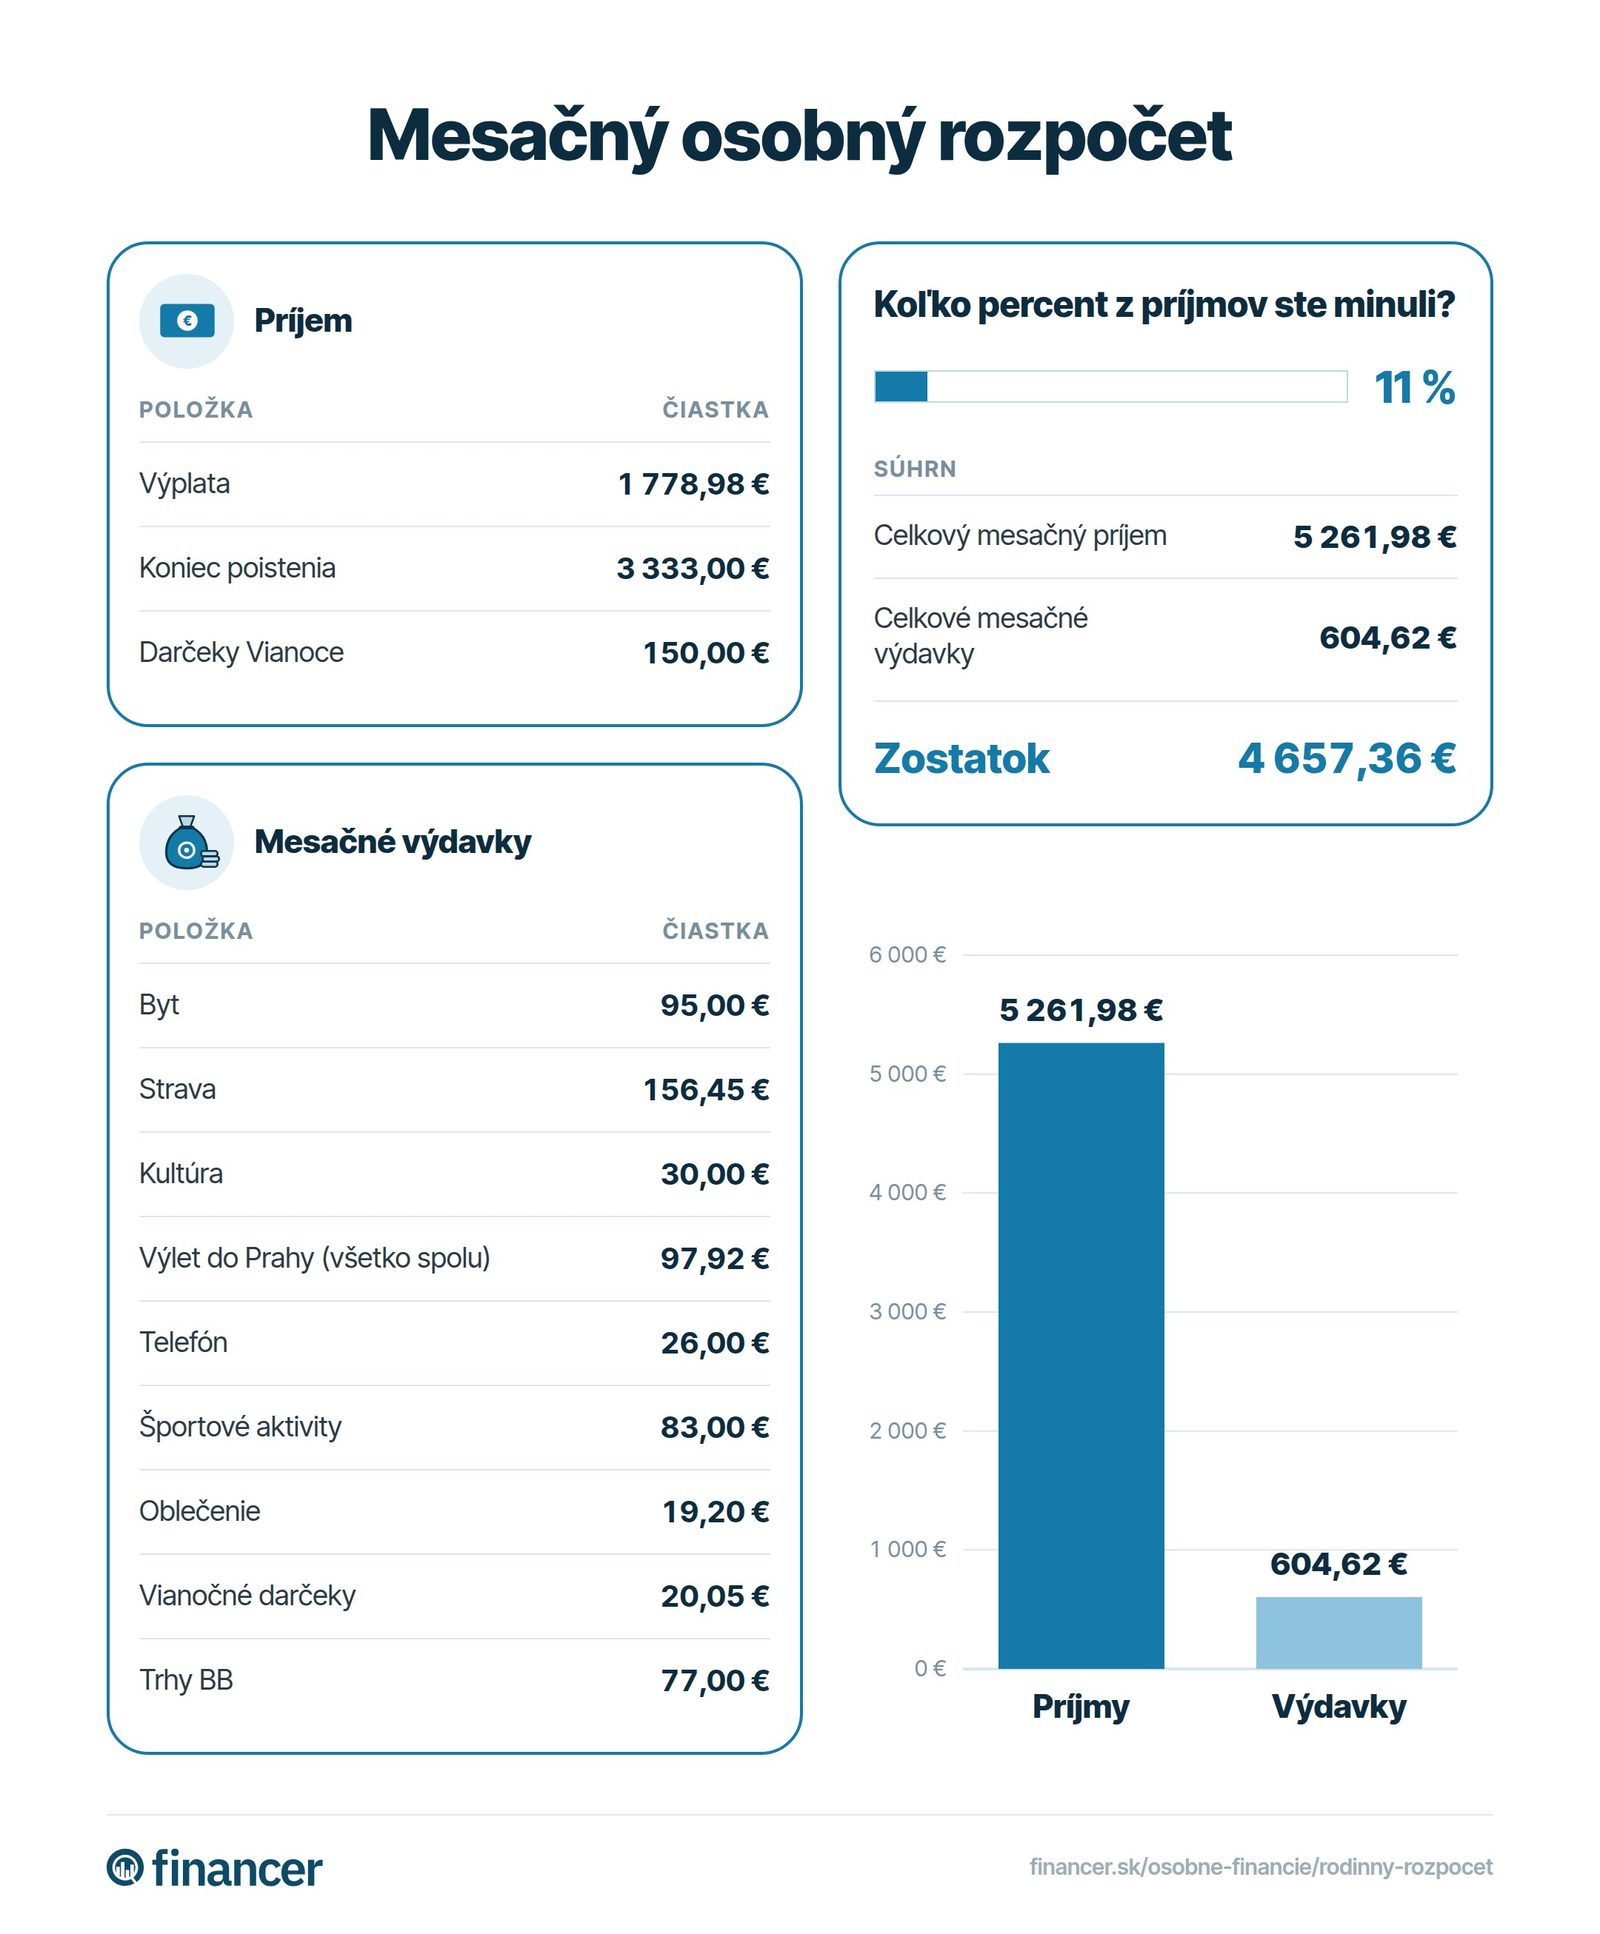
Postupne získate úplný prehľad o Vašom rodinnom rozpočte a budete sa môcť zodpovednejšie pripraviť na budúce výdavky, či už ide o školský výlet Vašich detí alebo rodinnú oslavu.
Pri tvorbe rodinného rozpočtu je dôležité dodržiavať určitú postupnosť. Iba tak budete mať istotu, že rozpočet zobrazuje Vašu skutočnú finančnú situáciu.
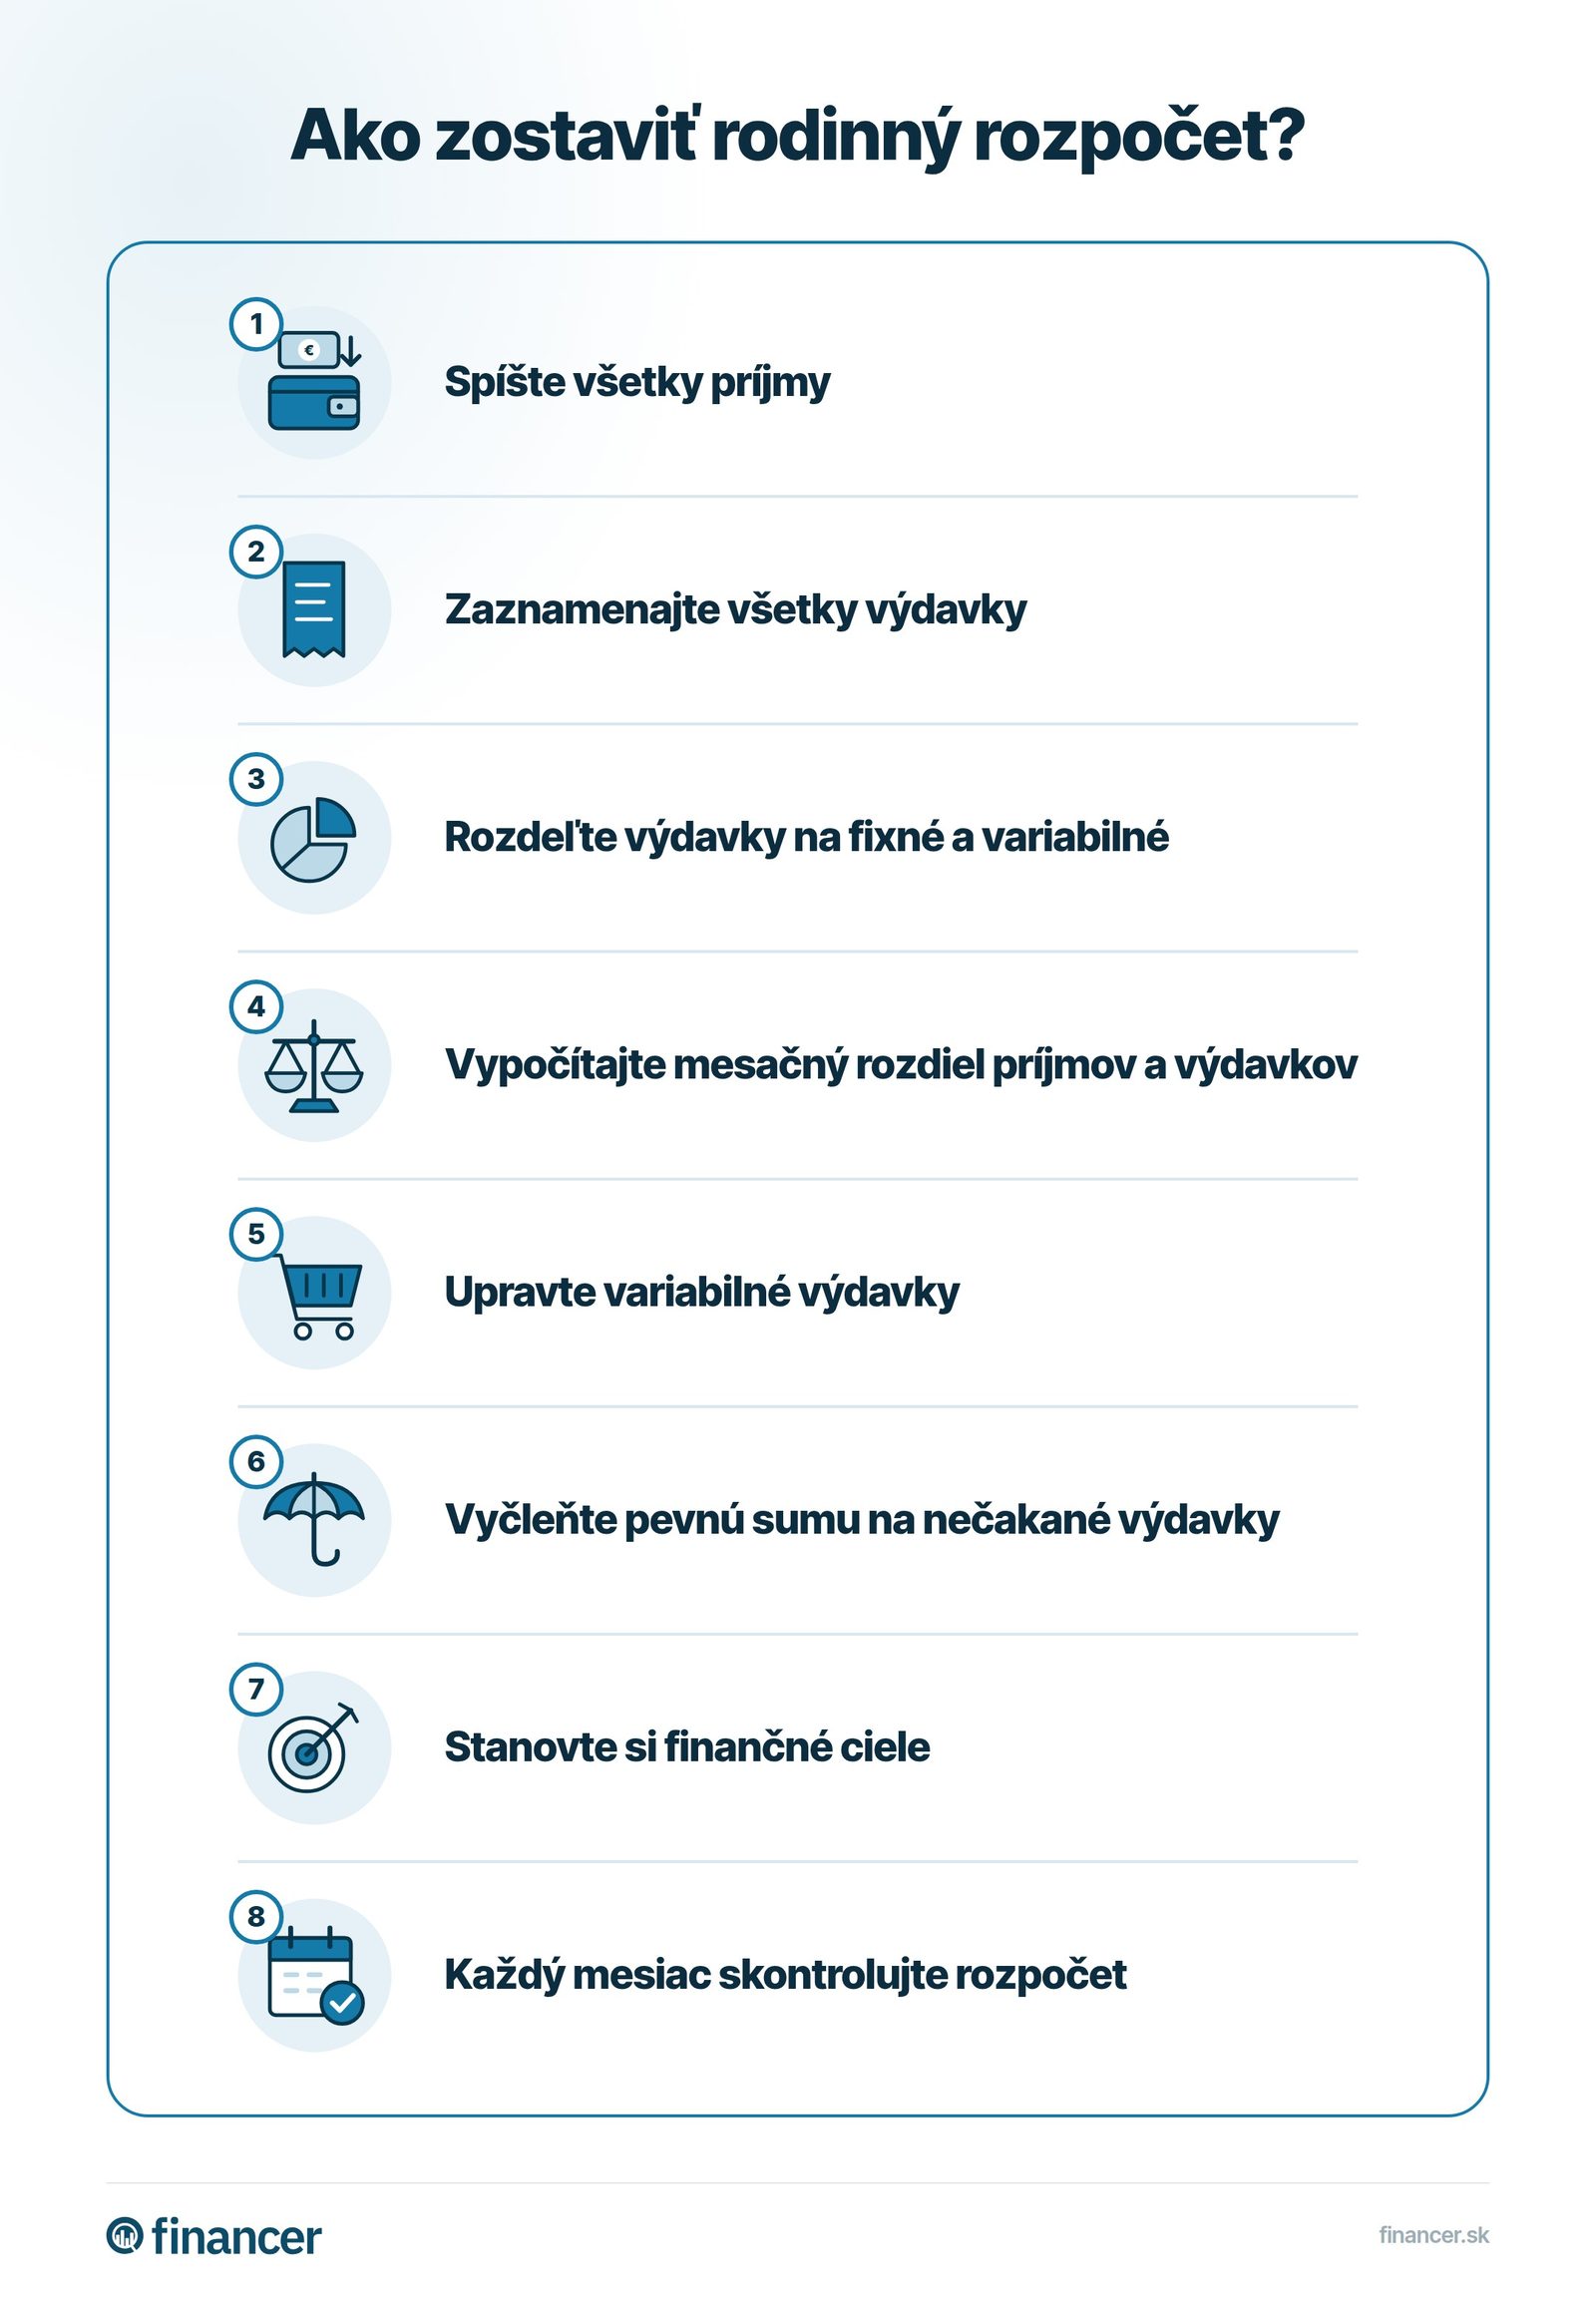
Na začiatku si spíšte všetky čisté mesačné príjmy domácnosti. Okrem výplaty sem patria:
Ak niektorý príjem dostávate štvrťročne alebo ročne, rozrátajte si ho na mesačný priemer.
Teraz prejdite na výdavky. Vytvorte si zoznam všetkého, na čo vynakladáte peniaze. Pomôže rozdeliť výdavky do kategórií:
Fixné výdavky (každý mesiac rovnaké alebo podobné):
Variabilné výdavky (menia sa mesiac od mesiaca):
Porovnajte celkové príjmy s celkovými výdavkami. Rodinný rozpočet môže dlhodobo fungovať len vtedy, ak platí jednoduché pravidlo:
Ak sa Vám podarí tri mesiace po sebe zakončiť mesiac v zelených číslach, ste na správnej ceste k budovaniu finančných rezerv.
Rozdeľte výdavky na nevyhnutné (nájomné, energie, potraviny, doprava) a vedľajšie (zábava, nákupy, predplatné služieb). Vedľajšie výdavky sú prvým miestom, kde môžete začať šetriť.
Skontrolujte aj predplatné, ktoré už nepoužívate. Streamovacie služby, členstvá v posilňovni alebo časopisy, za ktoré platíte automaticky, sa vedia rýchlo nasčítať.
Po tom, ako získate prehľad o príjmoch a výdavkoch, stanovte si konkrétne ciele:
Ciele by mali byť realistické. Ak si stanovíte, že z 1 500 € mesačného príjmu ušetríte 500 €, no Vaše fixné výdavky sú 1 200 €, rýchlo stroskotáte.
Nezabudnite na pravidelnú aktualizáciu rozpočtu. Ceny energií, potravín a služieb sa neustále menia. Len v roku 2026 stúpli ceny elektriny v priemere o 2,78 % a ročné náklady na vodu vzrástli o približne 68 €.
Ak rozpočet nebudete pravidelne aktualizovať, rýchlo zistíte, že realita je niekde úplne inde ako Vaša tabuľka.
Ušetrite na mesačných poplatkoch vďaka nášmu nezávislému porovnaniu bankových účtov. Objavte skryté poplatky a reálne náklady každého účtu.
Zobraziť ponukyPravidlo 50/30/20 je jeden z najpoužívanejších prístupov k správe rodinného rozpočtu. Popularizovala ho americká senátorka Elizabeth Warren a na Slovensku ho odporúčajú aj veľké banky.
Podstata je jednoduchá. Svoj čistý mesačný príjem rozdelíte na tri časti:
Ak Vaša domácnosť zarába čistých 2 500 € mesačne:
Samozrejme, tieto pomery nie sú vytesané do kameňa. Ak bývate v Bratislave, kde sú náklady na bývanie vyššie, Vaše nevyhnutné výdavky môžu tvoriť aj 55 alebo 60 %. Dôležité je, aby ste vždy niečo ušetrili, aj keby to bolo menej ako 20 %.
| Kategória | Podiel | Príklad (2 500 €/mes.) |
|---|---|---|
Nevyhnutné výdavky | 50 % | 1 250 € |
Osobné priania | 30 % | 750 € |
Sporenie a dlhy | 20 % | 500 € |
Teória je pekná vec, ale v praxi potrebujete konkrétne kroky. Tu je niekoľko tipov, ktoré skutočne fungujú.
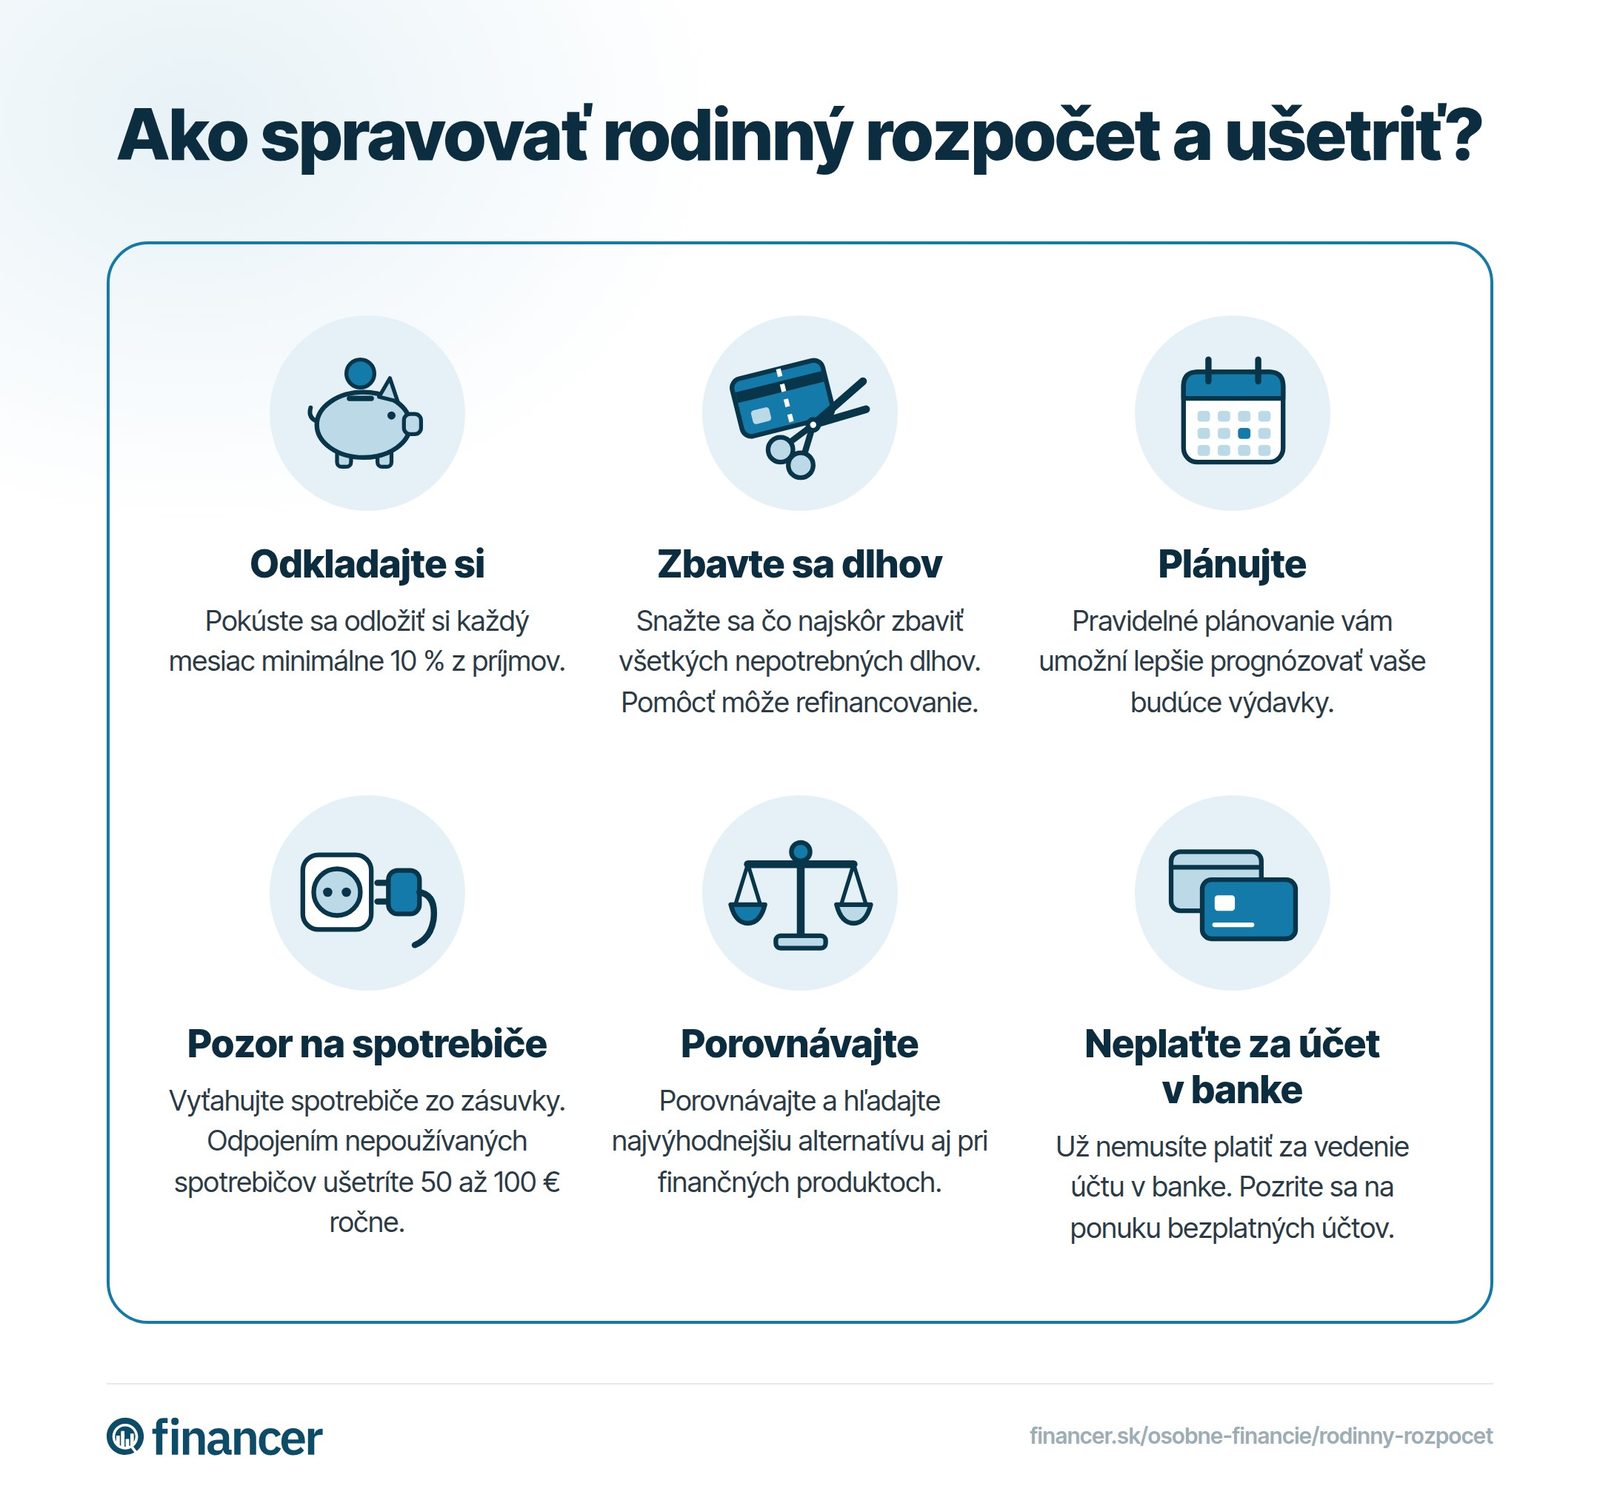
Snažte sa odložiť 20 % z každého príjmu. Ak 20 % nie je reálnych, začnite s 10 % alebo aj s 50 € mesačne. Dôležité je začať. Ideálne je nastaviť si trvalý príkaz hneď po výplate, aby ste úspory "nevideli" na bežnom účte.
Nezabudnite ani na Vaše deti. Už od malička ich učte hodnotu peňazí. Najprv pokladnička, neskôr detský sporiaci účet.
Splácate hypotéku, spotrebný úver, máte prečerpanie na účte a kreditnú kartu? Pravdepodobne preplácate. Zvážte refinancovanie, ktoré Vám môže znížiť mesačné splátky aj celkovú preplatenosť.
Mnohé banky dnes ponúkajú účty bez mesačného poplatku. Ak stále platíte za vedenie účtu 3 až 5 € mesačne, porovnajte ponuky a zvážte zmenu. Ročne ušetríte 36 až 60 €.
Počítač v stálom režime standby, nabíjačka v zásuvke, kávovar. Podľa Slovenskej inovačnej a energetickej agentúry môže domácnosť ušetriť odpojením nepoužívaných spotrebičov 50 až 100 € ročne.
Prechádzky, turistika, domáce cvičenie, varenie. Existuje množstvo spôsobov, ako tráviť voľný čas bez veľkých výdavkov.
Plánovanie je kľúčom k vyrovnanému rozpočtu. Raz mesačne si sadnite a premyslite, čo Vás čaká. Oslava, dovolenka, poistka auta? Čím skôr s tým budete počítať, tým menej Vás to zabolí.
Nikdy nesiahnite po prvej ponuke. Porovnajte si pôžičky, spotrebné úvery, kreditné karty aj hypotéky. Rozdiel v úrokovej sadzbe o jedno percento Vám pri 20-ročnej hypotéke môže ušetriť tisíce eur.
Pre lepšiu predstavu prinášame ukážku, ako môže vyzerať mesačný rodinný rozpočet štvorčlennej rodiny s príjmom 2 800 € na Slovensku.
| Položka | Suma | Podiel |
|---|---|---|
Bývanie (nájom/hypotéka) | 700 € | 25 % |
Energie a voda | 180 € | 6 % |
Potraviny a drogéria | 450 € | 16 % |
Doprava | 150 € | 5 % |
Poistenie a lieky | 80 € | 3 % |
Deti (škola, krúžky) | 120 € | 4 % |
Voľný čas a zábava | 200 € | 7 % |
Oblečenie a osobné | 100 € | 4 % |
Sporenie a finančná rezerva | 500 € | 18 % |
Splátky úverov | 200 € | 7 % |
Rezerva na nepredvídané výdavky | 120 € | 4 % |
Správne vedenie rodinného rozpočtu je súčasťou finančnej gramotnosti. Čím lepšie rozumiete základným finančným pojmom, tým lepšie rozhodnutia dokážete urobiť.
Ak riešite aj otázku, či sa Vám viac oplatí hypotéka alebo prenájom, alebo hľadáte spôsoby, ako dostať osobné financie pod kontrolu, pokračujte v čítaní nášho obsahu.
Rodinný rozpočet je plán finančného hospodárenia domácnosti. Zahŕňa sumarizáciu všetkých príjmov a výdavkov rodiny s cieľom získať kontrolu nad peniazmi, znížiť riziko zadlžovania a vytvoriť si finančnú rezervu.
Zostavenie rodinného rozpočtu pozostáva z niekoľkých krokov: 1) Spíšte si všetky čisté príjmy domácnosti, 2) Zaznamenajte všetky výdavky a rozdeľte ich na fixné a variabilné, 3) Porovnajte príjmy s výdavkami, 4) Prehodnoťte zbytočné výdavky, 5) Stanovte si realistické ciele, 6) Pravidelne rozpočet aktualizujte.
Pravidlo 50/30/20 je jednoduchý spôsob rozdelenia čistého mesačného príjmu. 50 % ide na nevyhnutné výdavky (bývanie, energie, potraviny), 30 % na osobné priania (voľný čas, záľuby) a 20 % na sporenie a splácanie dlhov. Tieto pomery sú orientačné a môžete si ich prispôsobiť podľa svojej situácie.
Na vedenie rodinného rozpočtu môžete využiť mobilné aplikácie (Wallet, Revolut, Goodbudget), tabuľku v Google Sheets alebo Exceli, prípadne klasické pero a papier. Na Financer.sk nájdete aj porovnanie najlepších aplikácií na správu financií.
Ideálne je odkladať si 20 % z čistého príjmu. Ak to nie je reálne, začnite s akoukoľvek sumou, hoci aj 50 € mesačne. Dôležité je vytvoriť si návyk pravidelného sporenia. Finančná rezerva by mala pokrývať výdavky domácnosti na 3 až 6 mesiacov.
Medzi najčastejšie chyby patrí: nezaznamenávanie malých výdavkov, počítanie s neistými príjmami (napríklad očakávaný bonus), zabúdanie na ročné výdavky (PZP, poistenie, dane) a stanovenie si nerealistických cieľov, ktoré sa nedajú dlhodobo dodržiavať.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený: váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať bankové účty
od 0 € /mes.
11 možností
9 min čítaniaOsobné financie
5 min čítaniaOsobné financie
7 min čítaniaOsobné financie
8 min čítaniaOsobné financie
10 min čítaniaOsobné financie
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.