A
Anonymný
Finančný expert · Financer
Priemerná hrubá mzda na Slovensku dosiahla v roku 2025 sumu 1 620 € mesačne a v roku 2026 sa očakáva rast nad 1 700 €. Čistý príjem však väčšiny Slovákov nepresiahne 1 300 € a mnohí stále žijú od výplaty k výplate. Vyššie dane, odvody aj ceny potravín a energií znamená, že správa osobných financií je dôležitejšia než kedykoľvek predtým.
Ak sa Vám zdá, že Vaše peniaze miznú rýchlejšie, než prichádzajú, nie ste sami. Dobrou správou je, že na získanie kontroly nad financiami nepotrebujete vysoký príjem — stačí systém, disciplína a niekoľko overených pravidiel.
V tomto správodcovi Vám ukážeme konkrétne kroky, ako zostaviť osobný rozpočet, začať šetriť a vybudovať si finančnú istotu.
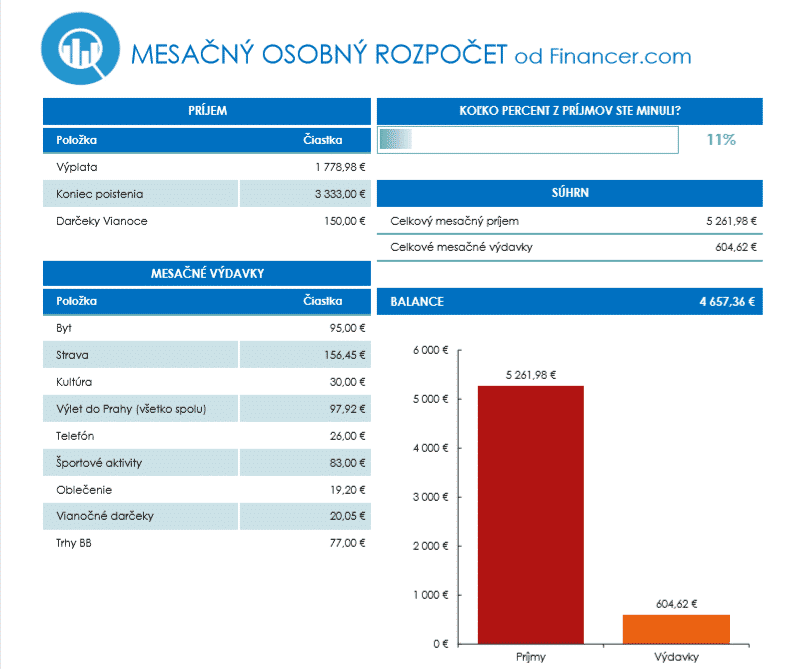
Prvý a najdôležitejší krok k zdravým financiám je vedieť, koľko zarábate a koľko míňate. Bez prehľadu o tokoch peňazí je akékoľvek plánovanie nemožné.
Osobný rozpočet je jednoduchý dokument, v ktorom si mesačne zaznamenáte:
Rozpočet by ste mali aktualizovať každý mesiac. Sadnite si pár dní pred výplatou a naplánujte nasledujúci mesiac. Po niekoľkých mesiacoch uvidíte presne, kam vaše peniaze odchádzajú, a kde môžete ušetriť.
Na efektívne sledovanie osobného rozpočtu dnes nemusíte používať papier a ceruzku. K dispozícii máte niekoľko moderných nástrojov:
Dôležité je vybrať si nástroj, ktorý budete skutočne používať. Najlepšia metóda je tá, pri ktorej vydržíte.
Šetrenie nie je o tom, aby ste sa všetkého vzdali. Je to o vedomom rozhodovaní, za čo svoje peniaze dáte. Kľúčom je vnímať sporenie ako povinný výdaj — rovnako ako nájom alebo energie.
Praktické kroky na začiatok:
Finančná rezerva je záchranná sieť, ktorá Vás ochráni pred nečakanými výdavkami — pokazené auto, strata práce, zdravotný problém. Bez rezervy sa akýkoľvek nečakaný výdaj zmení na krízu, ktorá Vás môže dotlačiť k nevýhodným pôžičkám.
Koľko by mala byť finančná rezerva?
Odborníci odporúčajú mať odložené 3 až 6 mesiacov bežných výdavkov. Pre priemernú slovenskú domácnosť to znamená zhruba 3 500 až 7 000 €.
Nezačínajte s veľkými cieľmi. Prvý míľnik je 1 000 € — suma, ktorá pokryje väčšinu bežných nečakaných výdavkov. Potom postupne budujte ďalej.
Kam uložiť finančnú rezervu?
Rezervé peniaze by mali byť ľahko dostupné, ale nie na bežnom účte (lebo ich utrátite). Ideálnym riešením je sporiaci účet s úrokom 2 až 5 % ročne alebo termínovaný vklad s krátkym výpovedným obdobím.
Viac o tom, ako si vytvoriť finančnú rezervu, sa dozviete v našom detailnom správodcovi.
Objavte platobnú kartu, ktorá sa prispôsobí vášmu životnému štýlu. Žiadne skryté poplatky, flexibilné splácanie a cashback pri každom nákupe.
Porovnať kartyKľúč k menšiemu utrácaniu nie je odriekanie, ale rozlišovanie medzi potrebami a túžbami.
Oboje je v poriadku. Problém nastáva, keď túžby vytláčajú potreby a úspory.
Pred každým väčším nákupom si položte otázku: "Potrebujem to naozaj, alebo to len chcem?" Táto jednoduchá otázka vám pomôže vyhnúť sa impulzívnym nákupom, ktoré sú najčastejšou príčinou finančných problémov.
Ak chcete konkrétne tipy na šetrenie pri voľnočasových aktivitách, prečítajte si náš článok o tom, ako tráviť voľný čas a nezruinovať pri tom rozpočet.
Šetrenie má svoje limity — pod určitú hranicu jednoducho nemôžete ísť. Preto je rovnako dôležité pracovať aj na zvyšovaní príjmu.
Možnosti, ako si prilepiť:
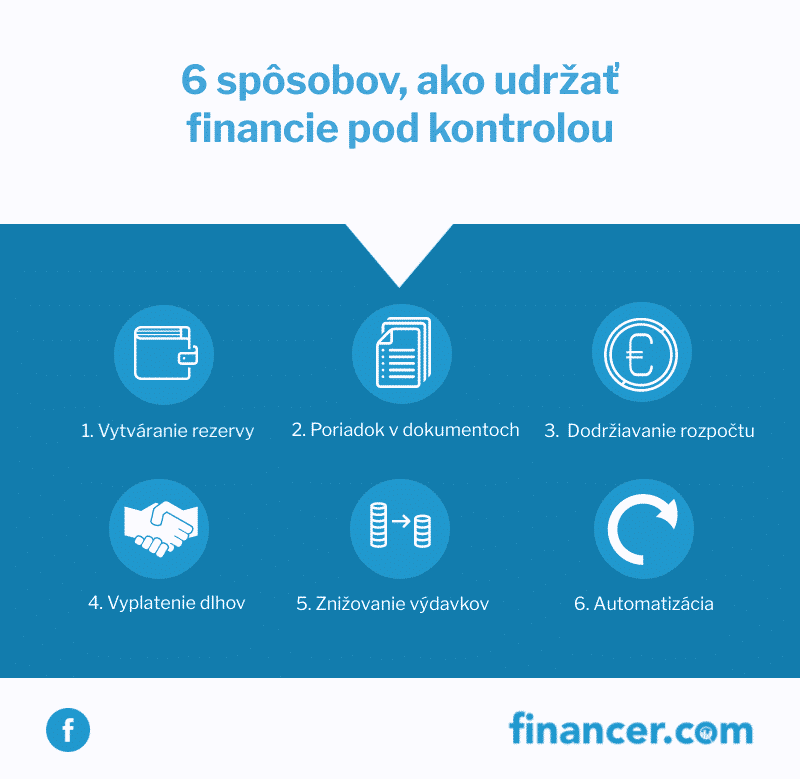
Ak máte dlhy, najdôležitejšie je prestať vytvárať nové a začať systematicky splácať existujúce. Dlhy sú najväčšou prekážkou finančnej slobody.
Stratégia na zbavenie sa dlhov:
Ak máte viacero pôžičiek s rôznymi úrokovými sadzbami, zvážte konsolidáciu úverov alebo refinancovanie na výhodnejší úrok.
Podrobný návod nájdete v článku ako sa zbaviť dlhov.
Finančná disciplína je jednoduchšia, keď nemusíte každý mesiac premýšľať, čo kam poslať. Automatizácia je najúčinnejší nástroj na dodržiavanie finančného rozpočtu a dlhodobé finančné plánovanie.
Čo automatizovať:
Slovenské banky ponúkajú vynikajúce internetové bankovníctvo. Stačí pol hodina nastavenia a potom sa vaše financie budú riadiť podľa plánu automaticky — bez stresu z oneskorených platieb alebo zabudnutých splátok.
Získanie kontroly nad osobnými financiami je maratón, nie šprint. Tu je osvedčený postup, ako sa postupne dopracovať k finančnej slobode:
Zmapujte si financie
Spíšte si všetky príjmy a výdavky za posledné 3 mesiace. Kategorizujte výdavky na fixné, variabilné a zbytočné.
Zostavte mesačný rozpočet
Použite pravidlo 50/30/20 alebo si nastavte vlastné percentá podľa vašej situácie. Dôležité je mať plán.
Vytvorte si prvú rezervu 1 000 €
Odkladajte mesačne aspoň 5-10 % z príjmu na sporiaci účet, kým nedosiahnete prvý bezpečnostný vankúš.
Splaťte dlhy
Splatenie dlhov s vysokým úrokom je najlepšia investícia, akú môžete urobiť. Začnite od najdrahších pôžičiek.
Rozšírte rezervu na 3-6 mesiacov výdavkov
Po splatení dlhov pokračujte v sporení, kým nemáte odloženú sumu pokrývajúcu 3 až 6 mesiacov bežných výdavkov.
Začnite investovať
Peniaze nad rámec finančnej rezervy začnite investovať. Dlhodobé investovanie je najefektívnejší spôsob budovania majetku.
Optimalizujte a vzdelávajte sa
Pravidelne prehodnocujte rozpočet, hľadajte spôsoby, ako ušetriť viac a zarobiť viac. Investujte do svojej finančnej gramotnosti.
Najlepší čas na získanie kontroly nad osobnými financiami bol pred desiatimi rokmi. Druhý najlepší čas je teraz.
Nečakajte na ideálny moment, vyšší plat alebo koniec roka. Stačí jeden jednoduchý krok — sadnite si a spíšte si mesačné príjmy a výdavky. To je základ, na ktorom postavíte všetko ostatné.
Ak sa chcete dozvedieť viac o budovaní finančnej nezávislosti, prečítajte si náš sprievodca finančnou nezávislosťou alebo si zostavte rodinný rozpočet podľa nášho podrobného návodu.
Začnite malými krokmi. Spíšte si všetky príjmy a výdavky, nájdite oblasti, kde môžete ušetriť, a nastavte si automatický trvalý príkaz na sporenie — aj keby to bolo len 20 € mesačne. Dôležitý je začiatok, nie suma.
Ideálne 20 % z čistého príjmu podľa pravidla 50/30/20. Ak je to pre Vás príliš, začnite s 5 % a postupne zvyšujte. Pri priemernej čistej mzde okolo 1 300 € to znamená začať so sumou 65 € mesačne.
Odporúča sa mať odloženú sumu pokrývajúcu 3 až 6 mesiacov bežných výdavkov domácnosti. Pre väčšinu slovenských domácností to predstavuje 3 500 až 7 000 €. Prvý cieľ by mal byť 1 000 € ako základný bezpečnostný vankúš.
Zaznamenajte si všetky mesačné príjmy a rozdeľte výdavky do kategórií: fixné (nájom, energie, splátky), variabilné (potraviny, doprava) a voľnočasové (zábava, reštaurácie). Použite pravidlo 50/30/20 na rozdelenie príjmu a rozpočet aktualizujte každý mesiac.
Použite metódu lavíny — plaťte minimálne splátky na všetky dlhy a všetky voľné peniaze smerujte na dlh s najvyšším úrokom. Po jeho splatení presmerujte celú splátku na ďalší najdrahší dlh. Zvážte aj konsolidáciu úverov alebo refinancovanie na výhodnejší úrok.
Finančná gramotnosť je schopnosť rozumieť peniazom, rozpočtom, úverom a investíciám natoľko, aby ste vedeli robiť informované rozhodnutia. Na Slovensku je úroveň finančnej gramotnosti pod priemerom EÚ. Zlepšiť ju môžete postupne — sledovaním svojich financií, čítaním overených zdrojov a praktickým používaním nástrojov na správu rozpočtu.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený. Váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať najlepšie karty
od 18,8 % RPMN
4 možností
Zadarmo · Bez vplyvu na úverovú históriu
Nájsť moju kartuPorovnať najlepšie karty
od 18,8 % RPMN
4 možností
8 min čítaniaOsobné financie
8 min čítaniaOsobné financie
8 min čítaniaOsobné financie
6 min čítaniaOsobné financie
5 min čítaniaOsobné financie
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.