A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Pozor! Požičanie peňazí stojí peniaze.
Spíšte si všetky dlhy
Urobte si kompletný zoznam všetkých záväzkov: hypotéka, spotrebné úvery, kreditné karty, splátky za telefón, leasing. Pri každom dlhu si zapíšte zostatok, úrokovú sadzbu, mesačnú splátku a dátum splatnosti.
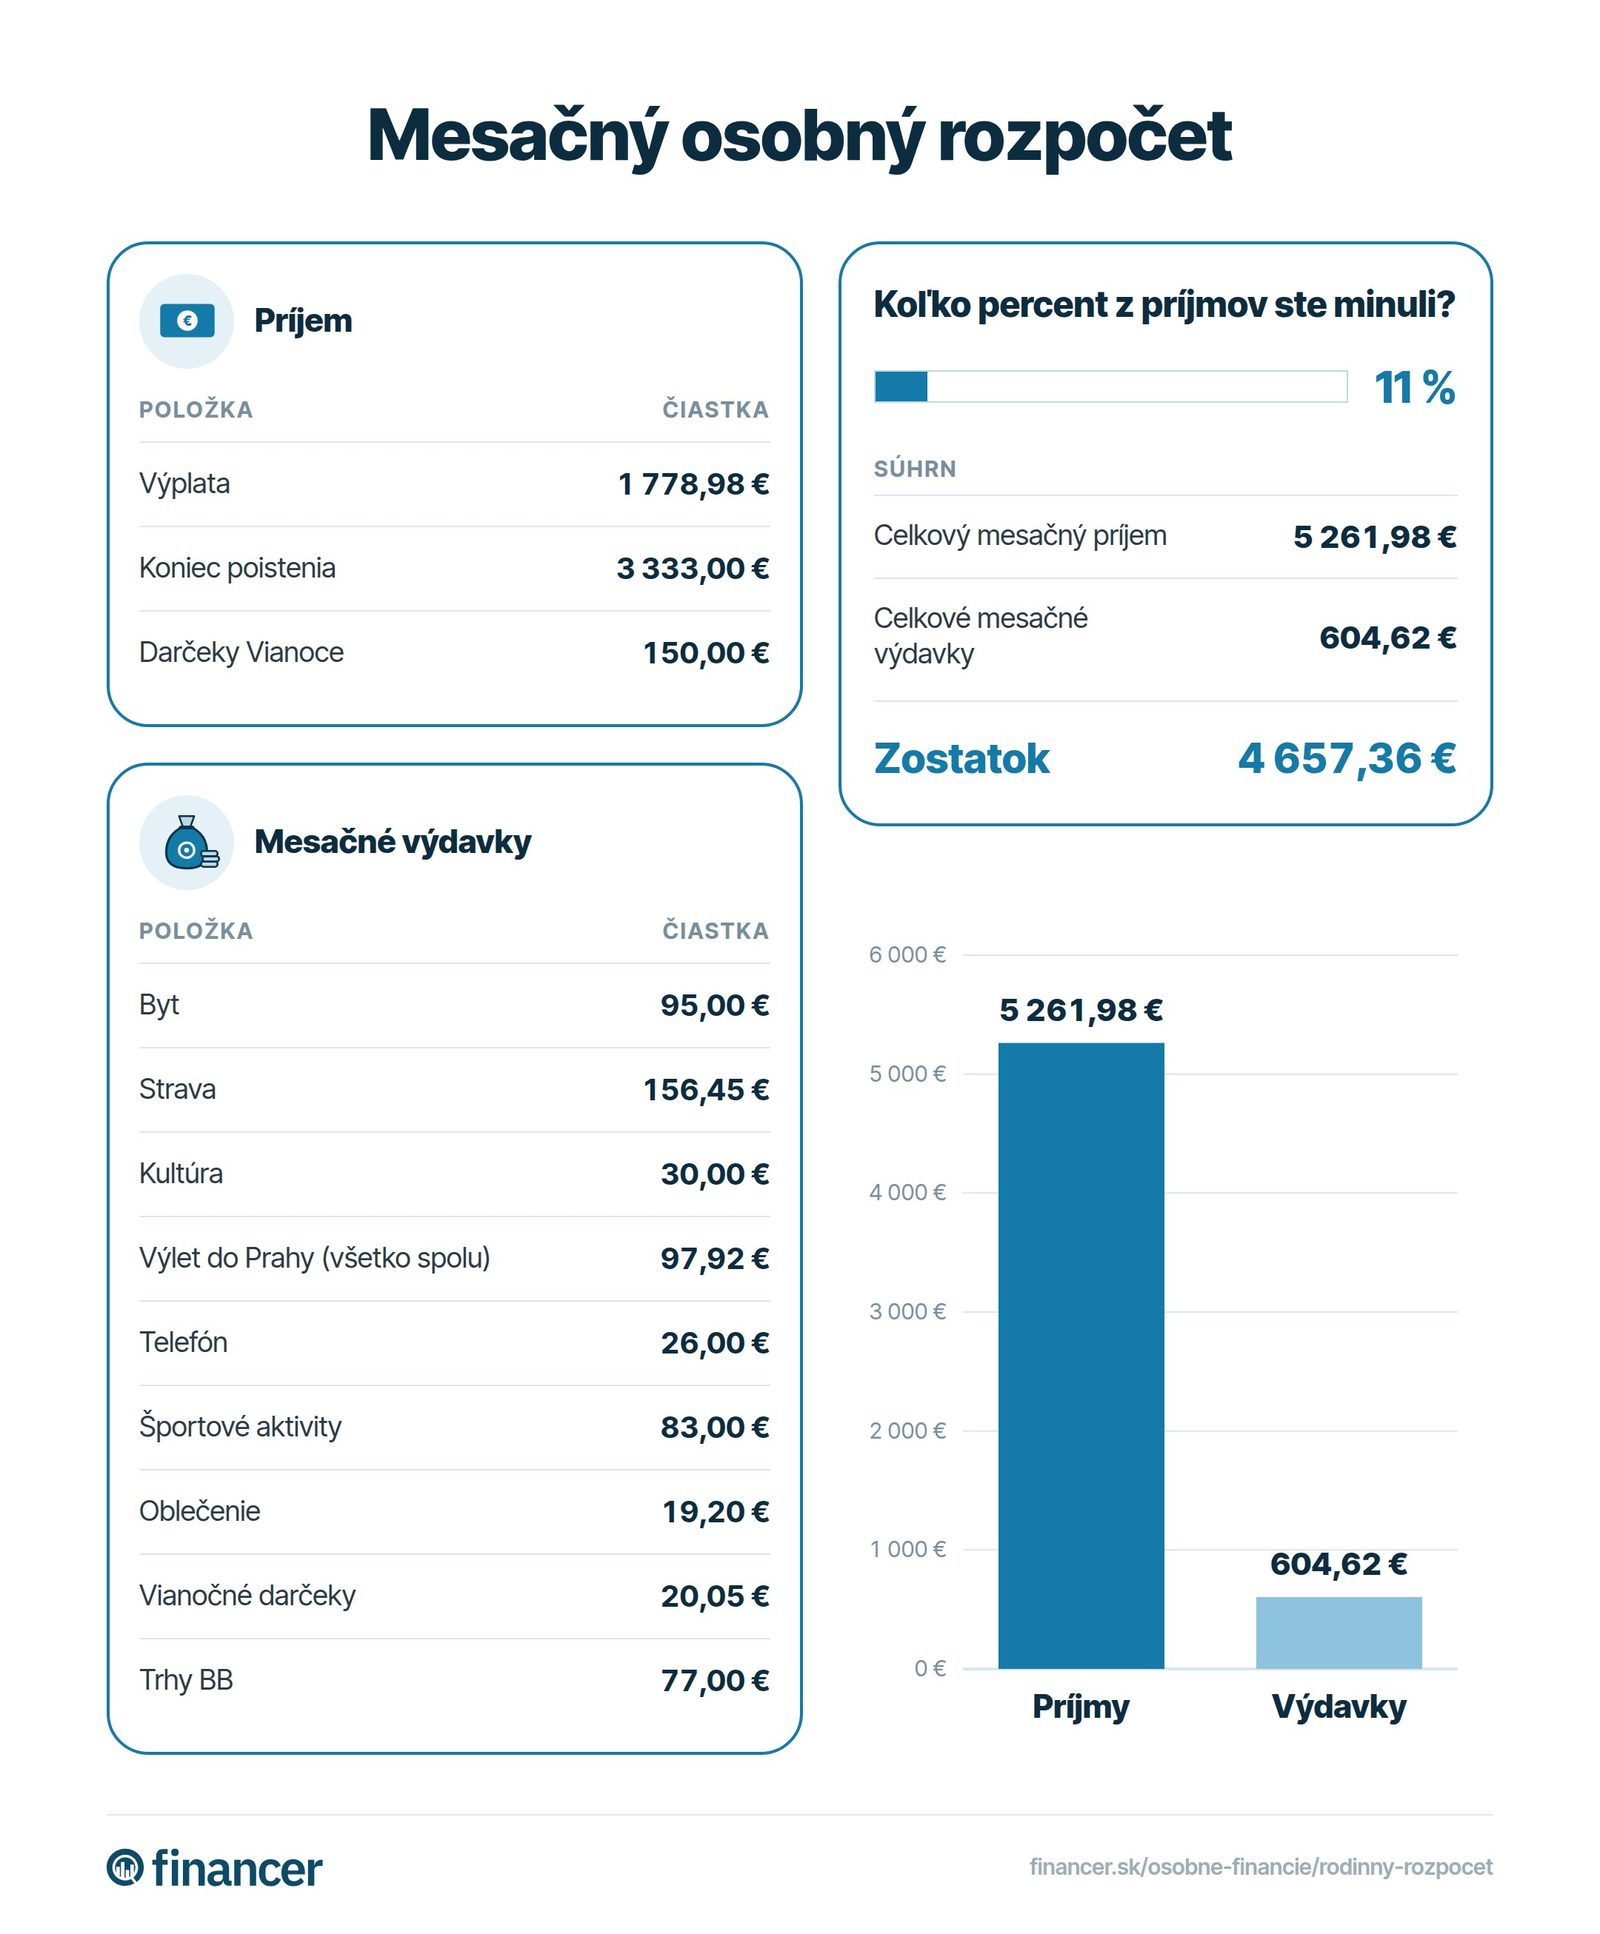
Zostavte si rozpočet
Zapíšte si všetky príjmy a výdavky za posledné 3 mesiace. Identifikujte, kde míňate zbytočne, a tieto peniaze presmerujte na splácanie dlhov. Pomôcť Vám môže rodinný rozpočet alebo niektorá z aplikácií na správu financií.
Vyberte si stratégiu splácania
Dve najúčinnejšie metódy sú snehová guľa (od najmenšieho dlhu) a lavína (od najvyššieho úroku). Obom sa venujeme podrobnejšie nižšie v článku.
Komunikujte s veriteľmi
Ak nestíhate splácať, kontaktujte banku alebo veriteľa ešte pred omeškaním. Môžete požiadať o odklad splátok, predĺženie doby splácania alebo zníženie splátky. Banky radšej nájdu kompromis, než aby riešili vymáhanie.
Zvážte konsolidáciu alebo refinancovanie
Ak splácate viacero pôžičiek, konsolidácia úverov ich zlúči do jedného s nižšou splátkou. Refinancovanie zas vymení nevýhodný úver za nový s lepšími podmienkami.
Vytvorte si finančnú rezervu
Aj počas splácania dlhov si odkladajte aspoň malú časť príjmu. Finančná rezerva vo výške 2-3 mesačných výdavkov Vás ochráni pred novým zadlžením pri neočakávaných výdavkoch.
Mesačné náklady prevýšili príjmy a dlhy narastajú. Ak sa Vám to stalo, nie ste v tom sami. Podľa údajov NBS má priemerný slovenský dlžník nesplatené záväzky v celkovej hodnote niekoľko tisíc eur. Dobrá správa je, že existuje viacero overených spôsobov, ako sa dlhov zbaviť.
V tomto sprievodcovi Vám ukážeme konkrétne kroky od zostavenia rozpočtu cez konsolidáciu úverov až po osobný bankrot. Každý krok je vysvetlený prakticky, aby ste vedeli, čo robiť už dnes.
Prvý krok k zbaveniu sa dlhov je postaviť sa problému čelom. Neodkladajte upomienky do zásuvky. Každý deň omeškania znamená narastajúce úroky a poplatky.
Sadnite si a spíšte si úplne všetky záväzky. Okrem pôžičiek a hypoték nezabudnite na kreditné karty, splátky za mobilný telefón, kontokorent na účte a prípadné leasingové splátky.
Pre každý dlh si zapíšte:
Bez prehľadu o tom, kam odchádzajú Vaše peniaze, sa dlhov nezbavíte. Veďte si evidenciu príjmov a výdavkov minimálne 3 mesiace. Zamerajte sa na nadbytočné výdavky, ako sú nevyužívané predplatné, impulzívne nákupy alebo drahé stravovanie vonku.
Skúste pravidlo 50/30/20:
Ak sú Vaše dlhy veľké, dočasne presuňte aj časť z kategórie "úspory" na splácanie. Kľúčové je, aby ste mesačne posielali na dlhy viac, než sú len minimálne splátky.
Existujú dve overené stratégie na systematické splácanie viacerých dlhov. Obe fungujú na rovnakom princípe: na všetky dlhy platíte minimálne splátky a všetky peniaze navyše smerujete na jeden vybraný dlh.
Splácanie jednej pôžičky ďalšou je uzavretý kruh, z ktorého sa ťažko dostanete. Výnimkou je konsolidácia alebo refinancovanie, kedy nahradzujete nevýhodný úver výhodnejším.
Pred každým novým úverom si položte otázku: naozaj tieto peniaze nevyhnutne potrebujem? Ak chcete za požičané peniaze kúpiť niečo, bez čoho sa zaobídete, žiadať o pôžičku nemá zmysel.
Vyvarujte sa hlavne rýchlym pôžičkám na splatenie iných dlhov. Tieto produkty majú často vysoké RPMN, čo Vašu situáciu len zhorší.
Ak splácate viacero pôžičiek súčasne, konsolidácia úverov môže byť riešením. Princíp je jednoduchý: vezmete si jeden nový úver, ktorým splatíte všetky doterajšie záväzky. Namiesto viacerých splátok tak platíte len jednu, spravidla s nižšou úrokovou sadzbou.
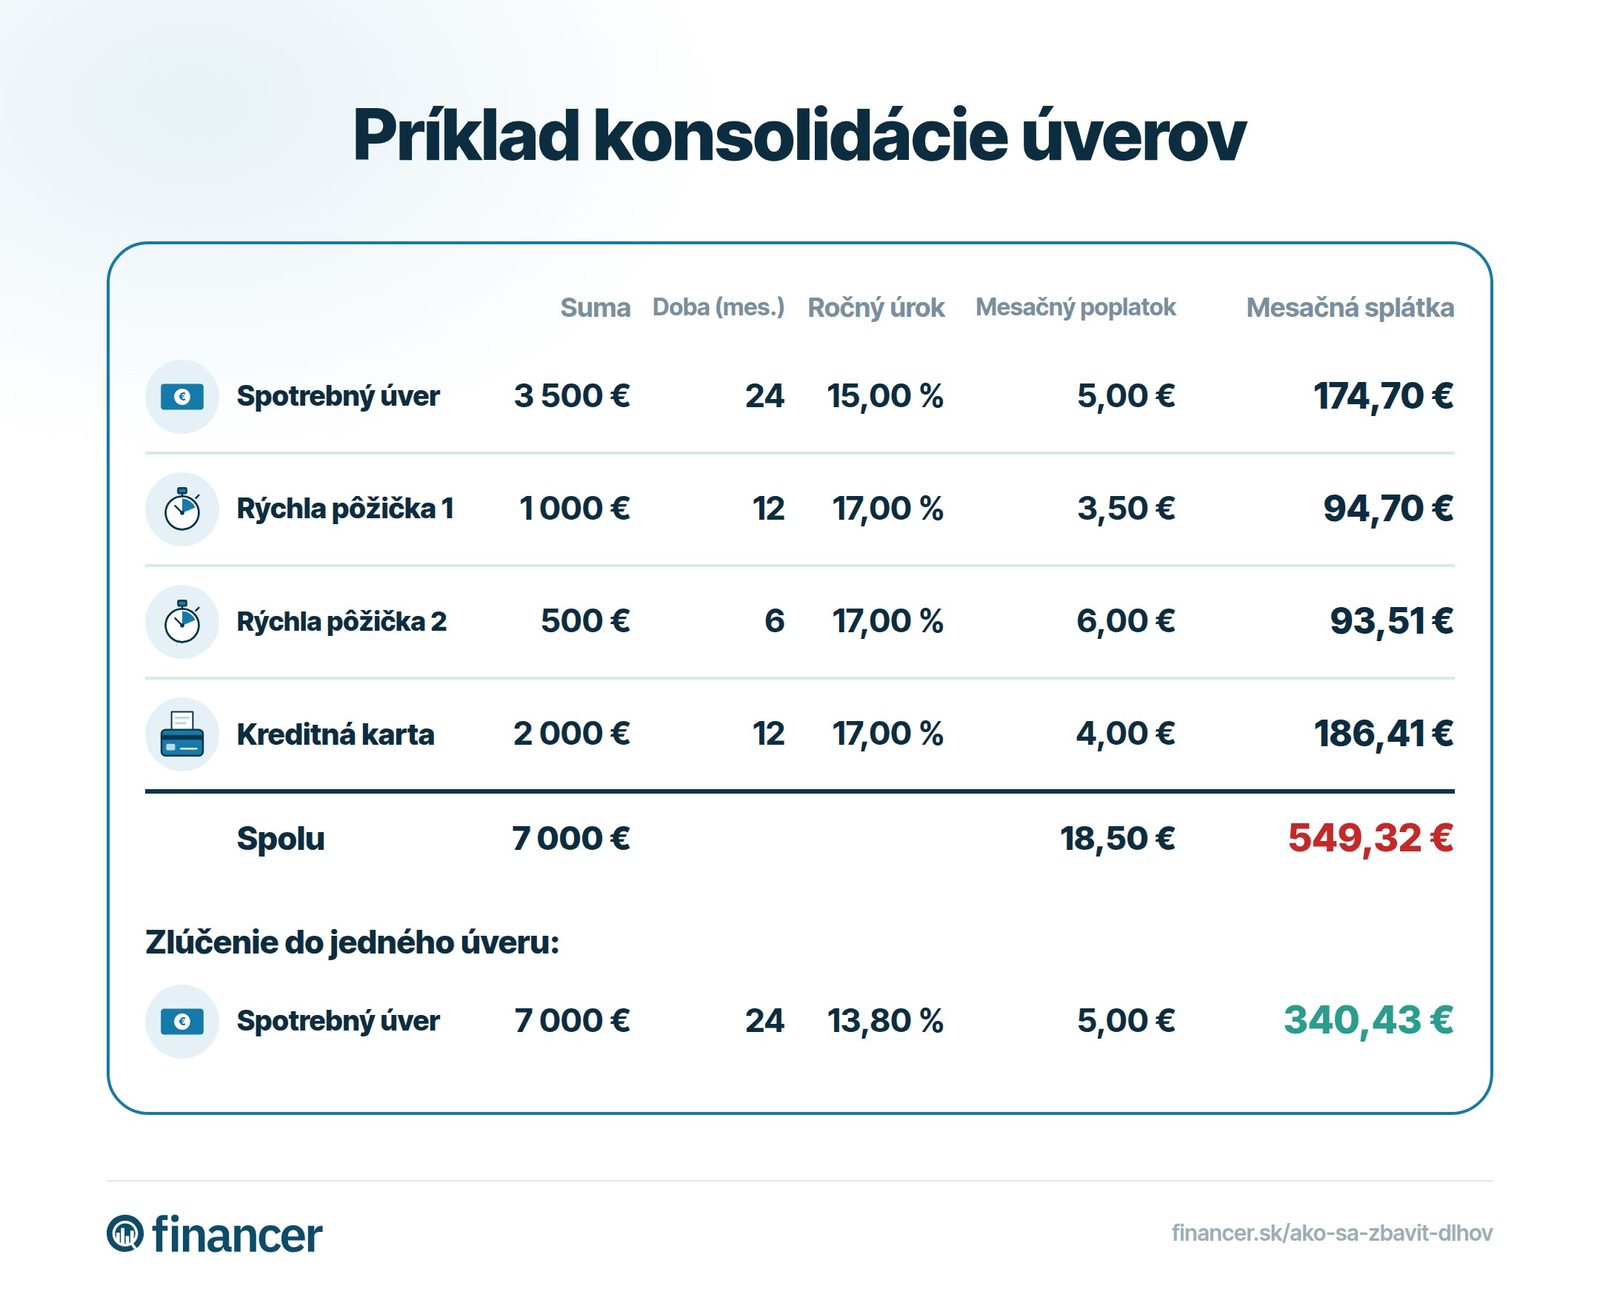
Výhody konsolidácie:
Pri sume nad 10 000 € nesmú podľa zákona náklady na predčasné splatenie pôvodného úveru presiahnuť 1 % z istiny (0,5 % ak do splatnosti zostáva menej ako 12 mesiacov).
Ak splácate len jeden úver s nevyhovujúcimi podmienkami, refinancovanie v inej banke je jednoduchšia cesta. Niektoré banky ponúkajú refinancovanie bez poplatkov. Vždy si ale overte prípadnú pokutu za predčasné splatenie u pôvodného poskytovateľa.
Bonita klienta je pri konsolidácii aj refinancovaní kľúčová. Banky posudzujú Vašu schopnosť splácať podľa pravidiel NBS: limit DSTI (debt service-to-income) je 60 % a DTI (debt-to-income) je 8-násobok ročného príjmu. Viac o tom, čo je bonita klienta, nájdete v našom sprievodcovi.
Ak sa vo Vašich dlhoch neviete zorientovať, finančný poradca Vám pomôže získať objektívny pohľad na situáciu. Dobrý poradca:
Rátajte s tým, že služby poradcu nie sú zadarmo. Overte si, či ide o licencovaného odborníka registrovaného v NBS. Vždy si vypýtajte písomný plán a porovnajte ponuky od viacerých poradcov.
Ak prechádzate krátkodobým výpadkom príjmov (strata zamestnania, choroba), môžete požiadať o odklad splátok. Banky sú ochotné vyjsť v ústrety, ak ste doteraz splácali bez omeškania.
Máte dve možnosti:
Osobný bankrot je zákonom upravený proces, vďaka ktorému sa fyzická osoba môže zbaviť svojich dlhov a začať odznova. Oficiálne sa nazýva oddlženie.
Podmienky na podanie návrhu:
Oddlženie má dve formy:
Konkurz znamená speňaženie časti Vášho majetku. Z výťažku sa uspokoja veritelia a zvyšok dlhov sa odpustí.
Splátkový kalendár je plán splácania na 5 rokov, schválený súdom. Musíte uspokojiť aspoň 30 % nezabezpečených pohľadávok.
Ak Vás kontaktuje veriteľ s pohľadávkou spred niekoľkých rokov, neplaťte okamžite. Podľa slovenského Občianskeho zákonníka (zákon č. 40/1964 Zb.) je všeobecná premlčacia lehota 3 roky od splatnosti dlhu.
Ak veriteľ počas tejto doby nezačal súdne vymáhanie, môžete vzniesť námietku z premlčania. Veriteľ potom stráca možnosť dlh súdne vymáhať.
Výnimky z trojročnej lehoty:
Zbavenie sa dlhov vyžaduje disciplínu a aktívny prístup. Tu je stručný prehľad najdôležitejších pravidiel:
Ak sa dostanete do vážnych problémov, neváhajte vyhľadať odbornú pomoc. Finančný poradca alebo Centrum právnej pomoci Vám pomôžu nájsť riešenie.
Najrýchlejšia cesta je použiť metódu snehovej gule: splácajte najmenší dlh ako prvý a po jeho splatení presmerujte platby na ďalší. Zároveň znížte zbytočné výdavky a zvážte konsolidáciu úverov, ak máte viacero pôžičiek s vysokými úrokmi.
Konsolidácia znamená zlúčenie viacerých pôžičiek do jedného úveru s výhodnejšími podmienkami. Namiesto viacerých splátok platíte len jednu, spravidla s nižšou úrokovou sadzbou. Ušetríte na úrokoch aj poplatkoch a získate lepší prehľad o svojich financiách.
Ak je voči Vám vedené exekučné konanie, môžete zvážiť osobný bankrot (oddlženie). Podmienkou je platobná neschopnosť a poctivý zámer. Oddlženie má dve formy: konkurz (speňaženie majetku) alebo splátkový kalendár na 5 rokov. Všetky návrhy prechádzajú cez Centrum právnej pomoci.
Refinancovanie je výmena starej pôžičky s nevyhovujúcimi podmienkami za nový úver s nižšou úrokovou sadzbou alebo lepšími podmienkami. Môžete ho vybaviť v tej istej alebo v inej banke. Niektoré banky ponúkajú refinancovanie bez poplatkov.
O odklad žiadajte vtedy, keď prechádzate krátkodobým výpadkom príjmov (strata zamestnania, choroba) a viete, že situáciu vyriešite v priebehu niekoľkých mesiacov. Odklad Vám dá čas, no za úver v konečnom dôsledku zaplatíte viac kvôli narastajúcim úrokom. Žiadajte, kým ste ešte bez omeškania.
Nepožičiavajte si na veci, ktoré nepotrebujete. Zostavte si mesačný rozpočet a odkladajte si aspoň 10 % príjmov ako finančnú rezervu. Tá Vás ochráni pred zadlžením pri neočakávaných výdavkoch. Pred každou pôžičkou porovnajte RPMN a celkové náklady od viacerých poskytovateľov.
Podľa Občianskeho zákonníka je všeobecná premlčacia lehota 3 roky od splatnosti dlhu. Ak veriteľ v tejto dobe nezačal súdne vymáhanie, môžete vzniesť námietku z premlčania. Pozor: ak dlh písomne uznáte, začne plynúť nová 10-ročná lehota.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený: váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
Zadarmo · Bez vplyvu na úverovú históriu
Zistiť svoju sadzbuPorovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.