A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Pozor! Požičanie peňazí stojí peniaze.
Ak ste si niekedy žiadali o úver, pravdepodobne ste sa s pojmom bonita klienta už stretli. Bonita je jedno z prvých slov, ktoré sa objaví pri schvaľovaní akéhokoľvek úveru alebo hypotéky.
Banky a poskytovatelia úverov chcú mať istotu, že požičané peniaze dostanú späť. Čím pravdepodobnejšie je, že klient úver aj s úrokmi splatí, tým je veriteľ ochotnejší mu požičať a tým lepšie podmienky ponúkne.
V tomto článku si vysvetlíme, čo presne bonita klienta znamená, podľa čoho ju banky určujú a aký vplyv má na schválenie úveru. Dozviete sa tiež, ako si bonitu overiť a čo robiť, ak je nízka.
Bonita klienta vyjadruje dôveryhodnosť ekonomického subjektu, teda jeho schopnosť a ochotu splácať záväzky. Často býva stotožňovaná s ratingom, no bonita má širší rozsah. Rating je len jednou z jej zložiek.
V praxi to znamená, že banka vyhodnotí Vaše príjmy, výdavky, existujúce dlhy a platobnú históriu. Na základe týchto údajov určí, či Vám úver schváli, v akej výške a za akých podmienok.
Bonita klienta zahŕňa niekoľko faktorov, ako sú príjmy, aktíva a záväzky, história úverov a schopnosť splácať. Príjmy sú kľúčovým faktorom, pretože poskytujú informácie o tom, aký finančný príjem má klient a či má dostatočné prostriedky na splácanie úveru.
Výpočet bonity klienta zahŕňa aj posúdenie aktív a záväzkov, ktoré ukazujú, koľko peňazí má klient k dispozícii a koľko má požičaných. Banky na Slovensku zatiaľ neponúkajú online kalkulačku bonity klienta, výpočet je vždy individuálny a závisí od interného modelu každej banky.
Bonita klienta je pre poskytovateľov úverov ukazovateľom rizika. Čím lepšia je bonita klienta, tým menšie je riziko nesplácania úveru. Poskytovatelia úverov teda vyžadujú dobrú bonitu ako garanciu, že daný klient bude schopný splácať úver. V opačnom prípade by mohli prísť o svoje peniaze.
Bonita klienta má tiež význam pre samotných klientov. Zlepšenie bonity môže zlepšiť ich šance na získanie úveru alebo pôžičky a tiež im umožní získať lepšie podmienky, ako sú nižšie úrokové sadzby a lepšie splátkové možnosti.
Banky od Vás pri žiadosti o úver vyžadujú vyplnenie dotazníka, kde sa pýtajú na rôzne aspekty Vášho života. Práve týmto dotazníkom začína zisťovanie Vašej bonity.
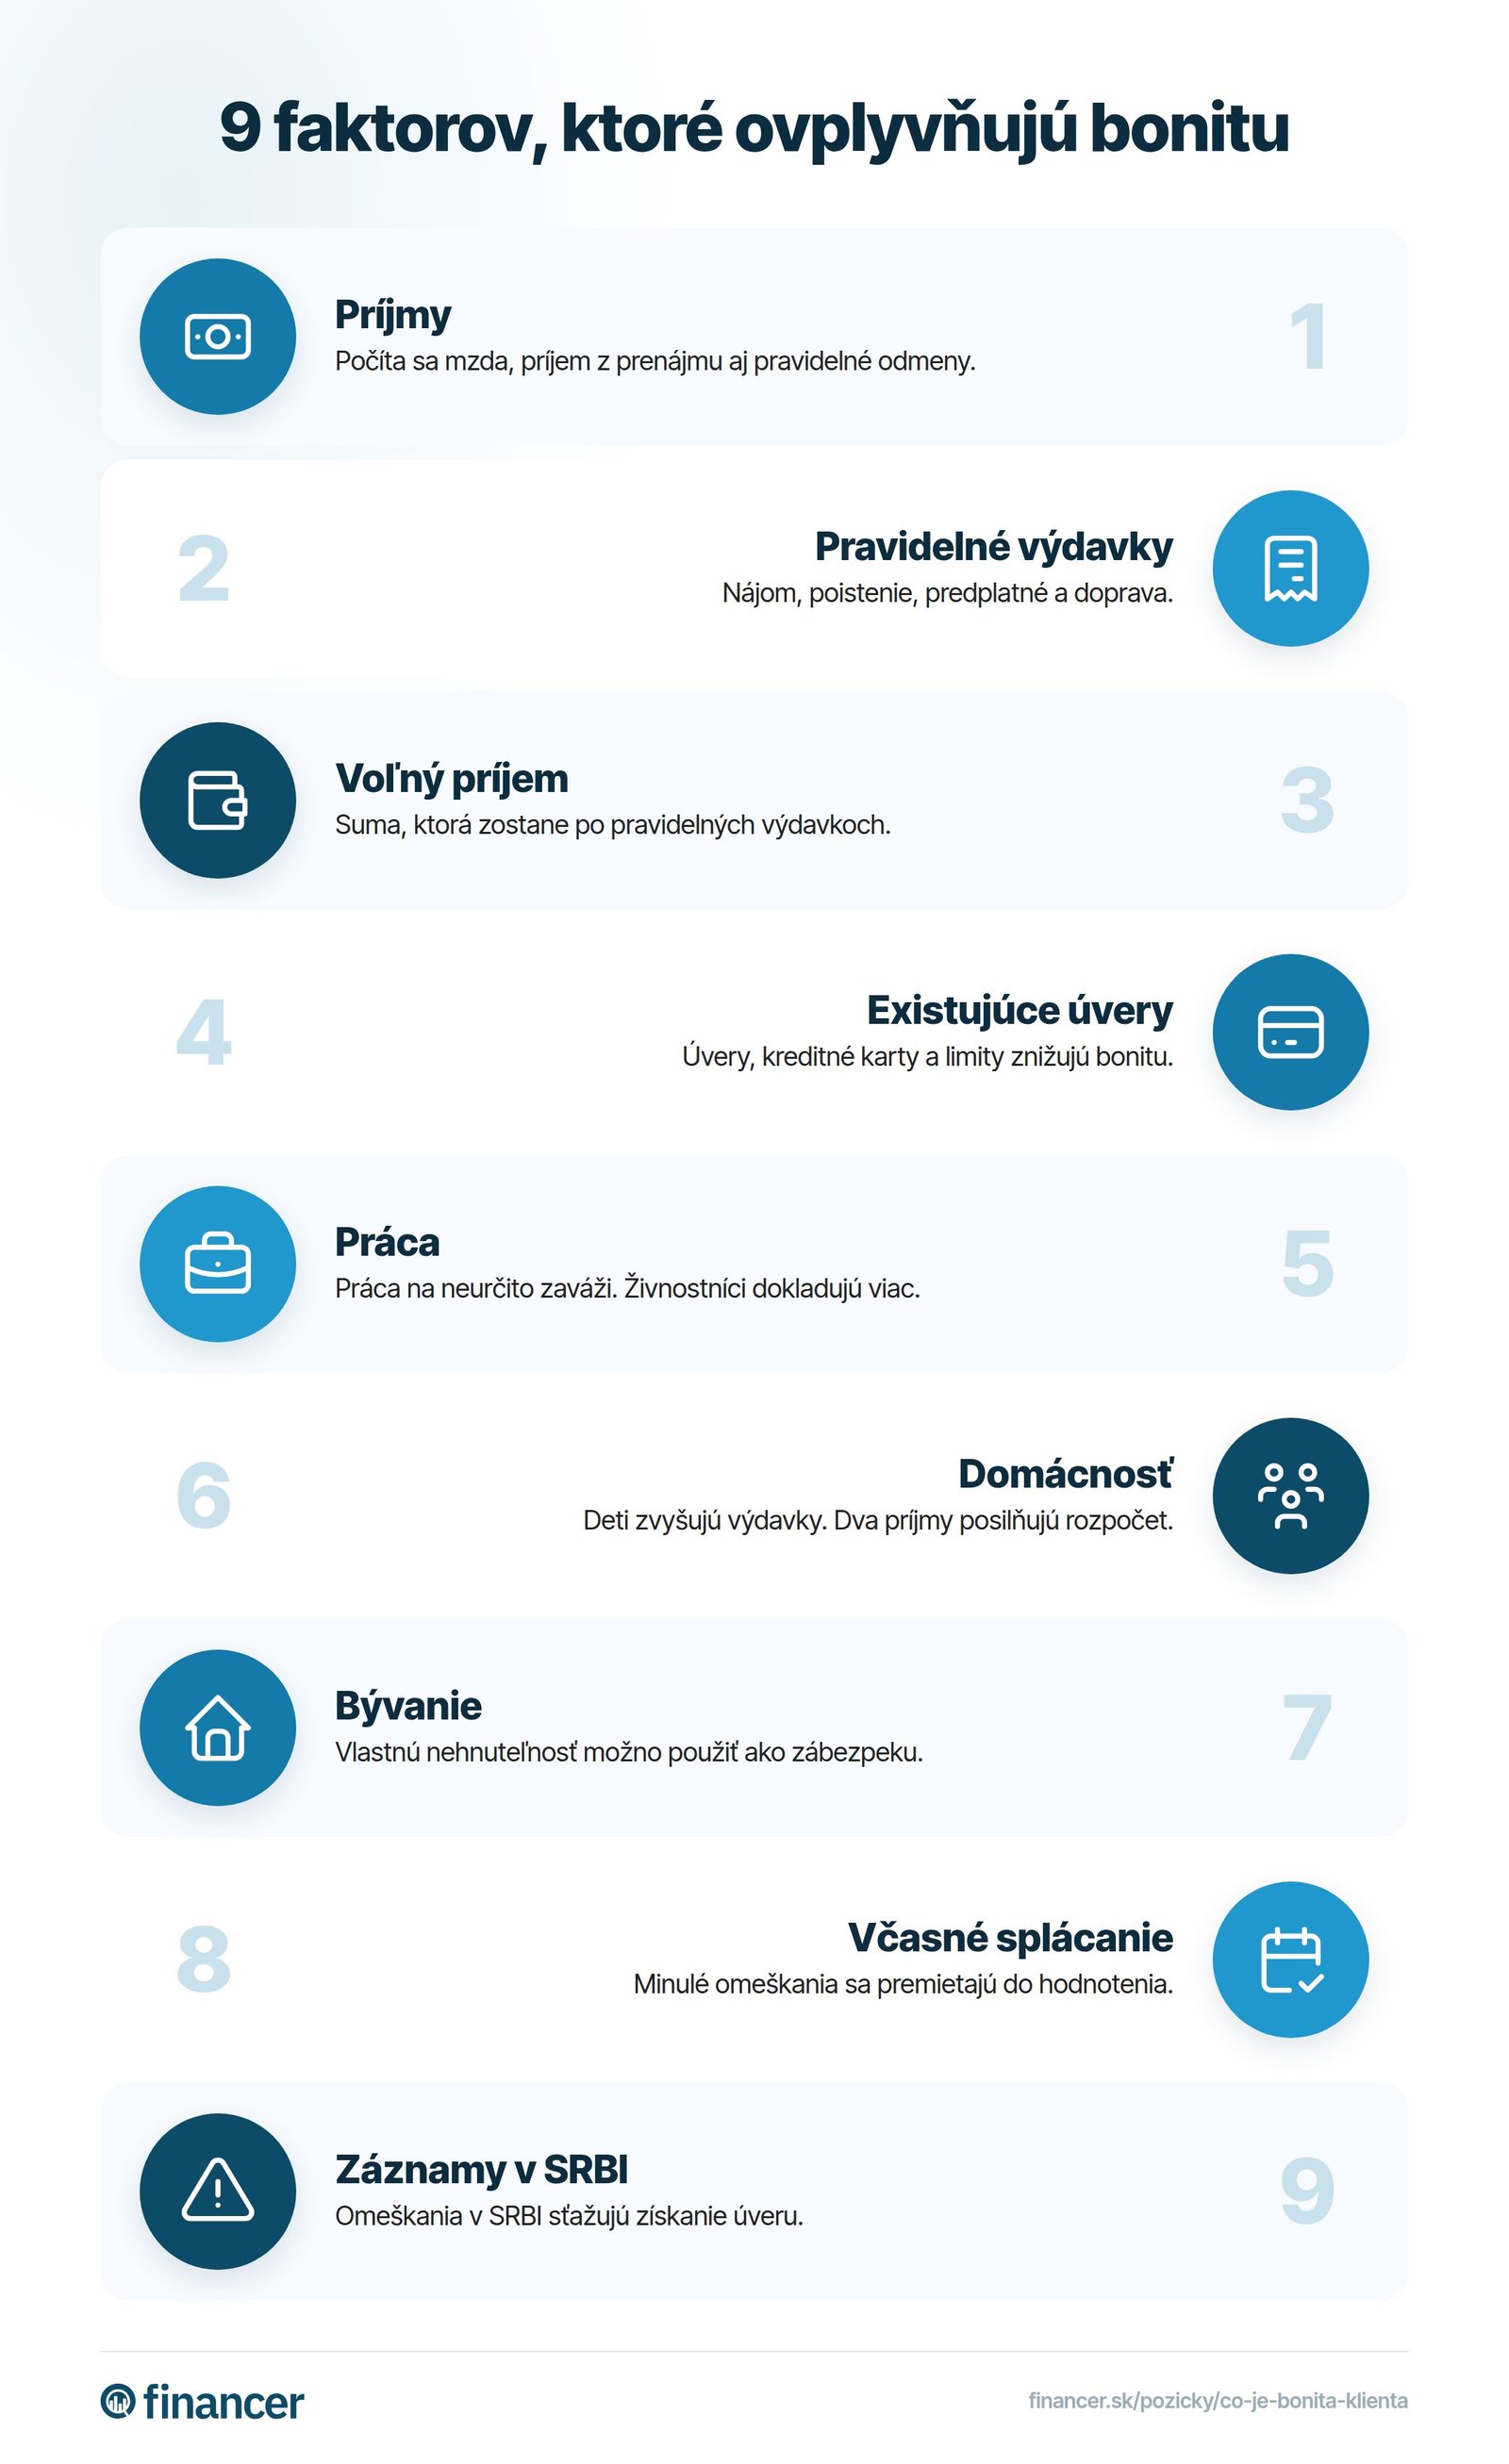
Posudzovanie bonity klienta je kľúčovým faktorom pri rozhodovaní o poskytnutí úveru, kreditných kariet alebo iných finančných produktov. Banky pri tom vychádzajú z pravidiel stanovených Národnou bankou Slovenska (NBS), ktorá určuje limity zadlženia.
Na základe týchto informácií banka určí Vaše skóre, tzv. scoring. Ten vyčísli riziko, ktoré ako žiadateľ o úver pre banku predstavujete.
Banky si pri tom overujú Vaše údaje v Spoločnom registri bankových informácií (SRBI), ktorý prevádzkuje spoločnosť SBCB. Register obsahuje pozitívne aj negatívne údaje o všetkých úverových produktoch a históriu v dĺžke 5 rokov po ukončení zmluvy. Ak chcete vedieť, čo o Vás banky vidia, môžete si požiadať o výpis z registra na stránke moje-financie.sk. Viac o registroch sa dozviete v našom článku o úverovom registri.
Je dôležité si uvedomiť, že znižovanie bonity klienta má dlhodobé dôsledky na jeho finančnú situáciu a môže mu znemožniť získať úvery v budúcnosti. Preto je dôležité, aby klienti dodržiavali svoje záväzky a udržiavali si dobrú platobnú históriu.
Ak Vaša bonita klesne pod hranicu, ktorú banka požaduje, máte niekoľko možností. Môžete si bonitu zlepšiť, obrátiť sa na nebankové spoločnosti alebo požiadať o úver s nižšou sumou.
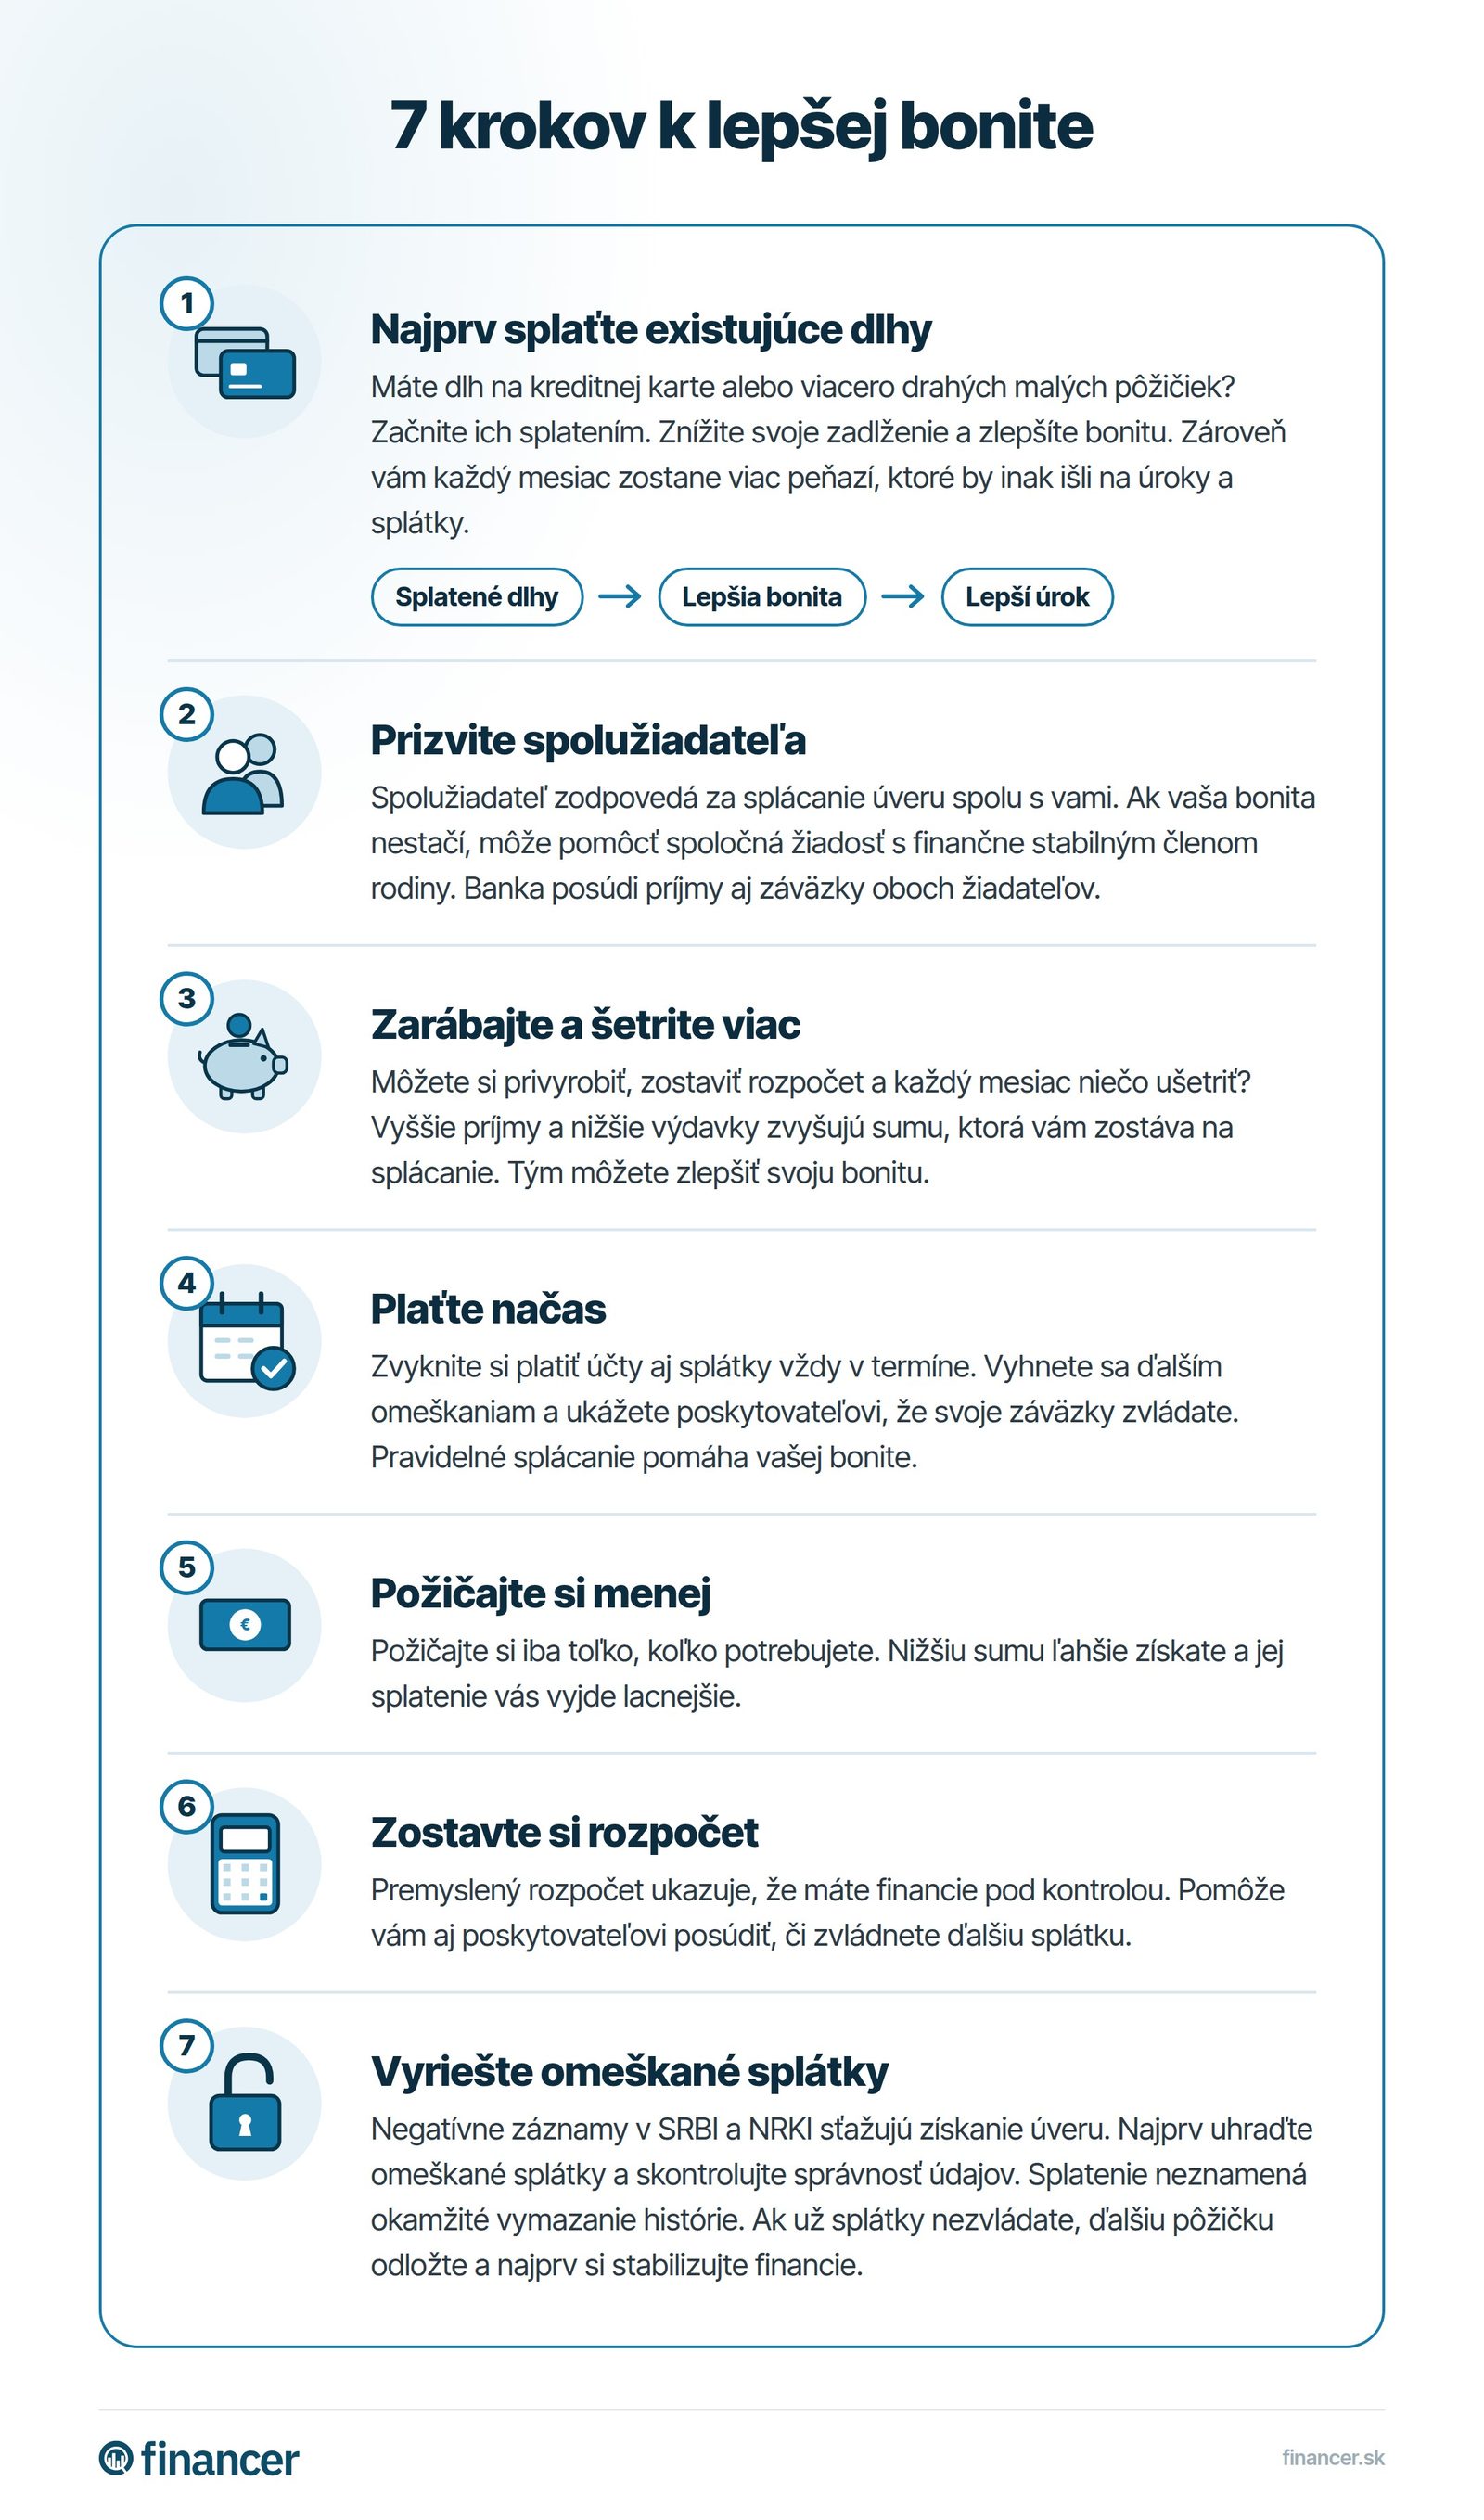
Vašu bonitu negatívne ovplyvňujú všetky záväzky v podobe ďalších pôžičiek, kontokorentov alebo kreditných kariet. Ak chcete zvýšiť bonitu, najprv svoje dlhy splaťte alebo aspoň konsolidujte.
Kontokorent a kreditnú kartu, ktoré nevyužívate, zrušte úplne. Aj nevyužívaný limit sa počíta do Vašich záväzkov a znižuje bonitu.
Pred žiadosťou o úver si požiadajte o výpis zo Spoločného registra bankových informácií (SRBI) na stránke moje-financie.sk. Zistíte, čo o Vás banky vidia a či neobsahuje Vaša história chyby alebo zastaralé údaje.
Ak nájdete nesprávny záznam, môžete podať žiadosť o opravu priamo v banke, ktorá údaj do registra vložila.
Príjmy môžete zvýšiť nielen nájdením ďalšieho zdroja, ale aj správnym načasovaním žiadosti o úver.
Nie je zakázané si do svojho úveru prizvať aj spolužiadateľov. Práve naopak je to úplne bežná prax. Rodičia sú bežne spoludlžníci na hypotékach svojich detí a podobne.
Všeobecne platí , čím viac ľudí tým väčšia pravdepodobnosť, že úver dostanete. Avšak pozor, na spolužiadateľov sa v prípade bonity vzťahujú úplne rovnaké kritériá.
Na rozdiel od spolužiadateľa, u ručiteľa banka neskumuje jeho úveruschopnosť. Úlohou ručiteľa je len zaručiť sa za to, že budete úver splácať.
Banka má s ručiteľom väčšiu istotu a je viac naklonená tomu úver schváliť, prípadne ponúknuť lepšie podmienky vrátane nižšej úrokovej sadzby.
Ak Vám banka úver zamietla, prečítajte si náš sprievodca čo robiť, ak banka zamietne úver.
Bonita klienta je hodnotenie Vašej finančnej spoľahlivosti a schopnosti splácať úver. Banky ju posudzujú na základe príjmov, výdavkov, existujúcich záväzkov a platobnej histórie v úverovom registri SRBI.
Banka od Vašich čistých príjmov odpočíta životné minimum (284,13 € na dospelého), splátky existujúcich úverov a bežné výdavky. Zvyšná suma určuje, akú vysokú splátku si môžete dovoliť. Zároveň platí, že celkové dlhy nesmú presiahnuť 8-násobok čistého ročného príjmu (DTI limit stanovený NBS).
Presnú bonitu Vám oznámi banka pri žiadosti o úver. Môžete si však overiť, čo o Vás banky vidia, prostredníctvom výpisu zo Spoločného registra bankových informácií (SRBI) na stránke moje-financie.sk. Výpis stojí niekoľko eur a obsahuje históriu všetkých Vašich úverov za posledných 5 rokov.
Najúčinnejšie kroky sú: splatiť existujúce dlhy, zrušiť nevyužívané kreditné karty a kontokorenty, zvýšiť príjem alebo správne načasovať žiadosť o úver (napríklad po vyplatení bonusu). Pomôcť môže aj spolužiadateľ alebo ručiteľ.
Je to možné, no podmienky budú nevýhodnejšie. Banky Vám buď ponúknu vyššiu úrokovú sadzbu, alebo žiadosť zamietnu. V takom prípade sa môžete obrátiť na nebankové spoločnosti, ktoré majú miernejšie požiadavky, no spravidla vyššie RPMN.
Pri hypotéke je bonita obzvlášť dôležitá, pretože ide o vysoké sumy a dlhú dobu splácania. Banky na Slovensku poskytujú hypotéky do 80 % hodnoty nehnuteľnosti (LTV) a celkové dlhy nesmú presiahnuť 8-násobok ročného príjmu. Dobrá bonita znamená nižší úrok, čo pri hypotéke ušetrí tisíce eur.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený: váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
Zadarmo · Bez vplyvu na úverovú históriu
Zistiť svoju sadzbuPorovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
5 min čítaniaPôžičky
8 min čítaniaPôžičky
5 min čítaniaPôžičky
7 min čítaniaPôžičky
8 min čítaniaPôžičky
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.