Hľadáte objektívnu recenziu mBank? Prečítajte si komplexné hodnotenie služieb, poplatkov a mobilnej aplikácie. Zistite výhody a nevýhody bankovania v mBank.
Klient získal úver 10 000,00 €. Splácať ho bude 4 roky. Uhradí 48 mesačných splátok po 234,85 €. Úver bude poskytnutý v deň predchádzajúci splatnosti prvej splátky a v plnej výške. Úroková sadzba úveru je 5,99 % ročne, fixná na 4 roky.
Pri úvere 10 000 EUR s fixnou úrokovou sadzbou 6,49 % p. a., dobou splatnosti úveru s počtom 96 mesačných anuitných splátok, s jednorazovým poplatkom za úver vo výške 200 EUR, predstavuje ročná percentuálna miera nákladov 7,39 % pri mesačnej splátke úveru 134,26 EUR, pričom posledná splátka úveru je vo výške 46,31 EUR. Celková čiastka, ktorú klient uhradí, predstavuje 13 001,01 EUR, pričom pri výpočte úrokov sa vychádza zo skutočného počtu dní v jednotlivých mesiacoch a predpokladu dĺžky kalendárneho roka 360 dní.
Nemôžeme zaručiť, že údaje sú každý deň úplne presné.
Filtre
Výška pôžičky
Doba splatnosti
Podmienky spôsobilosti
Účel hypotéky
Zľavy z úrokovej sadzby
Štatistiky produktov
Kompletný prehľad všetkých údajov o produktoch v tomto porovnaní, ktorý vám pomôže urobiť správne rozhodnutie.
Prvé bývanie
6 (100 %)
Druhé bývanie
6 (100 %)
Investičná nehnuteľnosť
6 (100 %)
Refinancovanie hypotéky
6 (100 %)
Minimálne RPSN
3,65 % - 5,11 % (4,34 %)
Najnižšia nominálna úroková sadzba
3,55 % - 4,09 % (3,8 %)
Najvyššia nominálna úroková sadzba
4,65 % - 4,99 % (4,85 %)
Minimálna výška pôžičky
5 000 € - 13 000 € (8 666,67 €)
Maximálna výška pôžičky
405 000 € - 1 000 000 € (617 500 €)
Minimálna doba splatnosti
12 mesiacov - 60 mesiacov (38 mesiacov)
Maximálna doba splatnosti
360 mesiacov - 480 mesiacov (380 mesiacov)
Minimálny vek
18 - 18 (18)
Maximálny vek
65 - 71 (68,67)
Akceptuje zlú úverovú históriu
0 (0 %)
Zľava za bankový účet
5 (83,3 %)
Zľava za poistenie
3 (50 %)
Bezúročné obdobie
0 (0 %)
100 % financovanie
1 (16,7 %)
Štatistiky vychádzajú z 6 produktov typu Hypotéky v našej databáze.
SpoločnosťMinimumMaximum
mBank3,65 %3,65 %
VÚB banka4,36 %4,36 %
Slovenská sporiteľňa5,11 %5,11 %
Tatra banka4,1 %4,1 %
365.bank4,9 %4,9 %
ČSOB3,91 %3,91 %
Úrokové sadzby
Porovnajte sadzby všetkých poskytovateľov. Stĺpce zobrazujú rozpätie medzi najnižšími a najvyššími sadzbami ponúkanými jednotlivými spoločnosťami.
Výber Financera
Najlepšie hodnotené
mBank
mBank ponúka pôžičky s úrokom od 5,89 % a hypotéky od 3,39 % (3-ročná fixácia). Bežný účet, pôžičky a väčšina služieb je bez poplatkov. Výbery z bankomatov od 70 € zadarmo.
Zákaznický servis je dostupný cez mLinku (0850 60 60 50), chat a e-mail. Poboučky slúžia ako informačné centrá. Klienti občas hlásia pomalšiu odozvu na linke.
Transparentné podmienky s prehľadným sadzobníkom. Predčasné splatenie pôžičky bez poplatkov, mimoriadne splátky hypotéky do 30 % istiny zadarmo. Možnosť odkladu splátok až na 3 mesiace.
Zákazníci chvália mBank za pohodlné online bankovníctvo, bezplatný účet a prehľadnú aplikáciu. Sťažnosti sa týkajú obmedzenej dostupnosti pobočiek a bezpečnostných procesov pri blokácii účtu.
Získajte exkluzívne podmienky od najlepších finančných spoločností
Investovanie do nehnuteľností patrí na Slovensku medzi najobľúbenejšie spôsoby, ako dlhodobo zhodnotiť kapitál. Priemerná cena bytov na konci roka 2025 dosiahla 3 262 €/m² a za posledný rok vzrástla o 12,7 %. Ak uvažujete o kúpe investičného bytu alebo hľadáte alternatívy s nižším vstupným kapitálom, v tomto sprievodcovi nájdete aktuálne dáta, konkrétne stratégie a porovnanie možností.
Prečo investovať do nehnuteľností
Nehnuteľnosti na Slovensku dlhodobo rastú na hodnote. Za posledných päť rokov sa priemerná cena dvojizbového bytu v Bratislave zvýšila o takmer 38 %, v Košiciach dokonca o 78 %. To z nehnuteľností robí jednu z najstabilnejších investícií.
Okrem rastu hodnoty prinášajú nehnuteľnosti aj pravidelný príjem z prenájmu. V závislosti od lokality a typu nehnuteľnosti sa hrubý ročný výnos pohybuje medzi 4 až 7 %. Pri krátkodobých prenájmoch cez platformy ako Airbnb to môže byť viac, no s vyššou námahou a rizikami.
Ďalšou výhodou je ochrana pred infláciou. Kým hotovosť na účte reálne stráca hodnotu, ceny nehnuteľností spravidla rastú minimálne tempom inflácie. A ak na kúpu využijete hypotéku, pracujete s finančnou pákou, kde cudzími peniazmi zhodnocujete vlastný majetok.
Hlavné výhody investovania do nehnuteľností
Dlhodobá stabilita a rast hodnoty (priemer +12,7 % ročne v roku 2025)
Pravidelný pasívny príjem z prenájmu (4 až 7 % hrubý výnos ročne)
Ochrana pred infláciou a znehodnocovaním peňazí
Možnosť využiť finančnú páku prostredníctvom hypotéky
Diverzifikácia investičného portfólia o fyzické aktívum
Aktuálny stav realitného trhu na Slovensku
Rok 2025 priniesol na slovenský realitný trh výrazné oživenie. Po stagnácii v roku 2024 (menej ako 1 % rast) sa ceny nehnuteľností zvýšili o 12 %. Najviac rástli ceny jedno- a dvojizbových bytov, o ktoré je najväčší dopyt.
Priemerné ceny bytov podľa regiónov:
Bratislava (novostavby): približne 5 323 €/m²
Bratislava (sekundárny trh): približne 4 421 €/m²
Košice (dvojizbové byty): približne 3 369 €/m², novostavby nad 4 000 €/m²
Celoslovenský priemer: 3 262 €/m²
Úrokové sadzby hypoték klesajú. Začiatkom roka 2026 je možné získať trojročnú fixáciu od 3,19 % ročne. Väčšina bánk ponúka sadzby v pásme 3,4 % až 3,9 %. Oproti rokom 2022 a 2023, keď sadzby prekračovali 4 %, je to pozitívny trend.
Pre investorov to znamená lepšie podmienky na financovanie. Nižšie splátky zvyšujú čistý výnos z prenájmu. Banky však stále vyžadujú 20 % vlastných zdrojov pri investičných nehnuteľnostiach.
Ako začať investovať do nehnuteľností na Slovensku
Ak sa rozhodnete investovať do nehnuteľností priamo, teda kúpou konkrétneho bytu alebo domu, budete potrebovať vlastný kapitál minimálne 20 % z kúpnej ceny. Pri priemernom dvojizbovom byte to na Slovensku znamená zhruba 30 000 až 50 000 €.
Analýza miesta a regiónu
Prvým krokom je výber lokality. Sledujte demografický vývoj, mieru nezamestnanosti, dopravnú dostupnosť a plánované rozvojové projekty. Bratislava a Košice sú najpopulárnejšie investičné lokality, no zaujímavé príležitosti ponúkajú aj krajské mestá ako Žilina, Banská Bystrica alebo Trnava.
Výber nehnuteľnosti
Navštívte realitné portály a porovnajte si dostupné byty podľa ceny za m², lokality a potenciálneho nájomného. Jednoizbové a dvojizbové byty v blízkosti centra alebo univerzít majú spravidla najrýchlejšiu obsadenosť.
Pri výbere nehnuteľnosti si overte:
Aktuálnu výšku nájomného v danej lokalite
Priemernú dobu hľadania nájomcov
Stav bytového domu a fond opráv
Energetickú náročnosť budovy (energetický certifikát)
Plánované investície v okolí (diaľnice, stanice, obchodné centrá)
Porovnanie ziskovosti podľa typu nehnuteľnosti
Nie každý typ nehnuteľnosti prináša rovnaký výnos. Komerčné priestory ponúkajú vyššie výnosy, ale aj vyššie riziko neobsadenosti. Rezidenčné nehnuteľnosti sú stabilnejšie a jednoduchšie na správu.
Typ nehnuteľnosti
Hrubý ročný výnos
Vstupný kapitál
Riziko
Rezidenčné (byty, domy)
4 – 7 %
30 000 – 100 000 €
Nízke
Kancelárske priestory
6,5 – 9,5 %
80 000 – 300 000 €
Stredné
Skladové a výrobné
7,5 – 10,5 %
100 000+ €
Stredné
Obchodné priestory
6 – 10 %
50 000 – 200 000 €
Vyššie
Hrubý ročný výnos vypočítate ako ročný príjem z nájmu vydelený kúpnou cenou nehnuteľnosti. Nezabudnite však, že čistý výnos bude nižší po odpočítaní nákladov na správu, poistenie, fond opráv, daň z nehnuteľnosti a prípadné opravy.
Investičné možnosti pre rôzne rozpočty
Priamy nákup nehnuteľnosti nie je jedinou cestou. Na Slovensku máte viacero alternatív, ktoré umožňujú investovať do realít aj s menším kapitálom.
Realitné fondy
Realitné fondy na Slovensku spravujú aktíva v hodnote vyše 3,1 miliardy €. Tvoria štvrtinu všetkých podielových fondov. Priemerný ročný výnos od roku 2017 dosahuje približne 3,6 %. Minimálna investícia začína už od 20 €.
Fondy vlastnia a prenajímajú kancelárske budovy, logistické sklady, obchodné centrá aj solárne parky. Investor sa nepriamo podieľa na výnosoch z prenájmu aj na raste hodnoty majetku fondu. Nevýhodou je nižšia likvidita, keďže výstup z fondu trvá zvyčajne niekoľko týždňov.
Crowdfunding nehnuteľností
Crowdfundingové platformy umožňujú investorom financovať konkrétne developerské projekty. Priemerné úroky sa pohybujú medzi 9 až 14 % ročne pri dobe investície 6 až 36 mesiacov.
Tento typ investície je rizikovejší. Developer môže meškať s dokončením projektu alebo sa dostať do finančných problémov. Diverzifikácia medzi viacero projektov je kľúčová.
Fondy kvalifikovaných investorov (FKI)
Pre investorov s kapitálom nad 50 000 € existujú FKI zamerané na nehnuteľnosti. Tieto fondy dosahujú výnosy nad 8 % ročne, no sú menej regulované a majú dlhšie investičné horizonty.
REITs (Real Estate Investment Trusts)
REITs sú burzovo obchodované spoločnosti vlastniace nehnuteľnosti. Na Slovensku ich priamo nenájdete, ale cez brokera si môžete kúpiť americké alebo európske REITs. Výhodou je okamžitá likvidita, nevýhodou väčšia volatilita závislá od akciových trhov.
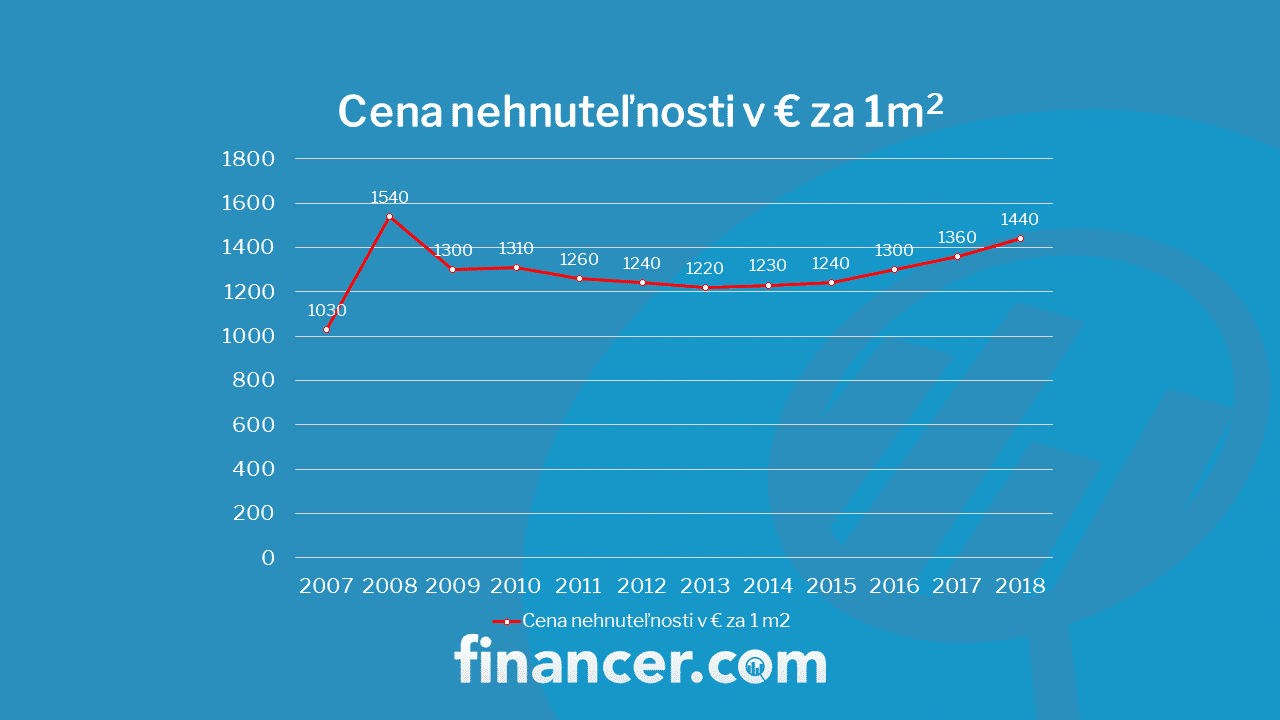
Vývoj cien bytov na Slovensku
Rady pred investovaním
Ceny nehnuteľností nebudú len rásť
Aj keď dlhodobý trend je rastúci, krátkodobé prepady sa dejú. Posledný výrazný pokles nastal v rokoch 2009 a 2022. V roku 2026 sa očakáva stabilizácia trhu bez výrazného rastu aj bez prepadu.
Využite klesajúce sadzby hypoték
S úrokovými sadzbami od 3,19 % pri trojročnej fixácii je teraz relatívne výhodný čas na financovanie. Nezabudnite však, že sadzby sa môžu opäť zvýšiť po skončení fixácie. Počítajte so scenárom, keď splátka stúpne o 20 až 30 %.
Dlhšia splatnosť nemusí byť problém
Ak ste si pred 10 rokmi brali hypotéku so splátkou 300 €, bola to polovica priemernej mzdy. Dnes je to len zhruba tretina. Inflácia postupne znižuje reálnu hodnotu fixnej splátky.
Prenájom bytu nie je zadarmo
Z nájomného musíte pokryť splátku hypotéky, inkaso (elektrina, voda, plyn, kúrenie), poplatky do fondu opráv, daň z nehnuteľnosti a poistenie. Až to, čo ostane po uhradení všetkých nákladov, je Váš skutočný pasívny príjem. Pri priemernom dvojizbovom byte v Bratislave s nájomným okolo 900 € mesačne a splátkou hypotéky 600 € Vám po odpočítaní všetkých nákladov môže ostať 100 až 200 € čistého mesačného príjmu.
Daňové povinnosti
Príjem z prenájmu podlieha dani z príjmu (19 % alebo 25 % podľa výšky celkového príjmu). Oslobodenie od dane sa vzťahuje na prvých 500 € ročne z prenájmu. Od príjmu si môžete odpočítať preukázateľné výdavky (odpisy, opravy, poistenie) alebo využiť paušálne výdavky. Ak Váš príjem z prenájmu presahuje stanovené limity, musíte sa registrovať ako SZČO a platiť aj odvody.
Stratégie investovania do nehnuteľností
Kúpa a dlhodobý prenájom
Najbežnejšia stratégia. Kúpite byt, prenajmete ho a z nájomného splácate hypotéku. Po splatení úveru Vám ostáva celý príjem z prenájmu. Vhodné pre trpezlivých investorov s horizontom 15 až 25 rokov.
Flipping (kúpa, rekonštrukcia, predaj)
Kúpite nehnuteľnosť pod trhovú cenu, zrekonštruujete ju a predáte so ziskom. Vyžaduje skúsenosti s rekonštrukciami a dobrý odhad trhu. Riziko spočíva v nepredvídateľných nákladoch na rekonštrukciu.
Krátkodobý prenájom (Airbnb)
Vyšší výnos, ale väčšia námaha. Vhodné pre nehnuteľnosti v turisticky atraktívnych lokalitách (Bratislava, Vysoké Tatry, kúpeľné mestá). Treba počítať s vyššou fluktuáciou a sezónnymi výkyvmi.
Diverzifikovaný prístup
Rozložte investície medzi rôzne typy nehnuteľností a regióny. Kombinácia priameho vlastníctva s realitným fondom znižuje celkové riziko.
Perspektívne lokality na Slovensku
Bratislava
Najdrahší, ale aj najstabilnejší trh. Novostavby za 5 323 €/m², sekundárny trh za 4 421 €/m². Silný dopyt zo strany nájomcov, najmä v oblastiach blízko centra a obchodných zón.
Košice
Najrýchlejšie rastúci trh na Slovensku (+20,7 % za posledný rok). Dvojizbové byty za priemerne 3 369 €/m². Rozvoj IT sektora a priemyslu vytvára stabilný dopyt po bývaní.
Krajské mestá
Žilina, Banská Bystrica, Nitra a Trnava ponúkajú nižšie vstupné ceny a zaujímavé výnosy z prenájmu. Jednoizbové byty sa tu dajú kúpiť za 70 000 až 100 000 €.
Riziká investovania do nehnuteľností
Nízka likvidita: Predaj nehnuteľnosti trvá týždne až mesiace, rýchlo sa nedá premeniť na hotovosť
Problematickí nájomníci: Neplatenie nájomného, poškodenie bytu alebo ťažký proces vysťahovania
Rast úrokových sadzieb: Po skončení fixácie môže splátka hypotéky výrazne stúpnuť
Náklady na údržbu: Opravy, rekonštrukcie a fond opráv znižujú čistý výnos
Regulačné zmeny: Legislatíva v oblasti prenájmu a zdaňovania nehnuteľností sa môže spriísneniť
Koncentrácia rizika: Jedna nehnuteľnosť = všetky peniaze na jednom mieste, bez diverzifikácie
Tipy pre úspešné investovanie
Vytvorte si finančnú rezervu minimálne 3 mesačné splátky na nepredvídané výdavky
Pred kúpou si spočítajte čistý výnos po odpočítaní všetkých nákladov vrátane daní
Spolupracujte s renomovaným realitným maklérom, ktorý pozná lokálny trh
Poistite nehnuteľnosť aj zodpovednosť za škody spôsobené nájomcom
Uzatvorte písomné nájomné zmluvy s jasnými podmienkami a zabezpečte sa kauciou
Záver
Investovanie do nehnuteľností na Slovensku v roku 2026 ponúka viacero zaujímavých príležitostí. S klesajúcimi úrokovými sadzbami od 3,19 % a stabilným rastom cien je trh priaznivý pre nových aj skúsených investorov.
Ak máte kapitál na priamy nákup, zamerajte sa na jedno- a dvojizbové byty v Bratislave alebo Košiciach. Ak začínate s menšou sumou, realitné fondy s minimálnym vkladom od 20 € Vám umožnia podieľať sa na raste realitného trhu bez vysokého vstupného kapitálu.
Kľúčom k úspechu je dôkladná analýza, realistické výpočty a trpezlivosť. Nehnuteľnosti nie sú cesta k rýchlemu zbohatnutiu, ale k stabilnému dlhodobému budovaniu majetku.
Často kladené otázky
Koľko peňazí potrebujem na investovanie do nehnuteľností?
Závisí od spôsobu investovania. Na priamy nákup bytu potrebujete minimálne 20 % z kúpnej ceny ako vlastné zdroje, čo pri priemernom byte na Slovensku znamená 30 000 až 50 000 €. Ak chcete investovať s menším kapitálom, realitné fondy umožňujú začať už od 20 €.
Aký je priemerný výnos z prenájmu nehnuteľností na Slovensku?
Hrubý ročný výnos z prenájmu rezidenčných nehnuteľností sa pohybuje medzi 4 až 7 %. Čistý výnos po odpočítaní všetkých nákladov (splátka hypotéky, inkaso, fond opráv, daň z nehnuteľnosti, poistenie) býva nižší. Pri komerčných nehnuteľnostiach môže výnos dosiahnuť 6 až 10 %.
Oplatí sa investovať do nehnuteľností v roku 2026?
Podmienky sú priaznivé. Úrokové sadzby hypoték klesajú (od 3,19 % pri trojročnej fixácii), ceny nehnuteľností stabilne rastú a dopyt po prenájme je silný. Treba však počítať s tým, že banky vyžadujú 20 % vlastných zdrojov a že výnosy z prenájmu nemusia pokryť všetky náklady okamžite.
Aké sú alternatívy k priamemu nákupu nehnuteľnosti?
Na Slovensku máte niekoľko možností: realitné fondy (od 20 €, priemerný výnos 3,6 % ročne), crowdfunding nehnuteľností (výnosy 9 až 14 % ročne, vyššie riziko), fondy kvalifikovaných investorov (od 50 000 €, výnosy nad 8 %) alebo zahraničné REITs cez brokera s okamžitou likviditou.
Musím z prenájmu platiť daň?
Áno. Príjem z prenájmu podlieha dani z príjmu (19 % alebo 25 %). Prvých 500 € ročne z prenájmu je oslobodených od dane. Od príjmu si môžete odpočítať preukázateľné výdavky alebo využiť paušálne výdavky. Pri vyšších príjmoch z prenájmu sa musíte registrovať ako SZČO a platiť aj zdravotné a sociálne odvody.
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.