Pôžičky
Vybralo si ho 4 781 zákazníkov
Ročná úroková sadzba5,9 % - 19,9 %
Výška pôžičky500 € - 15 000 €
Doba pôžičky3 mesiace - 8 rokov
Obdobie na odstúpenieNie
Predĺženia pôžičkyNie
Úverový maklérÁno
Financer skóre™Hodnotené 2 používateľmi
 Recenzoval Jakub Bohuš
Pôžičky
Vybralo si ho 4 781 zákazníkov
Pôžičky
Vybralo si ho 97 941 zákazníkov
Pôžičky

Vybralo si ho 12 066 zákazníkov
Pôžičky
Vybralo si ho 17 241 zákazníkov
Pôžičky
Vybralo si ho 3 539 zákazníkov
Aj keď sa snažíme udržiavať dáta aktuálne, nemôžeme zaručiť úplnú presnosť na dennej báze
Výška pôžičky
Kompletný prehľad všetkých údajov o produktoch v tomto porovnaní, ktorý vám pomôže urobiť správne rozhodnutie.
Štatistiky vychádzajú z 12 produktov typu Pôžičky v našej databáze.
Pozrite sa, ako sa sadzby porovnávajú medzi všetkými poskytovateľmi. Stĺpce zobrazujú rozpätie medzi najnižšími a najvyššími sadzbami ponúkanými jednotlivými spoločnosťami.
Refinancovanie úveru je jednoduché rozhodnutie, ak viete, kedy sa oplatí. Nahradíte svoj súčasný úver novým s lepšími podmienkami a nižším úrokom. Výsledok? Nižšia mesačná splátka a celkovo menej zaplatených peňazí.
V roku 2026 sa úrokové sadzby na refinancovanie spotrebných úverov pohybujú od 5,9 % ročne. Pri hypotékach sú sadzby ešte nižšie, od 3,49 %. Ak máte úver s vyšším úrokom, pravdepodobne ušetríte.
Nižšie nájdete porovnanie aktuálnych ponúk bánk na Slovensku. O refinancovanie úveru online môžete požiadať priamo z pohodlia domova. Ukážeme Vám, kedy má refinancovanie zmysel, aké sú podmienky a ako nájsť najvýhodnejšie refinancovanie úveru pre Vašu situáciu.
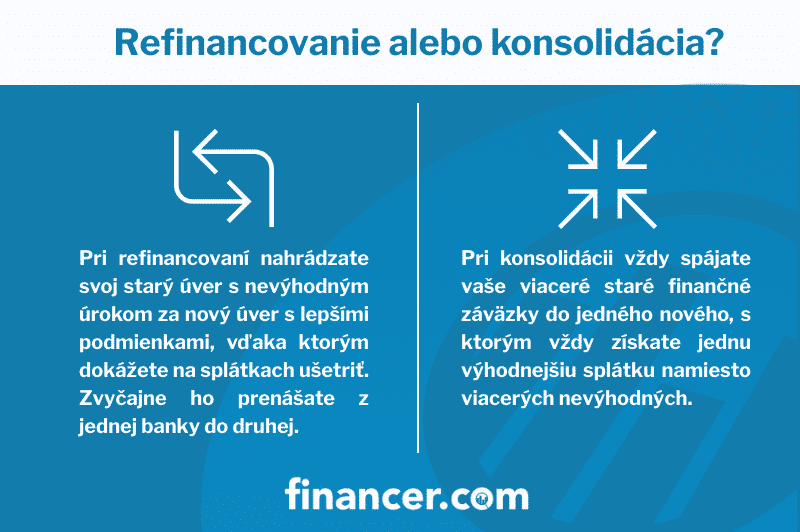
Refinancovanie úveru znamená splatenie Vášho súčasného úveru novým úverom s výhodnejšími podmienkami. V praxi to funguje tak, že nová banka vyplatí Váš starý úver a Vy začnete splácať nový, zvyčajne s nižším úrokom alebo nižšou mesačnou splátkou.
Refinancovať môžete kedykoľvek počas splácania. Ide vždy o výmenu jedného úveru za druhý. Môžete refinancovať aj v tej istej banke, ak Vám ponúkne lepšie podmienky.
Refinancovanie sa týka jedného úveru. Nahradíte ho novým s lepším úrokom.
Konsolidácia je zlúčenie viacerých záväzkov do jedného. Môžete spojiť spotrebný úver, kreditnú kartu, prečerpanie účtu aj finančný lízing do jedného úveru s jednou splátkou.
Oba produkty fungujú na rovnakom princípe. Rozdiel je len v tom, či pracujete s jedným alebo viacerými záväzkami.
Refinancovanie má zmysel, ak nájdete ponuku s výrazne lepšími podmienkami. Nestačí, aby bol nový úrok o pár desatín nižší. Úspora musí prevýšiť všetky poplatky spojené so zmenou.
Refinancovanie sa oplatí najmä v týchto situáciách:
Podľa Národnej banky Slovenska máte právo kedykoľvek predčasne splatiť spotrebný úver. Poplatok za predčasné splatenie je zo zákona limitovaný na maximálne 1 % z predčasne splatenej sumy (alebo 0,5 %, ak do konca splatnosti ostáva menej ako rok).
Slovenský trh ponúka refinancovanie cez väčšinu veľkých bánk. Tu sú orientačné parametre, s ktorými sa v 2026 stretnete:
Medzi najaktívnejšie banky v oblasti refinancovania patria Slovenská sporiteľňa, VÚB, Tatra banka, ČSOB, mBank, 365.bank a Raiffeisen banka.
Ak máte v banke aktívnu hypotéku a riadne ju splácate, niektoré banky Vám ponúknú zvýhodnený úrok na refinancovanie spotrebného úveru.
Refinancovanie hypotéky je osobitná kategória. Na rozdiel od spotrebných úverov tu pracujete s väčšími sumami a dlhšou splatnosťou, takže aj malý rozdiel v úroku znamená veľkú úsporu.
Kľúčovým momentom je koniec fixácie. Keď Vám končí fixačné obdobie, môžete bez poplatku prejsť do inej banky. Mimo fixácie sa za predčasné splatenie hypotéky platí poplatok, zvyčajne 1 % zo zostávajúcej sumy.
V roku 2026 sa hypotekárne sadzby pohybujú od 3,49 % ročne pri 3-ročnej fixácii. Ak máte staršiu hypotéku s úrokom nad 4 %, oplatí sa porovnať ponuky.
Pri refinancovaní hypotéky počítajte s ďalšími nákladmi:
Refinancovanie zvládnete bez problémov, ak budete postupovať systematicky.
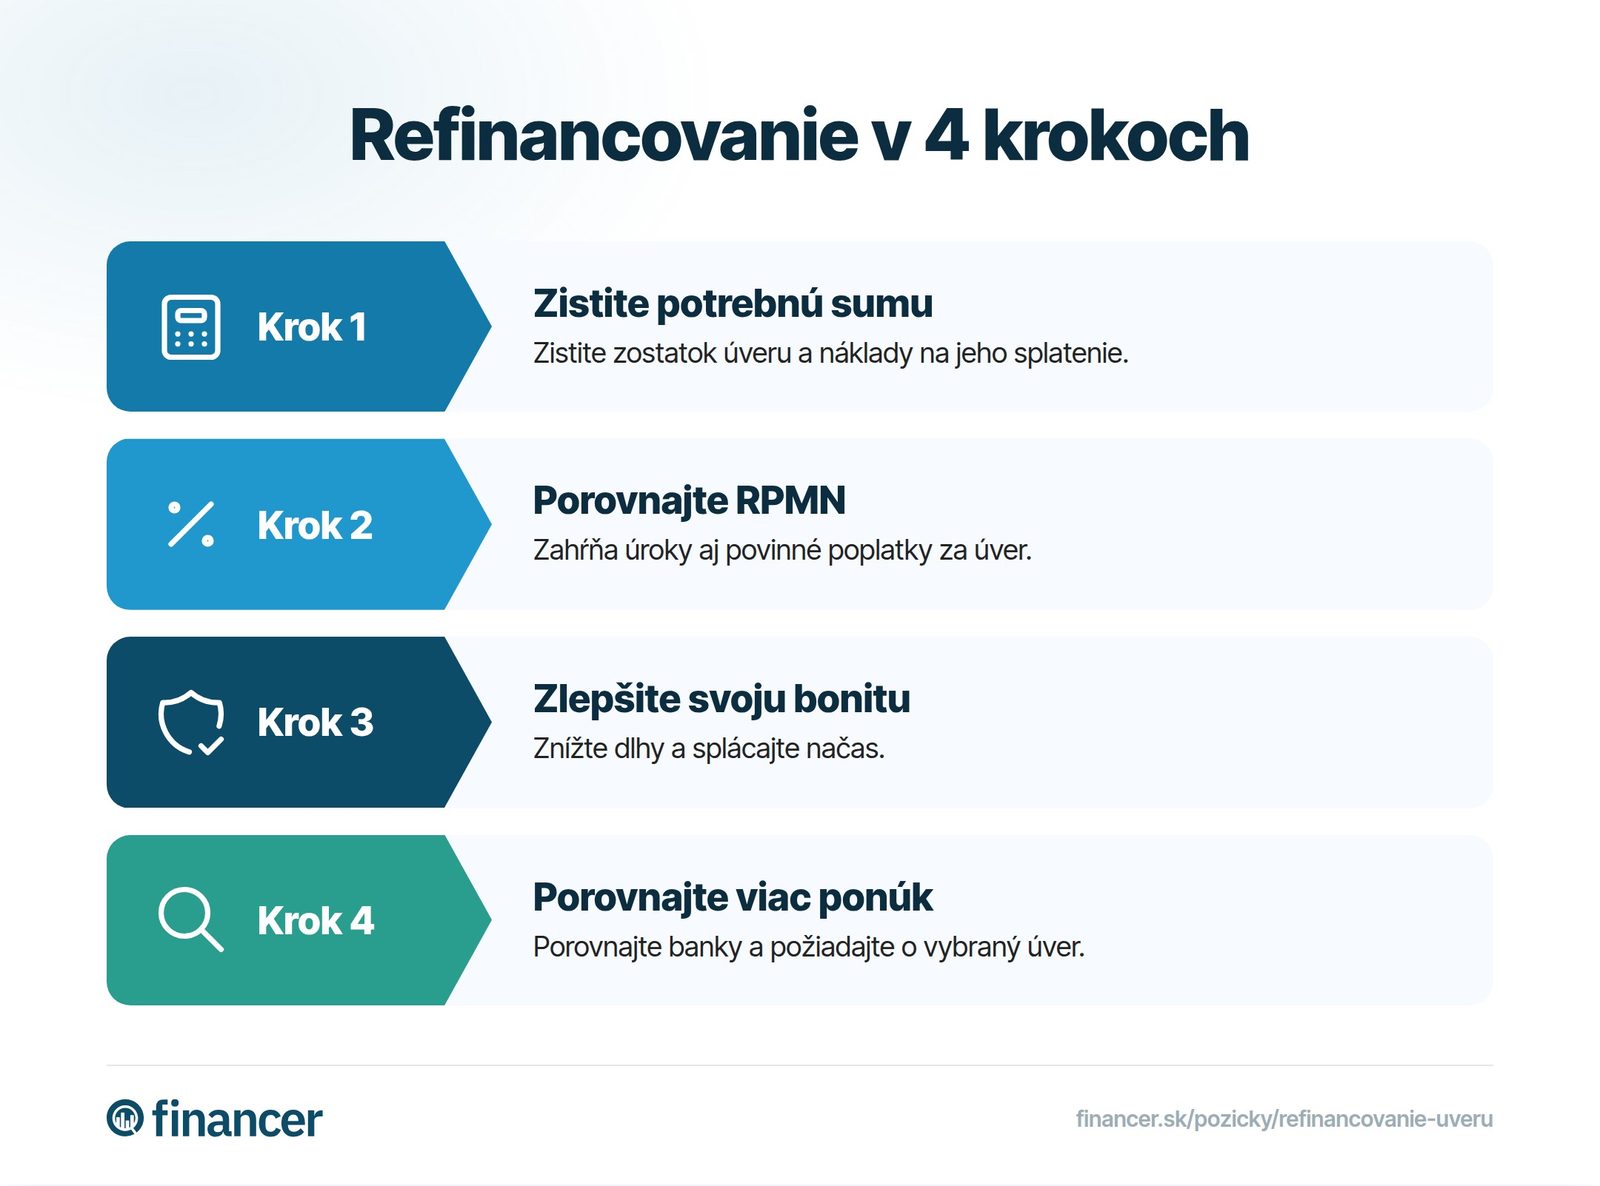
Zhodnoťte svoj aktuálny úver
Zistite si presné parametre Vášho súčasného úveru: zostatok dlhu, úrokovú sadzbu, RPMN, výšku mesačnej splátky a zostávajúcu dobu splatnosti. Tieto údaje nájdete v zmluve alebo v internetovom bankovníctve.
Porovnajte ponuky bánk
Porovnajte dostupné ponuky na refinancovanie. Zamerajte sa na RPMN (ročná percentuálna miera nákladov), nie len na úrokovú sadzbu. RPMN zahŕňa aj všetky poplatky a presne ukazuje, koľko Vás úver skutočne stojí.
Požiadajte o nový úver
Pripravte si potrebné dokumenty: občiansky preukaz, potvrdenie o príjme, zmluvu k pôvodnému úveru a aktuálny výpis o zostatku dlhu. Väčšina bánk dnes umožňuje podať žiadosť aj online.
Vyžiadajte si predčasné splatenie
Oznámte pôvodnej banke, že chcete úver predčasne splatiť. Banka Vám vyčísli zostatok a prípadný poplatok. Pri spotrebných úveroch je poplatok zo zákona maximálne 1 % zo splatenej sumy.
Dokončite prevod
Nová banka vyplatí Váš starý úver. Ak ide o účelový úver, budete musieť zdokladovať použitie prostriedkov. Pri hypotéke je potrebný ešte výmaz záložného práva starej banky a zápis novej.
Každá banka má mierne odlišné požiadavky, ale tieto dokumenty budete potrebovať takmer vždy:
Pred refinancovaním si spočítajte všetky poplatky. Úspora na úrokoch musí prevýšiť náklady na zmenu.
Pri refinancovaní spotrebného úveru sú poplatky zvyčajne minimálne. Pri hypotéke počítajte s vyššími nákladmi, ale aj s väčšou potenciálnou úsporou.
Pre lepšiu predstavu si ukážeme konkrétny príklad. Máte spotrebný úver 5 000 € s úrokom 12 % a zostávajúcou splatnosťou 36 mesiacov. Mesačná splátka je 166 €, celkovo zaplatíte 5 976 €.
| Pôvodný úver | Po refinancovaní | |
|---|---|---|
Zostatok | 5 000 € | 5 000 € |
Úroková sadzba | 12 % | 6,9 % |
Doba splatnosti | 36 mesiacov | 48 mesiacov |
Mesačná splátka | 166 € | 119 € |
Celkovo zaplatíte | 5 976 € | 5 712 € |
Úspora | 264 € |
V tomto príklade refinancovaním ušetríte 264 € na úrokoch a zároveň si znížite mesačnú splátku o 47 €. Aj napriek tomu, že splatnosť sa predĺžila o rok, celková suma zaplatená banke je nižšia.
Poplatok za predčasné splatenie pôvodného úveru (maximálne 1 % z 5 000 € = 50 €) je v tomto prípade stále výrazne nižší ako úspora.
Refinancovanie nie je vždy najlepšie riešenie. Tu je niekoľko vecí, na ktoré by ste nemali zabudnúť:
Porovnávajte RPMN, nie úrok. Úroková sadzba nezahŕňa poplatky. RPMN (ročná percentuálna miera nákladov) ukazuje skutočnú cenu úveru vrátane všetkých nákladov. Dva úvery s rovnakou úrokovou sadzbou môžu mať rôznu RPMN.
Dávajte pozor na predĺženie splatnosti. Nižšia splátka neznamená automaticky lacnejší úver. Ak výrazne predĺžite dobu splácania, môžete celkovo zaplatiť viac na úrokoch, aj keď je mesačná splátka nižšia.
Overte si podmienky predčasného splatenia. Väčšina bánk umožňuje predčasné splatenie bez poplatku. Niektoré však stále účtujú zákonné maximum 1 %. Overte si to vopred.
Skontrolujte skryté poplatky. Niektoré banky podmieňujú výhodný úrok uzatvorením poistenia alebo iných produktov. Pripóčítajte tieto náklady k celkovej cene úveru.
Využite kalkulačky. Na overenie úspory použite našu splátkovú kalkulačku alebo úrokovú kalkulačku.
Refinancovanie úveru je nahradenie Vášho súčasného úveru novým s lepšími podmienkami. Nová banka splatí Váš starý úver a Vy začnete splácať nový, zvyčajne s nižšou úrokovou sadzbou alebo nižšou mesačnou splátkou.
Refinancovanie sa oplatí, ak nájdete ponuku s výrazne nižšou úrokovou sadzbou a úspora na úrokoch prevýši poplatky za predčasné splatenie (max. 1 % zo splatenej sumy). Zvlášť výhodné je pri končiacej fixácii hypotéky.
Potrebujete občiansky preukaz, potvrdenie o príjme, zmluvu k pôvodnému úveru a výpis o zostatku dlhu. Banka posúdi Vašu bonitu, teda schopnosť splácať nový úver. Väčšina bánk umožňuje podať žiadosť online.
Poplatok za predčasné splatenie spotrebného úveru je zo zákona limitovaný na maximálne 1 % z predčasne splatenej sumy. Ak do konca splatnosti ostáva menej ako rok, maximum je 0,5 %. Pri skončení fixácie hypotéky je splatenie bez poplatku.
Áno, refinancovanie v tej istej banke je možné. Ak Vám banka ponúkne lepšie podmienky na nový úver, nemusíte meniť banku. Stačí požiadať o zmenu podmienok alebo nový úver, ktorým splatíte ten pôvodný.
Refinancovanie sa týka jedného úveru, ktorý nahradíte novým s lepšími podmienkami. Konsolidácia zlučuje viacero finančných záväzkov (úvery, kreditné karty, prečerpania) do jedného úveru s jednou splátkou.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený. Váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
6 min čítaniaPôžičky
6 min čítaniaPôžičky
6 min čítaniaPôžičky
5 min čítaniaPôžičky
5 min čítaniaPôžičky
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.