A
Anonymný
Finančný expert · Financer
 Recenzoval Jakub Bohuš
Pozor! Požičanie peňazí stojí peniaze.
Zistite požičanú sumu
V našom príklade je istina 5 000 €. Pri refinancovaní alebo konsolidácii rátajte s celou sumou, ktorú chcete splatiť novým úverom, nie iba s peniazmi navyše.
Premeňte ročnú sadzbu na mesačnú
Ročnú sadzbu 9 % vydelíte 12 mesiacmi. Mesačná sadzba je 0,75 %, teda 0,0075 v desatinnom tvare.
Určite počet splátok
Pri splatnosti 36 mesiacov použijete 36 splátok. Čím dlhšia splatnosť, tým nižšia mesačná splátka, ale tým viac úroku zaplatíte celkovo.
Vypočítajte mesačnú splátku
Pri anuitnom splácaní vychádza mesačná splátka približne 159,00 €. Tento výpočet už zohľadňuje, že zostatok dlhu po každej splátke klesá.
Spočítajte celkové preplatenie
159,00 € × 36 mesiacov = 5 724,00 €. Po odpočítaní požičaných 5 000 € zaplatíte na úroku približne 724,00 €. Ak by bol poplatok za poskytnutie 100 €, celkové náklady by boli približne 824,00 €.
Ako sa počíta úrok na úvere? Najkratšia odpoveď je: z požičanej sumy, úrokovej sadzby a času, počas ktorého peniaze splácate. V praxi však nestačí pozrieť sa iba na úrok v reklame. Dôležitá je aj mesačná splátka, poplatky, RPMN a celková suma, ktorú na konci zaplatíte.
Ukážeme si výpočet na bežnom príklade v eurách. Bez zbytočnej matematiky, ale tak, aby ste pri spotrebnom úvere vedeli rýchlo odhadnúť, či je ponuka férová.
Úrok je cena za požičané peniaze. Ak si požičiate 5 000 € s ročným úrokom 9 %, neznamená to automaticky, že zaplatíte presne 450 € a tým sa vec končí. Záleží na tom, či úver splácate naraz, mesačne, s poplatkom za poskytnutie, s poistením alebo s možnosťou predčasného splatenia.
Národná banka Slovenska v júni 2026 uvádzala, že priemerné úrokové sadzby spotrebiteľských úverov sa pohybovali približne okolo 9 %. To je dobrý orientačný bod, no konkrétna sadzba závisí od Vašej bonity, príjmu, existujúcich záväzkov a záznamov v úverovom registri.
Na základný výpočet nepotrebujete zmluvu od právnika. Stačí si z ponuky alebo zo zmluvy odpísať niekoľko údajov.
Pri jednoduchom výpočte pracujete s tým, že dlh sa počas obdobia nemení. Vzorec vyzerá takto:
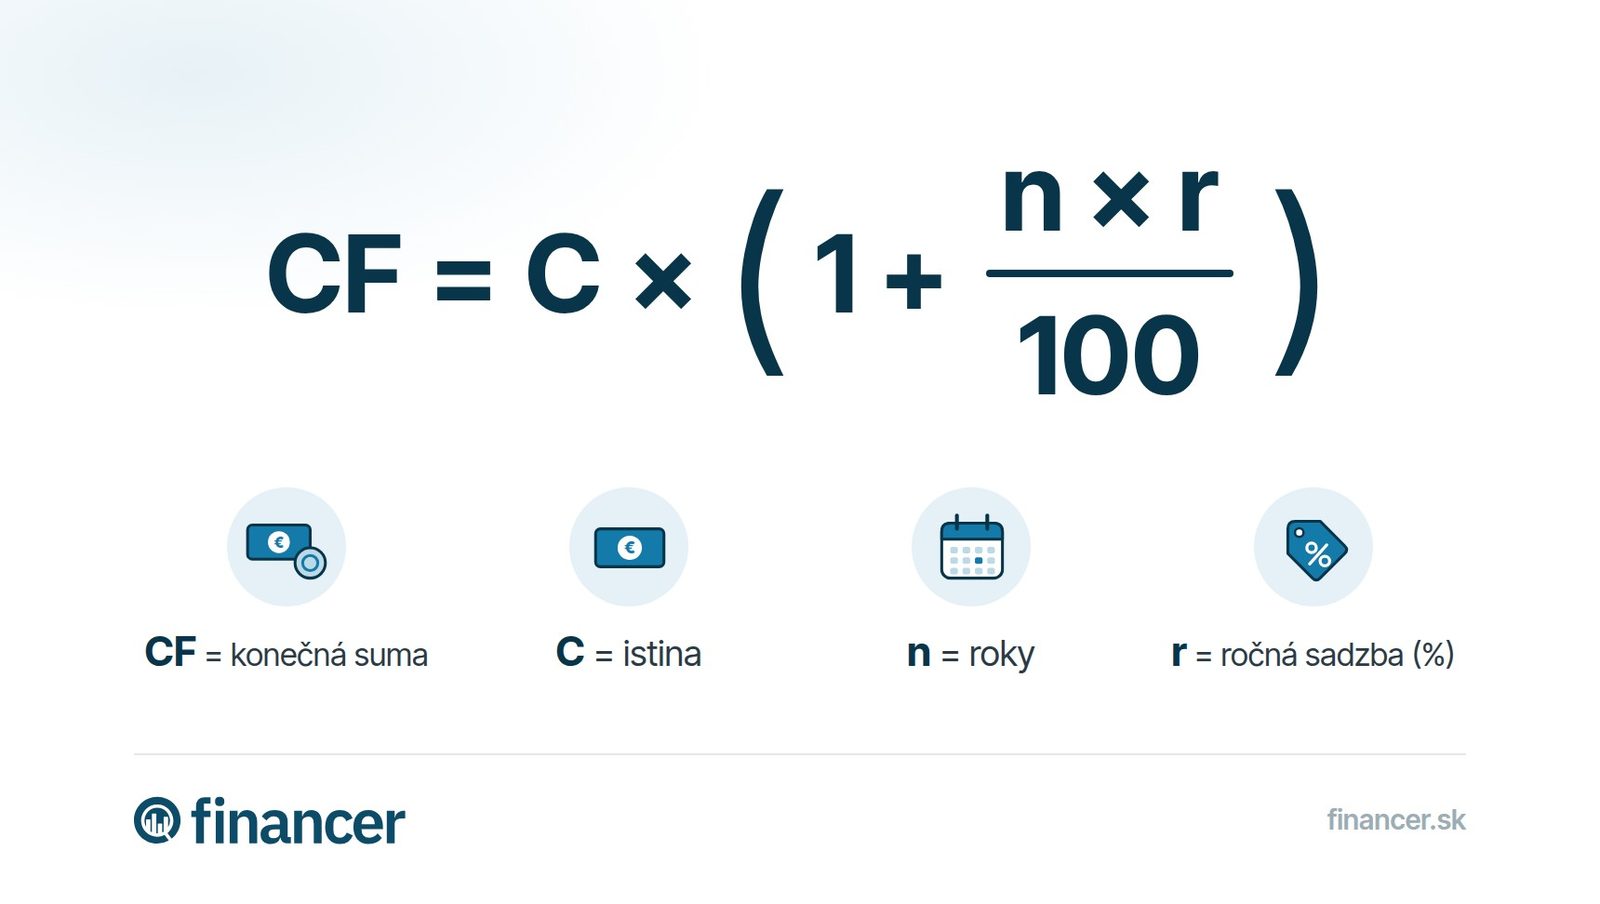
Úrok = istina × ročná úroková sadzba × čas v rokoch
Ak si požičiate 5 000 € na 1 rok pri sadzbe 9 %, výpočet je 5 000 × 0,09 × 1 = 450 €. Pri jednorazovom splatení po roku by samotný úrok predstavoval 450 €.
Lenže väčšina úverov sa spláca mesačne. Vtedy sa úrok každý mesiac počíta zo zostávajúceho dlhu. Prvá splátka obsahuje viac úroku, posledné splátky viac splácania istiny. Pri hypotéke je tento rozdiel viditeľný ešte viac, pretože splatnosť býva dlhá.
Použime príklad bez poplatkov: úver 5 000 €, ročná sadzba 9 %, splatnosť 36 mesiacov.
| Položka | Príklad |
|---|---|
Výška úveru | 5 000 € |
Ročná úroková sadzba | 9 % |
Splatnosť | 36 mesiacov |
Mesačná splátka | približne 159,00 € |
Úrok zaplatený počas splácania | približne 724,00 € bez poplatkov |
Toto je najčastejšia chyba pri porovnávaní úverov. Úroková sadzba ukazuje len cenu požičaných peňazí. RPMN zahŕňa širšie náklady úveru, napríklad poplatky alebo povinné doplnkové služby, ak sú podmienkou získania úveru.
Pri spotrebiteľských úveroch je RPMN povinný údaj. V roku 2026 sa stále stretnete so zmluvami podľa zákona č. 129/2010 Z. z. o spotrebiteľských úveroch. NBS zároveň upozorňuje aj na novú právnu úpravu spotrebiteľských úverov, ktorá sa má naplno prejaviť od novembra 2026.
Pre bežného žiadateľa je dôležité jednoduché pravidlo: ak majú dve ponuky rovnakú výšku úveru a dobu splácania, porovnávajte najmä RPMN a celkovú sumu na zaplatenie, nie iba veľké číslo úroku v reklame.
Dvaja ľudia môžu požiadať o rovnaký úver a dostať inú úrokovú sadzbu. Poskytovateľ hodnotí bonitu klienta, teda schopnosť splácať úver. Pozerá sa na príjem, výdavky, existujúce splátky, vek, typ pracovného pomeru a záznamy v registroch.
Na Slovensku funguje bankový register SBCB a údaje v ňom môžu zostať počas trvania úveru a 5 rokov po jeho ukončení. Preto nie je dobrý nápad skúšať žiadosti bez rozmyslu. Každá žiadosť môže v registri zostať niekoľko mesiacov a poskytovateľ vidí, že ste sa o úver zaujímali.
Základný vzorec je požičaná suma × ročná úroková sadzba × čas v rokoch. Pri mesačnom splácaní je presnejší anuitný výpočet, pretože po každej splátke klesá zostávajúci dlh.
Úroková sadzba ukazuje cenu požičaných peňazí. RPMN zahŕňa aj ďalšie náklady úveru, napríklad poplatky alebo povinné služby. Preto je pri porovnávaní spotrebiteľských úverov užitočnejšia ako samotný úrok.
Pri anuitnom úvere každá splátka obsahuje časť úroku a časť istiny. Na začiatku je podiel úroku vyšší, neskôr klesá. Preto sa používa anuitný vzorec alebo úverová kalkulačka.
Áno. Ak chcete poznať reálne náklady, pripočítajte poplatok za poskytnutie, vedenie úverového účtu, povinné poistenie a ďalšie platby, ktoré sú podmienkou úveru.
Na kontrolu môžete použiť kalkulačku RPMN od Národnej banky Slovenska. Slúži na informatívny prepočet spotrebiteľských úverov v eurách uzatvorených po 1. januári 2022.
Zvyčajne áno, pretože úver splatíte skôr a úrok sa počíta kratší čas. Vždy si však skontrolujte podmienky predčasného splatenia a prípadný poplatok v zmluve.
Výpočet úroku berte ako prvý filter. Ak Vám splátka vychádza príliš vysoko už pri jednoduchom príklade, úver si pravdepodobne beriete na hrane svojho rozpočtu. V takom prípade je lepšie znížiť požičanú sumu, predĺžiť prípravu alebo hľadať lacnejšiu alternatívu.
Pri online pôžičkách si okrem splátky pozrite aj transparentnosť poskytovateľa, recenzie a podmienky predčasného splatenia. Ak porovnávate nebankové možnosti, môžete si prejsť aj recenzie ako HyperPôžička alebo Nuxo. Neberte ich ako náhradu za vlastný výpočet, ale ako doplnkovú kontrolu podmienok.
Ako sa počíta úrok na úvere už viete. Najprv si vypočítajte samotný úrok, potom mesačnú splátku a nakoniec celkovú sumu, ktorú zaplatíte vrátane poplatkov. Až potom porovnávajte ponuky.
Pri väčšom úvere si nechajte v rozpočte rezervu. Ak dnes zvládate splátku 159 €, neznamená to, že ju zvládnete aj po výpadku príjmu, chorobe alebo zvýšení bežných výdavkov. Úver má pomôcť vyriešiť potrebu, nie vytvoriť nový problém.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený: váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
Porovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
Zadarmo · Bez vplyvu na úverovú históriu
Zistiť svoju sadzbuPorovnať najlepších poskytovateľov úverov
od 0,8 % RPMN
20 možností
5 min čítaniaPôžičky
5 min čítaniaPôžičky
5 min čítaniaPôžičky
6 min čítaniaPôžičky
6 min čítaniaPôžičky
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.