Pôžičky
Vybralo si ho 98 110 zákazníkov
Ročná úroková sadzba4,9 % - 20 %
Výška pôžičky50 € - 25 000 €
Doba splatnosti7 dní - 42 mesiacov
Sprostredkovateľ úveruÁno
Akceptuje zlú úverovú históriuÁno
Financer skóre™Hodnotené 21 používateľmi
 Recenzoval Jakub Bohuš
Pozor! Požičanie peňazí stojí peniaze.
Pôžičky
Vybralo si ho 98 110 zákazníkov
Pôžičky
Vybralo si ho 7 476 zákazníkov
Pôžičky
Vybralo si ho 53 545 zákazníkov
Pôžičky
Vybralo si ho 12 091 zákazníkov
Hľadáte objektívnu recenziu mBank? Prečítajte si komplexné hodnotenie služieb, poplatkov a mobilnej aplikácie. Zistite výhody a nevýhody bankovania v mBank.
Pôžičky
Vybralo si ho 17 253 zákazníkov
Pri pôžičke vo výške 5 000 €, s dobou splatnosti 8 rokov, s úrokovou sadzbou 5,90 % p. a., s počtom mesačných splátok 96, s poplatkom za poskytnutie vo výške 50 € (po zľave 50 %), je ročná percentuálna miera nákladov 6,40 % (RPMN). Celková suma, ktorú klient uhradí, predstavuje približne 6 313 €.
Nemôžeme zaručiť, že údaje sú každý deň úplne presné.
Výška pôžičky
Kompletný prehľad všetkých údajov o produktoch v tomto porovnaní, ktorý vám pomôže urobiť správne rozhodnutie.
Štatistiky vychádzajú z 17 produktov typu Pôžičky v našej databáze.
Porovnajte sadzby všetkých poskytovateľov. Stĺpce zobrazujú rozpätie medzi najnižšími a najvyššími sadzbami ponúkanými jednotlivými spoločnosťami.
Kolektívne pôžičky, známe aj ako P2P pôžičky (peer-to-peer), sú alternatívou k bankovým úverom. Namiesto banky Vám peniaze požičajú priamo ľudia prostredníctvom online platformy.
Tento spôsob požičiavania funguje jednoducho. Investor vloží peniaze na platformu, žiadateľ si podá žiadosť o pôžičku a platforma ich spojí. Banka v celom procese nefiguruje.
Na Slovensku ponúka kolektívne pôžičky niekoľko platforiem s úrokmi od 5,9 % ročne. Sumy sa pohybujú od 50 do 15 000 € v závislosti od zvoleného poskytovateľa.
Princíp je jednoduchý. Na jednej strane sú ľudia, ktorí chcú investovať svoje voľné peniaze. Na druhej strane sú tí, ktorí si potrebujú požičať. Platforma ich spojí a zarobí na poplatku za sprostredkovanie.
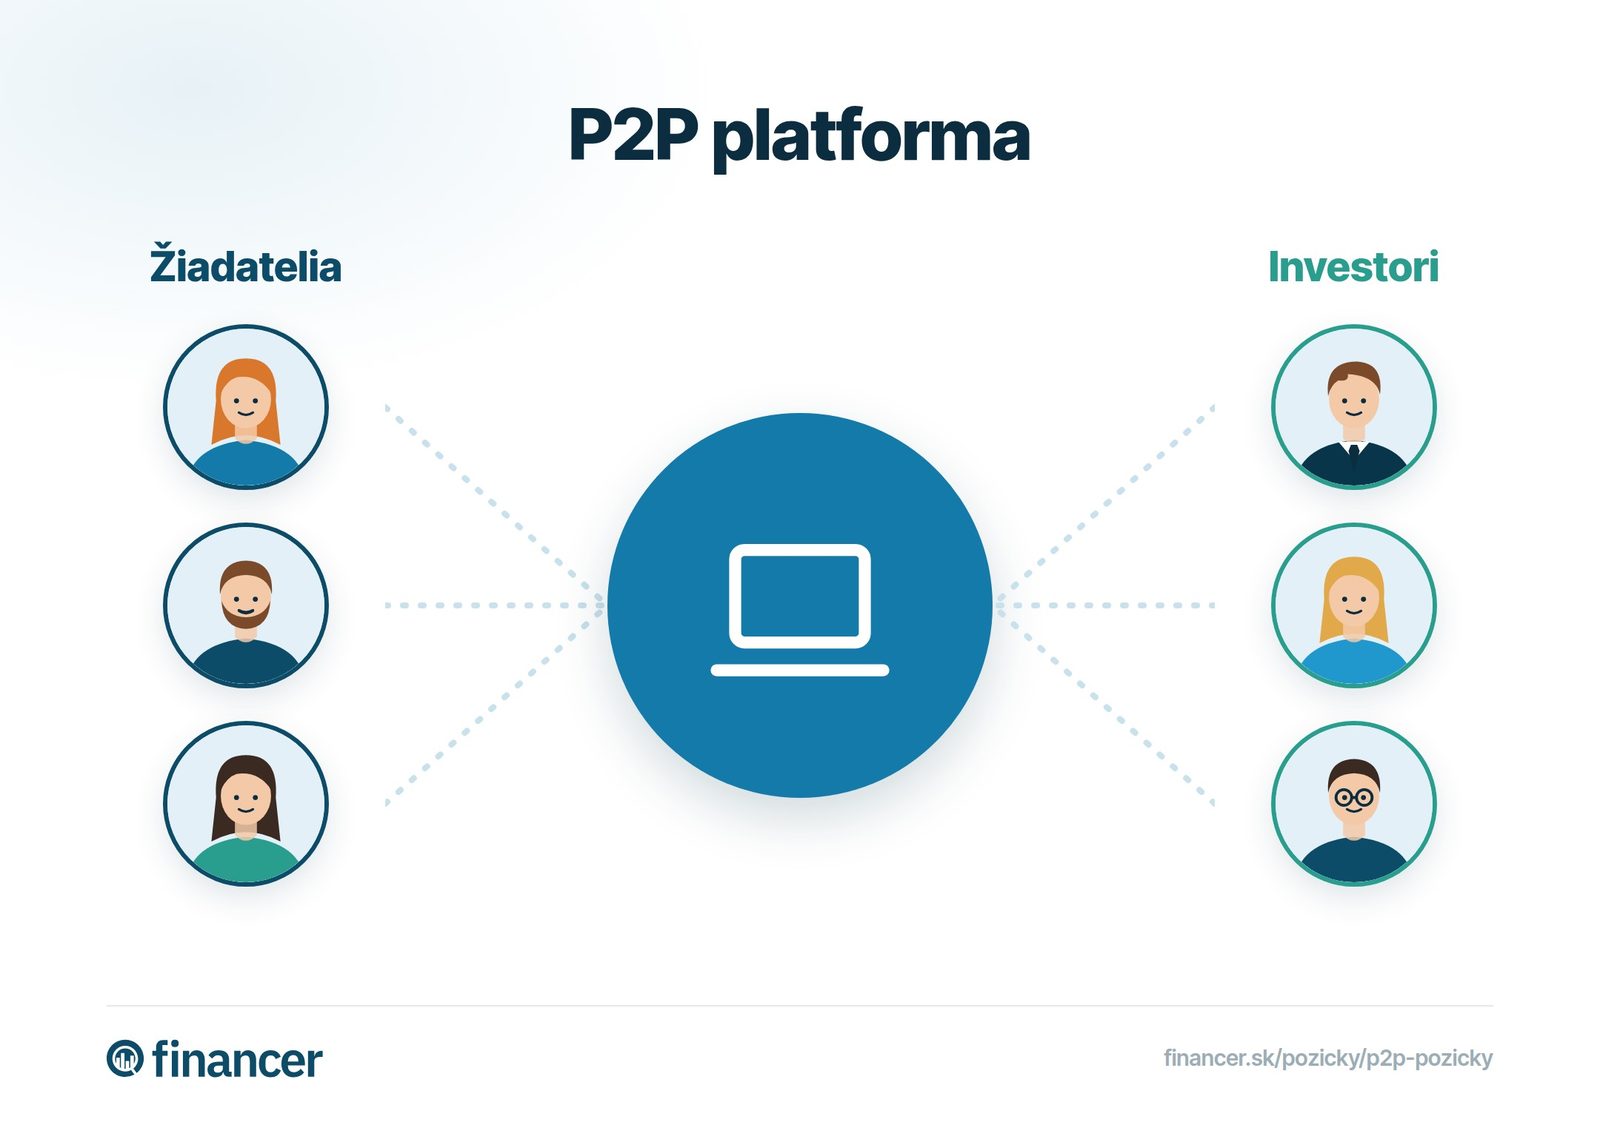
Pre žiadateľa o pôžičku to znamená rýchlejší proces ako v banke. Registrácia prebieha online, schválenie trvá od niekoľkých minút do 24 hodín a peniaze prídu priamo na účet.
Pre investora to znamená možnosť zarobiť na úrokoch z požičaných peňazí. Výnosy sa pohybujú od 5 do 24 % ročne v závislosti od platformy a miery rizika.
Kľúčový rozdiel oproti bankovému úveru spočíva v tom, že P2P platformy nemajú bankovú licenciu a nepodliehajú priamemu dohľadu Národnej banky Slovenska. Investované prostriedky preto nie sú chránené Fondom ochrany vkladov.
Na slovenskom trhu aktuálne pôsobí niekoľko P2P platforiem. Každá má iné podmienky, výšku úrokov aj sumy, ktoré si môžete požičať.
Najstaršia slovenská P2P platforma fungujúca od roku 2013. Ponúka tri typy pôžičiek:
Žltý melón spolupracuje s poisťovňou ERGO a ponúka dobrovoľné poistenie schopnosti splácať, ktoré môže znížiť úrokovú sadzbu o 0,5 až 1 %.
Platforma zameraná na menšie pôžičky od 300 do 1 000 € so splatnosťou 6 až 36 mesiacov. Úroky sa pohybujú okolo 25 až 35 % ročne. Vstupný poplatok je 21 €. Pre investorov ponúka garantované investície.
Ponúka súkromné pôžičky od 500 do 5 000 € so splatnosťou 12 až 60 mesiacov. Minimálny vklad pre investorov je pomerne vysoký, a to 5 000 €.
Mikropôžičky od 50 do 2 000 € so splatnosťou 3 až 60 mesiacov a úrokmi od 11 % ročne.
Platforma so sídlom v Žiline ponúka rýchle pôžičky s úrokmi okolo 12 %. Proces schválenia je plne online.
| Platforma | Suma | Splatnosť | Úrok od |
|---|---|---|---|
Žltý melón | 500 – 15 000 € | 3 – 96 mes. | 5,9 % |
Maják | 300 – 1 000 € | 6 – 36 mes. | 25 % |
Zinc Euro | 500 – 5 000 € | 12 – 60 mes. | 6,9 % |
Finzo | 50 – 2 000 € | 3 – 60 mes. | 11 % |
Kolektívne pôžičky | do 1 000 € | do 12 mes. | 12 % |
Podľa dostupných údajov z P2P platforiem sú najčastejšie účely kolektívnych pôžičiek nasledovné:
Predtým, ako si podáte žiadosť o kolektívnu pôžičku, je dobré zvážiť obe strany mince.
Pri P2P pôžičkách existuje niekoľko typov rizík, na ktoré by ste mali myslieť.
Na trh vplýva ekonomická situácia, úrokové sadzby aj politické rozhodnutia. V čase hospodárskeho poklesu rastie počet dlžníkov, ktorí nesplácajú. Preto je dôležité sledovať aktuálny vývoj a rozhodovať sa na základe overených informácií.
P2P platforma môže skončiť v konkurze. Pred výberom platformy si overte jej finančné výsledky, obchodnú stratégiu a výročnú správu. Dôležité je aj to, či platforma prevádzkuje garančný fond na ochranu investícií.
Ak ste v pozícii dlžníka, zistite si, za akých podmienok platforma schvaľuje investorov a čo sa stane, ak investor odstúpi od investície do Vašej pôžičky. Seriózne platformy zabezpečia vyplatenie schválenej pôžičky aj v takom prípade.
Niektoré P2P platformy na Slovensku ponúkajú investorom záruku spätného odkúpenia. To znamená, že ak dlžník prestane splácať, platforma odkúpi pohľadávku späť. Nie všetky platformy túto záruku ponúkajú. V takom prípade je dôležité vedieť, ako platforma overuje bonitu klientov.
Investície do kolektívnych pôžičiek nie sú kryté poistením vkladov. Najúčinnejším nástrojom na zníženie rizika je diverzifikácia, teda rozdelenie investície medzi viacerých dlžníkov.
Ak máte napríklad 1 000 € na investovanie, je lepšie ich rozdeliť medzi 20 pôžičiek po 50 € ako investovať celú sumu do jednej. Ak jeden dlžník prestane splácať, stratíte len malú časť.
Pred investovaním si taktiež vytvorte finančnú rezervu vo výške 3 až 6 mesačných výdavkov. Do P2P pôžičiek investujte len peniaze, ktoré v najbližšom čase nepotrebujete.
Na internete stále existujú podvodné spoločnosti, ktoré zneužívajú finančnú núdzu ľudí. Tu je niekoľko pravidiel, podľa ktorých rozoznáte serióznu platformu od podvodníka.
Ak je RPMN vyššia ako 50 %, hrozia Vám vysoké sankcie v stovkách eur alebo od Vás žiadajú poplatky vopred, od takejto ponuky radšej odstúpte.
Pozrite sa, či má spoločnosť riadne zverejnené obchodné údaje, sídlo a kontaktné informácie. Vyhľadajte recenzie a skúsenosti iných používateľov. Na Financer.sk spolupracujeme len s overenými partnermi.
Podvodníci často tlačia na rýchly podpis a nedajú Vám čas na preštudovanie zmluvy. Ak Vám niekto nedá zmluvu vopred na prečítanie, ide o varovný signál.
Pred podpisom si vždy skontrolujte: výšku mesačnej splátky, celkovú sumu na splatenie, RPMN a všetky poplatky. Ak Vám tieto informácie poskytovateľ odmieta poskytnúť, nejde o serióznu spoločnosť.
Kedy sa oplatí zvoliť kolektívnu pôžičku a kedy je lepšia banka?
Kolektívna pôžička je vhodná, ak potrebujete menšiu sumu (do 5 000 €) rýchlo, banka Vám zamietla žiadosť alebo nechcete dokladovať účel použitia peňazí.
Bankový úver je výhodnejší pri vyšších sumách, dlhšej dobe splácania a ak máte dobrú bonitu. Banky ponúkajú nižšie úroky a podliehajú regulácii NBS. Aktuálne spotrebné úvery začínajú na úrokoch okolo 4 až 6 % ročne.
Ak si nie ste istí, porovnajte si ponuky a zistite, ktorá možnosť je pre Vašu situáciu najvýhodnejšia.
P2P (peer-to-peer) pôžičky, nazývané aj kolektívne pôžičky, sú pôžičky od ľudí ľuďom. Fungujú cez online platformu, ktorá spája investorov s tými, ktorí si potrebujú požičať. Banka v tomto procese nefiguruje.
P2P platformy na Slovensku nepodliehajú regulácii Národnej banky Slovenska a vklady nie sú chránené Fondom ochrany vkladov. Preto je dôležité vybrať si overenú platformu, dôkladne si preštudovať podmienky a nikdy si nepožičiavať viac, ako dokážete splácať.
Úrokové sadzby sa líšia podľa platformy. Najnižšie úroky ponúka Žltý melón od 5,9 % ročne. Ostatné platformy sa pohybujú od 6,9 % (Zinc Euro) až po 35 % (Maják). Vždy si porovnajte celkové RPMN, nie len úrokovú sadzbu.
Požiadať o P2P pôžičku môže zvyčajne každý dospelý občan Slovenskej republiky s trvalým pobytom a bankový účtom. Podmienky sa líšia podľa platformy, niektoré vyžadujú aj dokladovanie príjmu, iné nie.
Nie, nevie. Rovnako ani žiadateľ nepozná svojho investora. V rámci platformy figurujú obe strany pod identifikačným číslom, čím je zabezpečená anonymita celého procesu.
Závisí od podmienok konkrétnej platformy. Vo všeobecnosti však seriózne platformy zabezpečia vyplatenie schválenej pôžičky aj v prípade, že niektorý investor odstúpi. Investor môže byť sankcionovaný podľa platného cenníka platformy.
Máte otázku k tejto téme? Opýtajte sa komunity.
E-mail potvrdený: váš komentár sa zobrazí po kontrole.
Odkaz vypršal. Pridajte komentár znova.
Anonymný
Finančný expert · Financer
6 min čítaniaPôžičky
6 min čítaniaPôžičky
5 min čítaniaPôžičky
6 min čítaniaPôžičky
5 min čítaniaPôžičky
Pridajte sa k *Financer Stacks* - váš týždenný sprievodca na zvládnutie základov financií, získavanie dodatočného príjmu a vytvorenie života, kde peniaze pracujú pre vás.
